


インドの食品・飲料包装:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
India Food And Beverage Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124057
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のインドの食品・飲料包装市場の規模は407億3,000万米ドルと推定されており、2025年の382億7,000万米ドルから拡大し、2031年には556億7,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR6.44%で成長すると見込まれています。
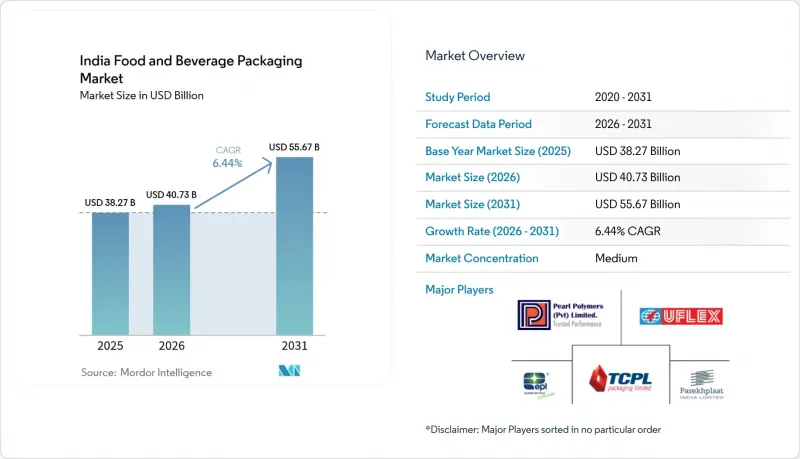
本レポートは、素材別(紙・板紙、プラスチック、金属、容器用ガラス)、製品タイプ(紙・板紙製品、プラスチック製品、金属製品、容器用ガラス製品)、包装形態別(硬質包装、軟質包装)、最終用途別(飲食品)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
インドの食品・飲料包装市場の動向とインサイト
加工食品の普及拡大が包装の革新を牽引
都市化と可処分所得の増加に伴い、加工食品の消費が急増しています。国内の食品売上高は2027年までに1兆2,740億米ドルに達する見込みであり、これにより高度な多層フィルムやレトルトパウチが注目を集めています。スナックメーカーは、ラストマイル配送の過程でも風味を損なわない、分量調整済みのパッケージを求めています。即食食品には、蒸気滅菌に耐え、栄養素を保持できるパウチが必要です。インド規格局(BIS)の規格により、食品と直接接触する材料が食品グレードの要件を満たすことが保証されており、これによりコンバーター各社は認定済みのインクや接着剤を採用するよう迫られています。
EコマースとD2CブランドがSKUレベルの差別化を再構築
2024年、オンライン小売市場は12兆2,000億インドルピーを突破し、年率18.7%の成長を遂げており、改ざん防止機能や耐湿性、視覚的に印象的なパッケージへの需要を後押ししています。D2Cブランドは、印象に残る開封体験を創出するためにパッケージングを重視しています。小ロット生産の需要の高まりにより、高額な版代をかけずに迅速なデザイン変更を可能にするデジタル印刷機の導入が急速に進んでいます。現在、各ブランドは、物流プロセスを経ても品質が損なわれず、サステナビリティへの取り組みをアピールできる、小型のパッケージサイズや高級感のある仕上げを採用するようになっています。
中小企業が直面する技術的・規制上の障壁
インドの登録包装企業22,000社のうち、中小企業の割合は85%を占めていますが、溶剤を使用しないラミネーターやトルエンフリーのインクシステムを導入するための資金が不足していることがよくあります。食品包装における有毒溶剤の使用を禁止するIS 15495規格を満たしているコンバーターは、全体の5分の1に過ぎません。技術研修の不足やサプライチェーンの断片化により、小規模な工場は、国際的に認証された包装を要求するプレミアム顧客への対応が制限されています。
セグメント分析
2025年、インドの食品・飲料包装市場規模のうち、紙および板紙製品が39.18%を占めました。プラスチックは依然として55.92%のシェアで全体をリードしていますが、再生材含有義務や消費者の環境配慮志向により、クラフト紙やバリアコーティング紙はCAGR7.35%で成長しています。インドの食品・飲料包装市場におけるプラスチックのシェアは、コンバーターがrPET規制を満たすためにバージン材と認証済み再生材を混合するにつれて、わずかに低下すると予測されています。FSSAIの2025年改正により、工場が厳格な試験に合格すれば、食品と直接接触する用途での再生PETの使用が許可されるようになりました。ケーラー(Koehler)のようなバリア紙の革新企業は、油脂や酸素の試験に合格しつつ、家庭ごみとしてのリサイクルを容易にする単一素材の紙を提供しています。
紙素材の台頭は、飲料のマルチパックやQSR(クイックサービスレストラン)用トレイで見られますが、高湿度環境向けのスナックや乳製品用パウチでは、依然としてポリマーの需要が続いています。多層PEおよびBOPPは、風味保持の観点から依然としてコスト効率に優れています。金属缶は、比類のない光およびガスバリア性に支えられ、プレミアムな即飲飲料や輸出向けの加工肉製品においてニッチな地位を維持しています。ガラス容器は、香りの保持を重視する高付加価値のスパイスや調味料に適しています。したがって、素材戦略は、完全な代替ではなく、ハイブリッドな製品ポートフォリオへと収束しつつあります。
紙板カートンは出荷数量で首位を占めていますが、金属容器は2031年までCAGR6.96%で最も急速に伸びています。クラフトビール、エナジードリンク、栄養補助食品の粉末製品では、急速に冷える上、保存期間を延長できる2ピースアルミニウム缶が好まれています。ITCの20,000カロールインドルピーの投資計画のうち、3分の1は板紙および成形繊維に充てられていますが、Eコマースの配送用として高剛性のラミネートカートンも支援しています。硬質プラスチック製の容器は大量生産の乳製品に対応し、柔軟なラミネート材は塩味のスナック菓子市場を席巻しています。クラウドキッチンでは、使い捨てのセルロース製プレートの利用が増加しています。
金属容器の成長は、世界の安全基準に準拠したBPAフリーコーティング技術の進歩にも支えられています。エアゾール式ホイップクリームの輸出には、風味の劣化を防ぐため、内側にラッカー塗装を施したスチール缶が使用されています。洗練されたマット仕上げに対して消費者が割高な価格を支払う意欲があるため、他の容器形態よりも金属容器が選ばれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 加工食品の普及率の上昇
- 食品・飲料用自動包装機械の輸入
- EコマースおよびD2CブランドにおけるSKUレベルの差別化への需要
- 2025年までにrPET含有率30%を義務付けることで、ボトルの再設計が加速しています
- コールドチェーン対応のレディミール輸出が、レトルトパウチへの投資を後押ししています
- デュアルオーブン対応の紙製トレイに対するクラウドキッチンからの需要が急増しています
- 市場抑制要因
- 中小企業におけるベストプラクティスの製造技術へのアクセスが限られていること
- ポリマー価格の変動が、コンバーターの利益率を圧迫しています
- 生産能力過剰により、フレキシブルパッケージングの収益性が過去10年で最低の8%に低下しました
- 食品用インクおよびコーティング剤の配合における人材不足
- 業界のサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材別
- 紙・板紙
- プラスチック
- ポリエチレンポリプロピレン(PP)
- 高密度ポリエチレン(HDPE)および低密度ポリエチレン(LDPE)
- ポリエチレンテレフタレート(PET)
- ポリ塩化ビニル(PVC)
- ポリスチレン(PS)
- その他のプラスチック
- 金属
- 容器用ガラス
- 製品タイプ別
- 紙および板紙の製品タイプ
- 折りたたみ式段ボール箱および硬質箱
- 段ボール箱およびコンテナ
- 使い捨て紙製品
- その他の紙・板紙製品タイプ
- プラスチック製品タイプ
- 硬質プラスチック
- ボトルおよびジャー
- キャップおよび閉鎖部品
- バルクグレード製品
- その他の硬質プラスチック製品タイプ
- 軟質プラスチック
- パウチ
- バッグ
- フィルムおよびラップ
- その他の柔軟性のあるプラスチック製品タイプ
- 硬質プラスチック
- 金属製品タイプ
- 缶
- キャップおよび閉鎖部品
- エアゾール容器
- その他の金属製品タイプ
- 容器用ガラス製品の製品タイプ
- ボトル
- 瓶
- 紙および板紙の製品タイプ
- 包装形態別
- 硬質包装形態
- フレキシブル包装形態
- 最終用途別
- 食品
- 乳製品
- 肉、鶏肉、魚介類
- ベーカリー・菓子
- 果物・野菜
- 即食食品およびミールキット
- スナックおよび塩味菓子
- ニュートラシューティカルズおよびサプリメント
- その他食品
- 飲料
- 炭酸入り清涼飲料および果汁飲料
- ビール
- ワインおよびスピリッツ
- ボトル入り水
- 牛乳および乳飲料
- エナジードリンク、スポーツドリンク、機能性飲料
- その他の飲料
- 食品
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Uflex Limited
- TCPL Packaging Limited
- EPL Limited
- Parekhplast India Limited
- Parksons Packaging Limited
- Piramal Glass Private Limited
- Haldyn Glass Limited
- Hindusthan National Glass & Industries Limited
- AGI Greenpac Limited
- Smufit WestRock_plc
- Pearl Polymers Ltd
- Manjushree Technopack Ltd
- Huhtamaki India Ltd
- Amcor Flexibles India
- Oji India Packaging Pvt Ltd
- ITC Packaging & Printing
- Deccan Cans & Printers Pvt Ltd
- Hindustan Tin Works Ltd
- Mold-Tek Packaging Ltd
- Hitech Corporation Ltd
第7章 市場機会と将来の展望



