


包装用発泡体:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Packaging Foams - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124030
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、包装用発泡材市場の規模は2025年に122億2,000万米ドルと評価され、予測期間(2026年~2031年)においてCAGR 4.45%で拡大し、2026年の127億6,000万米ドルから2031年には158億7,000万米ドルに達すると推定されています。
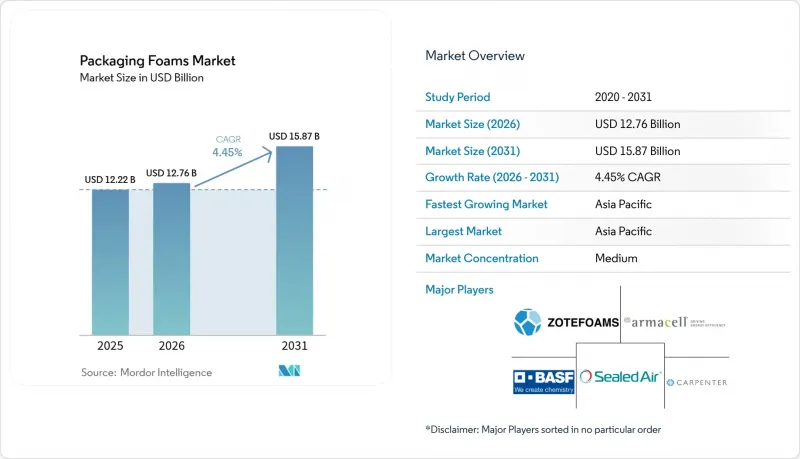
本レポートは、素材(ポリスチレン、ポリウレタン、ポリオレフィン、その他の素材)、構造(フレキシブル、リジッド)、用途(食品包装、工業用包装)、地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の梱包用発泡材市場の動向と洞察
Eコマースの拡大が、輸送用保護発泡材の需要を牽引
自動化されたフルフィルメントネットワークは、壊れやすい電子機器やパーソナルケア用品を頻繁に含む、増加する小包の取扱量に対応しています。事業者は、プラスチック製のエアピローに代わり、衝撃を吸収し、圧縮に強く、リサイクル目標を満たすように設計された発泡材インサートを採用しています。宅配業者による体積重量課金制度により、製品を保護しつつ運賃を削減できる、薄型で軽量な緩衝材の使用が促進されています。機械学習を活用した設計プラットフォームは、最適なサイズの発泡材インサートを生成し、荷主に対して最大25%の輸送コスト削減を実現しています。電子機器ブランドの所有者は、保証要件を満たすため、静電気放電(ESD)保護機能を組み込んだポリウレタン、ポリエチレン、EVAフォームを指定しています。2024年以降、北米での導入が加速しており、東南アジアにおけるECの急速な拡大と並行して、コンパクトで持続可能な緩衝ソリューションを好む地域の発送量が増加しています。
アジアにおける24時間食品配達ブームが、断熱発泡パックを必要としています
アプリベースのフードアグリゲーターは、一日中いつでも配達可能な時間帯を約束しており、気候条件が変化する中で温度管理が重要視されています。そのため、事業者らは、反射フィルムや相変化インサートを組み込んだ多層構造の発泡材パックを採用し、最大24時間にわたり食品の温度を目標値から±2°C以内に維持しています。ベトナムにおける使い捨てポリスチレンへの課税や、今後施行されるプラスチック禁止措置により、バイオ由来の断熱材への転換が進んでおり、サプライヤーは規制に準拠したポリオレフィンやセルロース発泡材の認定取得を迫られています。中国の規制当局は、食品接触材料に対する溶出試験を厳格化し、VOC(揮発性有機化合物)が少なく、残留モノマー含有量が最小限に抑えられた配合への需要を高めています。シンガポールでは、食品庁が定めた100°Cを超える温度基準により、サプライヤーは温かい食品の使用事例における発泡容器の安全性を検証することが義務付けられています。これらの指針は、アジアの急成長する食事配達ネットワーク全体において、規制に準拠した高品質なソリューションの普及を促進しています。
都市レベルでの使い捨てポリスチレンの禁止
自治体による規制は、発泡ポリスチレン製の食品用アイテムを制限し、バイオベース製品との競合力を高めるエコ料金制度を施行することで、素材の転換を加速させています。カリフォルニア州では、SNAP(持続可能な農業プログラム)に沿った発泡クッション材に含まれる特定ハイドロフルオロカーボンの禁止措置により、ポリスチレンの競合力がさらに低下しています。EUが支援する「PolyStyreneLoop」施設は、溶解リサイクルルートの有効性を実証していますが、依然としてコストのかかる回収システムを必要としており、加工業者にとっての複雑さを増しています。ベトナムが2026年から2031年にかけて段階的に実施するプラスチック禁止措置は、リサイクル可能かつ堆肥化可能な発泡材への地域的な動きをさらに加速させています。現地の規制が拡大する中、包装メーカーは市場へのアクセスを維持し、コンプライアンスリスクを軽減するために、製品ポートフォリオの多様化を進めています。
セグメント分析
ポリウレタンは2025年時点で包装用発泡材市場の50.98%のシェアを占めており、確立されたサプライチェーンと、緩衝材および断熱材の両方に適した柔軟な密度範囲という利点を活かしています。一方、ポリオレフィンは、プラスチック税の免除要件を満たす再生素材を最大95%含む配合に支えられ、2031年までCAGR5.43%で需要拡大を見込んでいます。リグニン強化フォームなどのバイオベースポリウレタンに関する調査では、熱伝導率0.0289 W/m*Kを維持していますが、温室効果ガス削減目標への対応を図りつつ、将来の成長の可能性を示唆しています。ポリスチレンに対する規制圧力により、その生産量は減少傾向を強めていますが、EUの一部の地域では、溶解リサイクルプロジェクトによってそのペースが緩和される可能性があります。ハイドロフルオロオレフィン発泡剤を活用した特殊フェノール系発泡体は、地球温暖化係数が低いことが重視される高温コールドチェーン包装の分野で台頭しています。
包装用発泡体市場におけるポリウレタンセグメントは大幅な成長が見込まれる一方、ポリオレフィンサブセグメントも予測期間中に著しい拡大を遂げると予想されます。こうした動向は、炭素強度を低減し、リサイクル性を向上させ、使用済み製品由来素材の使用に関するブランドオーナーの公約に沿った化学素材への、緩やかではあるが実質的な移行を浮き彫りにしています。新たなバイオポリオールの生産能力が稼働し始めるにつれ、配合メーカーはコスト面での漸進的な対等化を見込んでおり、これが予測期間の後半において代替を加速させる可能性があります。
地域別分析
アジア太平洋地域は、堅調なEコマースのエコシステム、急成長する食事配達サービス、およびコールドチェーンワクチン供給能力への政府投資に後押しされ、40.10%のシェアと5.56%の予測CAGRで首位を占めています。中国は国内のリサイクル目標を設定しているにもかかわらず、依然としてポリスチレンの主要な輸入国であり、この原材料に対する地域的な需要の強さを浮き彫りにしています。ベトナムにおける使い捨て発泡スチロールへの課税は、東南アジアにおけるポリオレフィンやキノコ由来の発泡材への代替を加速させており、一方、日本と韓国では、GWP(地球温暖化係数)の低減を目的として、水素発泡ポリウレタンの導入が進められています。
北米は、高度なフルフィルメントインフラと主要小売業者による積極的なサステナビリティ戦略に支えられ、包装用発泡体市場において大きなシェアを占めています。2024年にアマゾンがエアピローの使用を中止したことで、供給基盤はリサイクル可能なクッション材へと移行し、大量生産の拡大が実証されました。ヌーリオン社のウィスコンシン州における事業拡大は、保護性能を維持しつつ輸送コストを削減する軽量充填材に対する現地の需要を反映しています。連邦政府による次世代発泡剤のSNAP承認は、バイオベースおよび低GWP化学物質に対する規制上の確実性を提供しています。
欧州は原料コストの高騰や厳しい化学物質規制に直面しているもの、バイオイノベーションや循環型経済のパイロット事業におけるホットスポットであり続けています。ドイツにおけるストーラ・エンソ社の「パピラ」試験は、家具や家電分野においてEPSに取って代わることができるセルロースフォームに対する市場の需要を裏付けています。同地域がスチレンの純輸出国から純輸入国へと転換したことは、価格変動を招く構造的な供給上の課題を浮き彫りにしています。東欧の加工業者は、使い捨て製品に関する指令に準拠するため、成形パルプの形式をますます模索している一方で、特殊断熱材分野ではニッチなEPS需要を維持しています。
南米、中東・アフリカは、世界市場におけるシェアは控えめながらも、その割合を拡大しています。ブラジルでは、電子商取引の加速に伴い、電子機器分野での軽量PEフォームの採用が進んでいます。一方、湾岸協力会議(GCC)加盟国では、砂漠気候下でのワクチン輸送にポリウレタン断熱材が採用されています。多国間ドナーによる共同資金提供を受けたアフリカのワクチン物流への投資では、高温環境下でも性能を維持できるリサイクル可能な硬質フォームが優先されており、将来の需要拡大に向けた基盤が築かれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- Eコマースの拡大により、梱包用発泡スチロールの需要が高まりました
- アジアにおける24時間フードデリバリーブームにより、断熱発泡パックが必要とされています
- 運賃コスト削減に向けた物流の軽量化への取り組み
- 低炭素発泡体向けバイオ由来ポリオールの急速な普及
- 新興市場におけるワクチン用コールドチェーンインフラの整備
- 市場抑制要因
- 都市レベルでの使い捨てポリスチレンの使用禁止
- スチレンおよびイソシアネートの価格変動
- 成形パルプおよびキノコ由来の包装材代替品の急速な進展
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 素材別
- ポリスチレン
- ポリウレタン
- ポリオレフィン
- その他の素材
- 構造別
- フレキシブル
- リジッド
- 用途別
- 食品包装
- 産業用包装
- 輸送用部品
- 電気・電子機器
- パーソナルケア
- 医薬品
- その他の産業用包装
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア(%)/順位分析
- 企業プロファイル
- Alleguard
- Armacell
- Atlas Roofing Corporation
- BASF SE
- Berry Global Inc.
- Borealis GmbH
- Carpenter Engineered Foams Belgium BV
- Dart Container Corporation
- Dow
- EFP, LLC.
- Huntsman International LLC
- JSP
- Novapor Hans Lau(GmbH & Co)KG
- Pregis LLC
- Sealed Air
- TotalEnergies
- Williams Products
- Zotefoams PLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


