


テトラヒドロフラン(THF):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Tetrahydrofuran (THF) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124029
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、テトラヒドロフランの市場規模は、2025年の98万トンから2026年には102万トンへと拡大し、2026年から2031年にかけてCAGR4.16%で推移し、2031年までに125万トンに達すると予測されています。
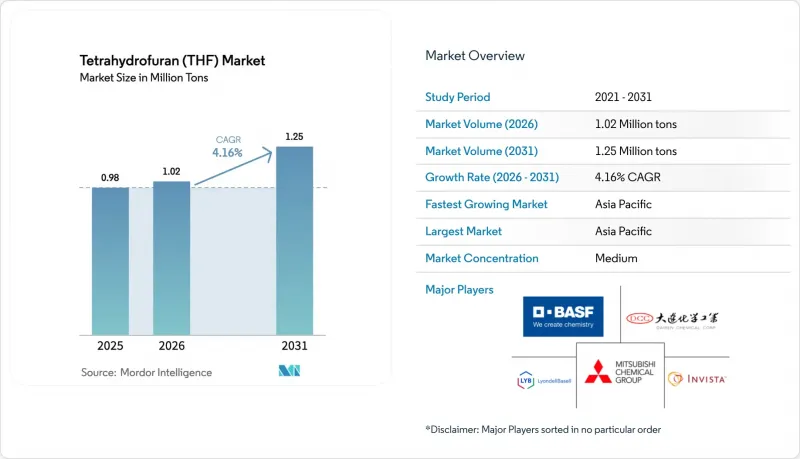
本レポートは、製造プロセス別(マレイン酸無水物-BDO法、バイオベース法)、用途(ポリテトラメチレンエーテルグリコール(PTMEG)、溶剤、その他)、最終用途産業(ポリマー、繊維、その他)、流通チャネル(直接販売/OEM、販売代理店および貿易業者)、地域(アジア太平洋、北米、欧州、その他)ごとに分類されています。市場予測は数量(トン)単位で提示されています。
世界のテトラヒドロフラン(THF)市場の動向と洞察
アジアにおけるスパンデックス繊維およびPTMEGの需要増加
2025年、PTMEGの生産量は世界のテトラヒドロフラン市場総量の78.89%を占め、主に中国、インド、インドネシアにおけるスパンデックス生産能力の拡大を背景に、2031年までCAGR4.38%で増加すると予測されています。2024年第4四半期の在庫積み増しにより、PTMEGの価格が一時的に引き下げられ、この市場の周期的な脆弱性が浮き彫りになりました。ベトナムにおけるバイオBDOおよび低炭素PTMEGへの投資は、アパレルブランドが生地の仕様を変更することなくスコープ3の目標を達成できるようにする、低排出繊維への移行を示しています。中国の生産者は、自社内のTHF確保のためにPTMEG生産ラインを倍増させており、これは原料価格の変動に対するヘッジとして、自社内での統合を優先していることを示唆しています。内陸部から沿岸部への鉄道物流の改善により、運賃が最大12%削減され、中国北部の石炭を原料とするBDOプラントの競争力が支えられています。
リチウムイオン電池用電解液プラントの生産能力増強
バッテリーグレードのTHFは依然としてニッチな存在ですが、EVプラットフォームがより広い動作範囲を求めるにつれ、低温用電解液ブレンドにおけるその役割は拡大しています。過酸化物含有量が10 ppm未満、水分含有量が50 ppm未満の超高純度グレードは、汎用溶剤に比べて30~40%のプレミアム価格がついています。高純度BDOの生産能力を6万トン拡大することで、生産者はこのセグメントに対応できると同時に、高度な精製に伴う収率の低下を相殺することができます。フッ素化炭酸塩に関する調査によると、2028年以降に固体電池が商用化されれば、THFの成長は頭打ちになる可能性があり、これにより生産者は医薬品や特殊ポリマーといったニッチ市場への多角化を迫られることになります。
OSHAおよびREACHの曝露限界値の厳格化がサプライチェーンを再構築
米国OSHAによる8時間PELは依然として200 ppmですが、多くの雇用主は、ACGIHが推奨し、EU加盟国のいくつかの規則に盛り込まれている50 ppmという閾値を採用しています。このより低い基準値を満たすには、密閉型取り扱いと継続的な蒸気モニタリングが必要となり、小規模な再包装業者にとっては資金調達が困難な設備投資となります。EUの産業排出規制では、現在、REACHの義務が操業許可に組み込まれており、これにより新規生産能力の立ち上げまでのリードタイムが最大2年まで延長され、大規模で垂直統合されたサプライヤーを中心とした業界再編が促進されています。
セグメント分析
無水マレイン酸の水素化経路は、数十年にわたる触媒の最適化、熱統合、および内部水素供給により変動費を低く抑えているため、2025年の生産シェアの90.12%を維持しました。最近の設備更新により、転換単位当たりの効率が12%向上し、継続的な漸進的改善が裏付けられています。バイオベースの経路によるTHFの生産量は、2031年までCAGR5.89%で増加すると予測されています。バイオベースの製造経路は、経済性の面での対等性というよりは、規制上のクレジットメリットによって注目を集めています。欧州および米国の拠点で認証を受けたバイオマス・バランスTHFは、組み込まれた再生可能炭素に対して対価を支払う意思のある市場において、プレミアム価格を獲得しています。とはいえ、分離コストがバイオベース経路の支出の最大80%を占めており、競争力を維持するためには、高付加価値のPTMEGや特殊ポリマー生産ラインとの自社内統合が求められます。
バイオ由来のテトラヒドロフラン(THF)の市場規模は依然として小規模ですが、コハク酸およびフルフラール・プラットフォームへの初期段階の投資は、長期的な事業多角化の兆しを示しています。ベトナムや中国東部における自社内生産プロジェクトでは、生産者がバイオ由来BDOとPTMEGを組み合わせ、販売先を確保するとともに、精製にかかる間接費を分散させていることがわかります。炭素価格制度が大幅に引き締められない限り、2031年まで石油化学系製造ルートの代替は漸進的なものにとどまるでしょう。
2025年時点で、PTMEG生産はテトラヒドロフラン市場規模の78.89%のシェアを維持しており、CAGR4.38%で推移する見込みです。これは、アパレル、医療用テキスタイル、自動車内装の各セグメントにおけるスパンデックス繊維の着実な拡大を反映しています。2024年後半の供給過剰は短期的な価格リスクを露呈しましたが、長期的なアパレル分野での採用動向は、需要量の継続的な伸びを後押ししています。医薬品合成やPVC系接着剤を含む溶剤用途は、第2の需要層を形成しています。バイオマス・バランス認証により医薬品分野での採用が進んでいますが、米国における発がん性物質への再分類の可能性が、成長を鈍化させる恐れがあります。
ニッチ分野(バッテリー用電解液、UV硬化型インク、半導体洗浄剤など)は、利益率は高いもの、取扱量は限定的です。過酸化物の純度を10 ppm未満に抑えることができる生産者は、標準グレードに比べて1.3~1.4倍の価格設定が可能となります。高純度BDOの垂直統合に向けた継続的な投資が、この特殊用途分野の成長を後押ししています。
地域別分析
2025年には、アジア太平洋地域が世界生産量の85.24%を占めました。これは、中国沿岸部のスパンデックス生産拠点の集積、内陸部の石炭からBDOを製造する複合施設、およびインドにおけるPVCパイプ需要の拡大に後押しされたものです。最近の関税変更により、台湾からの輸入コストが上昇し、買い手は中国国内のサプライヤーへとシフトし、地域の自給自足体制が強化されました。中国北東部にある年産60万トンの石炭由来BDOプラントでは、低コストの水素と電力を活用した試運転が行われていますが、生産量の大部分は国内の生分解性ポリエステル生産チェーンに供給されているため、市場への供給量が抑制され、沿岸部のスポット価格が支えられています。この地域のテトラヒドロフラン(THF)市場は、統合型企業が下流部門への進出を拡大するにつれ、2031年までCAGR4.36%で成長すると予測されています。
北米では、厳格な安全規制によって形作られた、成熟しているが専門性の高い需要が見られます。テキサス州にある年産10万トンのBDOプラントは、医薬品および電子機器用グレードのTHFというニッチ市場をターゲットとしており、2025年の1ポンドあたり0.10米ドルの価格引き上げは、サプライヤーがシェア拡大よりも利益率の維持を重視していることを示しています。溶剤関連の事故に対する継続的な調査によりコンプライアンスコストが高まり、流通業者の淘汰が加速するとともに、エンドユーザーは大手生産者からの直接調達へと向かっています。
欧州では、最も厳格な規制枠組みと、バイオバランスグレードの最も急速な普及が共存しています。コンパウンダー各社がスコープ3の排出削減を追求する中、バイオマス認証済みのTHFには15~20%のプレミアムが付いていますが、施設側は改定された産業排出指令に基づき、長期にわたる許認可手続きを乗り越えなければなりません。ドイツにおける6万トンの高純度BDO増設は、医薬品および電池用グレードのTHFの供給を支えるものであり、同地域の高付加価値用途への特化と軌を一にしています。
南米および中東・アフリカ地域は、取扱量こそまだ小規模ですが、戦略的な生産能力計画が特徴的です。サウジアラビアで混合原料クラッカー向けに承認された原料割当により、2028年以降に新たなTHF生産能力が稼働する可能性があります。一方、中東の投資による支援を受けた中国における64億米ドルの石油化学複合施設は、現地でのTHF生産拡大というよりも、海外との連携を重視した取り組みを示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジアにおけるスパンデックス繊維/PTMEGの需要の増加
- リチウムイオン電池用電解液工場の生産能力増強
- アジアにおけるPVCの生産能力拡大(パイプおよびプロファイル)
- 欧州における医薬品用溶媒の環境配慮型への移行
- UV硬化型デジタルインク(産業用インクジェット)の成長
- 市場抑制要因
- THFに関するOSHAおよびREACHの暴露限界値の厳格化
- BDOおよび無水マレイン酸の原料価格の変動
- 大規模な火災・爆発による損害後の保険料の上昇
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- プロセスルート別
- 無水マレイン酸-BDOルート
- バイオベース(コハク酸/フルフラール)ルート
- 用途別
- ポリテトラメチレンエーテルグリコール(PTMEG)
- 溶剤
- その他の用途
- 最終用途産業別
- ポリマー
- テキスタイル
- 医薬品
- 塗料・コーティング
- その他の用途
- 流通チャネル別
- 直接販売/OEM
- 卸売業者および貿易業者
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Ashland
- Banner Chemicals Limited
- BASF SE
- BHAGWATI Chemicals
- DCC
- Hefei TNJ Chemical Industry Co., Ltd.
- Henan GP Chemicals Co., Ltd.
- INVISTA
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals Inc.
- Nan Ya Plastics Corporation
- REE Atharva Lifescience Pvt. Ltd.
- Shanxi Sanwei Group Co., Ltd.
- Shenyang East Chemical Science-Tech Co., Ltd.
- Sipchem Company
- The Chemours Company
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


