


キトサン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Chitosan - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124009
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、キトサンの市場規模は2026年に63億米ドルと推定されており、予測期間(2026年~2031年)においてCAGR 12.38%で推移し、2031年までに113億米ドルに達すると見込まれています。
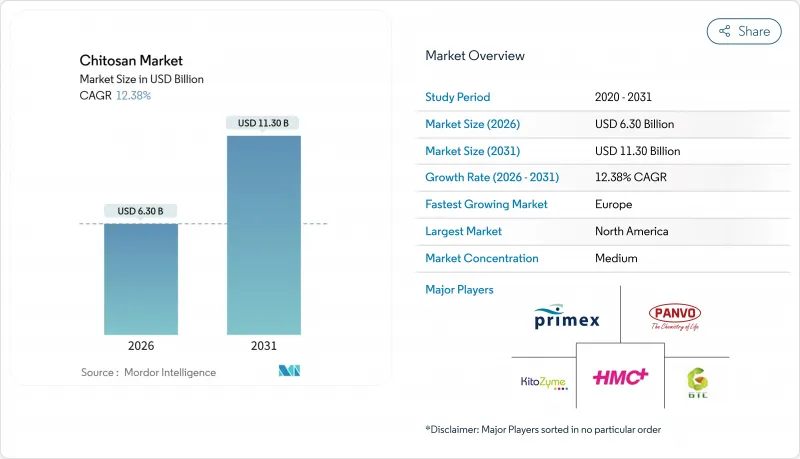
本レポートは、原料別(エビ、カニなど)、グレード別(工業用グレード、食品用グレードなど)、形態別(粉末、フレークなど)、用途別(水処理、化粧品・パーソナルケアなど)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。本市場調査レポートでは、上記のセグメントごとの市場規模(米ドル)を提示しています。
世界のキトサン市場の動向と洞察
水処理規制の強化
欧州連合(EU)の公共事業者は現在、微量汚染物質を対象とした第四次処理を導入することが義務付けられており、キトサンはコロイドの凝集と微量有機物の吸着を同時に行うことで、ミョウバンの使用量を最大30%削減します。米国の工業施設では、重金属に関する40 CFR Part 125のより厳しい規制に直面していますが、キトサン誘導体は有害なスラッジを発生させることなく、鉄、銅、亜鉛の93~99%を除去します。中国では、電気めっき排水の総クロム排出基準が0.5 mg/Lに引き下げられたことを受け、浙江省や広東省ではキトサン系凝集剤の早期導入が進んでいます。こうした規制の動向により、性能と生分解性の両方を兼ね備えた高脱アセチル化キトサングレードの潜在市場が拡大しています。
生分解性・環境に優しい素材への需要急増
プラスチックフリーの包装や堆肥化可能な農業資材を追求するブランドオーナーは、産業用堆肥化条件下で60日以内に80~90%が分解されるキトサンフィルムを指定しており、その分解速度はポリエチレンよりもはるかに速いです。欧州の「使い捨てプラスチック指令」は、オキソ分解性ポリマーの使用を規制しており、これにより、配合開発者は、残留物を残さないキトサン種子コーティングや徐放性肥料へと注目を移しています。ヘアケアブランドでは、マイクロプラスチックを使用せずにホールド力を発揮する四級化キトサンを用いたジェルの再配合が進んでおり、海洋由来というストーリー性を活かして、店頭でのプレミアム価格設定を実現しています。こうした傾向により、世界のキトサン市場は単なる規制順守の枠を超え、生分解性がマーケティング上の強みへと変貌を遂げています。
アレルゲンへの懸念が食品・化粧品分野での普及を制限
低品質の甲殻類由来キトサンに含まれる残留タンパク質は、甲殻類に感作された人々にIgE反応を引き起こす可能性があります。このため、欧州食品安全機関(EFSA)は食品との直接接触に関する見解の発表を延期しており、化粧品ブランドは甲殻類由来であることを表示することを余儀なくされています。真菌や昆虫由来のキトサンであればアレルゲン表示を回避できる可能性がありますが、臨床安全性に関する資料が依然として不完全であるため、本格的な商業化が妨げられています。リスク評価が終了するまでは、大衆市場向けの食品や化粧品の処方開発者は、キトサンの配合を制限するか、より高純度のグレードに投資することになり、短期的な販売量の伸びは鈍化するでしょう。
セグメント分析
2025年には、エビの殻が世界のキトサン市場生産量の45.55%を占めると見込まれています。これは、タイ、ベトナム、インドにおける確立された物流体制に支えられており、150万トンの殻廃棄物が専用の脱アセチル化ラインに供給されているためです。カニは、アラスカや北欧の加工業者が殻の回収体制を強化し、脱アセチル化の収率向上と単位コストの削減を図っていることから、CAGR13.25%で成長を牽引すると予測されています。昆虫の外骨格や真菌のバイオマスは、ヴィーガン、ハラール、コーシャを謳う新たな原料として台頭していますが、インフラが未整備であるため、抽出コストは依然として20~30%高くなっています。季節的な変動は依然として世界のキトサン市場に影響を与えており、エルニーニョ現象の年には気候の異常によりエビの漁獲量が減少するため、加工業者は甲殻類と菌類を混合した原料を用いて供給のリスクヘッジを図っています。イカ由来のキトサンは依然としてニッチな存在ですが、その透明性と低粘度により、高級化粧品市場でプレミアム価格が付けられており、海洋由来原料の多様化の可能性を示しています。
ノルウェーやカナダにおけるカニを原料とする生産能力の拡大は、冷水漁業廃棄物の有効利用を助成する補助金によって支えられており、EUグリーンディールに基づきトレーサビリティを求める欧州のバイヤーにとって、供給の安定性を高めています。アジア各国政府による食品廃棄物を活用した昆虫養殖への奨励策もまた、パイロット規模のクロコバエ由来キトサン製造プラントを育成しており、循環型経済の新たな展開を切り開いています。昆虫由来のキトサンは現在、世界のキトサン市場規模の2%未満に過ぎませんが、ライフサイクルアセスメント(LCA)の結果が良好であれば、精製コストが低下した際にそのシェアが拡大する可能性があります。全体として、原料の多様化は原材料リスクを低減し、養殖病の発生に脆弱な市場において価格の安定を支えています。
2025年には、工業用グレードのキトサンが世界市場規模の45.53%を占め、75~85%の脱アセチル化で十分な水処理や繊維分野のニッチ市場を埋めています。一方、医薬品およびバイオメディカル用グレードは、臨床的エビデンスが広まり、軍による止血用ドレッシングの調達が増加するにつれ、2031年までCAGR12.85%で、汎用グレードを上回る成長が見込まれます。脱アセチル化の程度、エンドトキシン負荷、分子量範囲によって価格帯が決まり、適正製造規範(GMP)に準拠したロットの小売価格は、工業用グレードの3~10倍となっています。
キトサン・コラーゲン複合体やナノゲルマトリックスをカバーする薬剤担体に関する特許が価格の堅調さを支える一方、プライメックス社、ヘッペ・メディカル・キトサン社、および少数の中国DMF保有者による寡占的な供給が、市場の規律を維持しています。工業用と医療用の基準の中間に位置づけられる食品グレードのキトサンは、米国では「一般に安全と認められる(GRAS)」ステータスの恩恵を受けていますが、欧州では完全な認可をまだ待っている状況です。その結果、グレードの階層が広がり、購入者は単純な数量要件ではなく、規制上のリスクや利益率への志向によってセグメント化されています。
地域別分析
欧州は、四級廃水規制および農業におけるキトサンの導入を簡素化する生物刺激剤としての分類に後押しされ、2031年までの年間平均成長率(CAGR)が14.51%と最も高い伸びを示す見込みです。ドイツでは、ポリアクリルアミドをキトサンに置き換える自治体による実証実験に資金を提供しており、スペインでは、合成殺菌剤の使用量を削減するため、ブドウ栽培においてキトサンスプレーが導入されています。英国の外傷センターでは、キトサン製ドレッシングが標準化されており、これにより病院からの需要が高まり、医療用途における同地域の主導的地位がさらに強固なものとなっています。
北米は2025年に世界のキトサン市場シェアの25.13%を占め、EPA(米国環境保護庁)の前処理基準や、戦場でのキトサン製止血剤の早期導入がこれを支えています。水処理施設の整備が進むにつれて成長は緩やかになりますが、吸入用医薬品グレードのキトサンが初のUSP(米国薬局方)規格に採用されたことから、医薬品分野の展望は依然として魅力的です。カナダの冷水カニ漁業は、汚染物質の少ない甲殻を提供しており、高品質な医薬品サプライチェーンを支え、地域の競合力を強化しています。
アジア太平洋地域は原料の大部分を供給しており、タイ、ベトナム、中国では年間約200万トンの殻廃棄物が処理されています。国内でのキトサンの普及状況にはばらつきが見られます。中国ではクロム排出基準が厳格化され、地域的な導入が促進されましたが、規制執行の不備により全国的な普及は抑制されています。日本は独自の加水分解技術を用いた化粧品グレードのオリゴ糖を専門としており、一方、インドの水産養殖拠点は、世界への輸出に向けた工業用グレードの生産を拡大しています。中東の新興市場では、海水淡水化の前処理としてキトサンの試験が行われており、南米では、関税やインフラ面の逆風にもかかわらず、ブラジルが有機大豆栽培にキトサン系生物農薬を導入するなど、着実に前進しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 水処理に関する規制の強化
- 生分解性・環境に優しい素材への需要の高まり
- キトサンオリゴ糖のバイオメディカル、化粧品、食品分野における用途の拡大
- 産業排水処理におけるバイオ由来の凝集剤への移行
- ヴィーガンおよびハラール/コーシャ市場における菌類・植物由来キトサンの採用
- 水産物および昆虫由来の廃棄物ストリームにおける循環型経済による価値化
- 市場抑制要因
- アレルゲンに関する懸念が、食品・化粧品の普及を妨げています
- 超高純度医療用キトサンの高コスト
- 真菌発酵能力の拡張性の限界
- 気候に起因する甲殻類のバイオマス供給量の変動
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 原料別
- エビ
- カニ
- イカ
- 菌類/菌糸体
- 昆虫の外骨格
- その他
- グレード別
- 工業グレード
- 食品グレード
- 医薬品・バイオメディカルグレード
- 形態別
- 粉末
- フレーク
- 液体
- ナノ/マイクロ粒子
- 用途別
- 水処理
- コスメ・パーソナルケア
- 医薬品・バイオメディカル
- 食品・飲料
- 農業・園芸
- 繊維・印刷
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Advanced Biopolymers AS
- Bio21 AS
- ChitoTech Co. Ltd
- D'Labs Chemicals Pvt Ltd
- Dainichiseika Color & Chemicals Mfg Co. Ltd
- Golden-Shell Pharmaceutical Co. Ltd
- GTC Bio Corporation
- Heppe Medical Chitosan GmbH
- Japan BioKey Inc.
- KIMICA Corporation
- KitoZyme SA
- Koyo World
- Marsing & Co A/S
- Meron Biopolymers
- Panvo Organics Pvt Ltd
- Primex ehf
- Qingdao Yunzhou Biochemistry Co. Ltd
- Tidal Vision Products Inc.
- Zhejiang Aoxing Biotechnology Co. Ltd
- Zhejiang Golden-Shell Biotechnology Co. Ltd
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日