


採血管:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Blood Collection Tubes - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 106 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124007
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の採血管市場の規模は25億5,000万米ドルと推定されており、2025年の23億9,000万米ドルから拡大し、2031年には35億4,000万米ドルに達すると予測されています。
2026年から2031年にかけて、CAGRは6.75%で推移すると見込まれています。
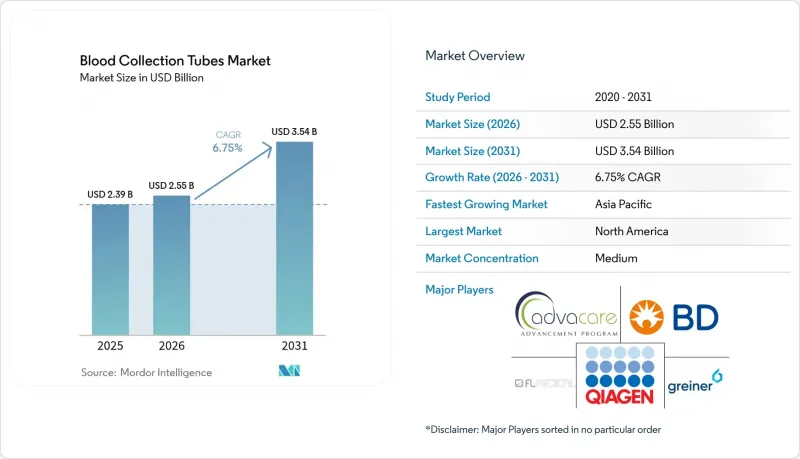
本レポートは、製品タイプ(血清分離用チューブなど)、材質(プラスチック製チューブおよびガラス製チューブ)、方式(真空式採血管および非真空式/シリンジ採血用チューブ)、用途(診断など)、エンドユーザー(病院・診療所など)、地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界の採血管市場の動向と洞察
慢性疾患の有病率の増加
糖尿病、心血管疾患、がんの発生率の上昇により、定期的なモニタリングの必要性が高まり、病院や外来施設における採血管の需要が持続的に増加しています。欧州や北米における高齢化は基礎的な需要を拡大させており、一方、新興経済国では、これまで不足していたガイドラインに基づく診断が導入されています。WHOの患者血液管理フレームワークは、貧血の削減や妊産婦保健プログラムにおいて、信頼性の高い検体品質が不可欠であることを強調しています。不安定なバイオマーカーを安定化させる新しい化学組成の採血管により、慢性疾患ケアの検査メニューが拡大しています。AIを活用したプラットフォームが普及するにつれ、早期発見の機会が広がり、分析対象物質の完全性を守る高品質な採血管が不可欠となっており、これにより採血管市場の上昇傾向がさらに強まっています。
診断検査件数の拡大
パンデミック後の改革により、検査室およびポイントオブケア検査のメニューは恒久的に拡大しました。現在、高スループット検査パネルは、年次健康診断、慢性疾患の経過観察、および対象を絞ったスクリーニングに組み込まれており、それぞれ1回の受診につき複数の種類の採血管が必要となります。Truvian Health社のベンチトップ型装置などの携帯型分析装置は、中核検査室との一致率が98%を達成しており、薬局や地域診療所への診断サービスの拡大を後押ししています。精密医療の取り組みにより、検体の複雑さはさらに増しています。臨床医は、RNA、cfDNA、または微量元素用に設計された採血管を必要とするバイオマーカー検査セットを要求するからです。このように検査の頻度が高まるにつれ、採血管の消費量は直接的に増加し、世界の採血管市場の成長を後押ししています。
不適切な血液取り扱いによる感染リスク
労働安全衛生機関は鋭利物管理を義務付けていますが、研修の不均一さにより、資源が限られている病院では針刺し事故のリスクが高まっています。OSHA(米国労働安全衛生局)は、穿刺防止容器の使用と即時廃棄を求めており、これが運営コストの増加につながっています。2024年には、異常気象により米国で1万9,000件以上の献血が中断され、採血ロジスティクスの脆弱性が露呈し、汚染リスクを高める可能性が浮き彫りになりました。一方、FDAは規格外のプラスチック製注射器に対する監視を強化しており、これは製品発売の遅延につながる可能性のある、より厳しい監督体制の兆候です。これらの要因が相まって、インフラやコンプライアンス予算が依然として乏しい地域では、市場の拡大が抑制されています。
セグメント分析
血清分離用チューブは、世界中の検査室におけるルーチンの生化学検査パネルを基盤として、2025年にも38.12%のシェアを維持しました。しかし、再生医療のプロトコルや細胞治療のワークフローを背景に、血漿分離用チューブの市場は2031年までCAGR8.53%で拡大する見込みです。血小板濃縮血漿が整形外科や皮膚科の臨床現場で支持を集めるにつれ、治療用途はCAGR9.33%を記録しています。成長因子を濃縮する新たな限外ろ過法が登場したことで、この需要曲線はさらに急勾配となり、採血管市場における特殊チューブの存在感が高まっています。
毛細管式マイクロ採血製品は、分析範囲を損なうことなく採血量を削減する「MiniDraw」などのデバイスに支えられ、小児科やポイント・オブ・ケアの現場でニッチ市場を切り拓いています。EDTAチューブは血液学において依然として不可欠であり、迅速血清用製品は、検査結果の迅速な判明が臨床措置を左右する緊急時のニーズを満たしています。これらの動向が相まって、バランスが取れつつも成長志向のポートフォリオが形成されており、このセグメントが採血管市場全体の成長に実質的に寄与することが確実視されています。
プラスチック製採血管は、破損しにくくコストが低いことから、2025年には採血管市場シェアの54.92%を占めました。しかし、持続可能性に関する規制や、微量元素分析における優れた分析対象物質の安定性に後押しされ、ガラス製チューブのCAGRは8.63%と最も高い伸びが見込まれています。EUの「包装および包装廃棄物に関する規則」では、2030年までにリサイクル可能性が義務付けられており、プラスチックの耐久性とガラスのような蒸気バリア性を融合させたハイブリッドチューブの研究開発が促進されています。
高度なケモPETのバリエーションは、生物安全性のガイドラインを満たしつつ、化学的不活性の点でガラスに匹敵するようになり、移行期における中間的な解決策としての地位を確立しています。デンマークで行われているリサイクルのパイロット事業は、使い捨てプラスチックに関連する規制上の罰則を緩和する可能性のある循環型プログラムの有望性を示しています。こうした素材の転換が勢いを増すにつれ、調達基準が再構築され、採血管市場における競争の激化がさらに強まっています。
地域別分析
北米は2025年に売上高シェアの35.02%を占め、この地位は成熟した診断インフラと自動化の早期導入によって支えられています。2026年に施行されるFDAの品質マネジメントシステム規制は、ISO 13485、2016との要件の整合を図り、医療機器の認可手続きを簡素化することで、国内生産と輸出を促進します。BD社が米国での生産能力に25億米ドルを投資すると表明したことは、同地域における堅調な需要への確信を裏付けています。2024年に発生した天候に起因する献血量の不足は、将来のインフラ投資の方向性を左右しうるレジリエンスの欠如を浮き彫りにしました。
アジア太平洋地域は、中国の「健康中国2030」に基づく医療の拡大や、インドにおける検査ネットワークの拡充を原動力として、2031年までにCAGR7.28%を記録すると予測されています。テルモによる1,500万米ドルの現地化投資は、地域の規模と規制上のインセンティブがもたらす魅力を示しています。一人当たりの支出の増加と、政府によるAIへの注力により、先進的な採血・検査システムの飛躍的な普及が可能となり、同地域は採血管市場の成長を牽引する原動力としての地位を確立しています。
欧州は、持続可能性に関する政策面でのリーダーシップに支えられ、堅調なシェアを維持しています。「包装および包装廃棄物に関する規則」は素材の革新を促進しており、EU各センター間での血小板溶解液の標準化に向けた協力体制により、高品質な治療用原料が確保されています。2025年までに血漿の自給率を25%にするという英国国民保健サービス(NHS)の目標は、確実な国内需要の拡大を示唆している一方、東欧の比較的小規模な市場では、インフラの近代化に伴い、段階的な需要拡大が見込まれます。これらの地域が総合的に、バランスの取れた需要構成を形成しており、これが世界の採血管市場の堅調な見通しを支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疾患の増加傾向
- 診断検査件数の拡大
- 外科手術および外傷治療の実施件数の増加
- 政府による献血推進の取り組みの拡大
- 真空採血システムの技術的進歩
- ポイント・オブ・ケア検査市場の急速な成長
- 市場抑制要因
- 不適切な血液の取り扱いによる感染リスク
- 価格感応度と償還上の制約
- 使い捨てプラスチックに対する規制圧力
- 原材料サプライチェーンにおける変動性
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 血清分離チューブ
- EDTAチューブ
- 血漿分離チューブ
- ラピッド血清チューブ
- キャピラリーマイクロ収集チューブ
- その他の製品タイプ
- 素材別
- プラスチックチューブ
- ガラス管
- 方式別
- 真空採血管
- 非真空式/シリンジ採血用チューブ
- エンドユーザー別
- 病院・クリニック
- 診断検査室
- 血液バンクおよび輸血センター
- ポイント・オブ・ケア/在宅ケア環境
- 用途別
- 診断
- 治療薬(輸血/細胞療法)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Becton, Dickinson & Company
- Greiner Bio-One International GmbH
- Terumo Corporation
- Sarstedt AG & Co. KG
- Qiagen N.V.
- F.L. Medical Srl
- AdvaCare Pharma
- Narang Medical Limited
- Hindustan Syringes & Medical Devices Ltd
- DWK Life Sciences(Wheaton)
- RAM Scientific Inc.
- Nipro Medical Corporation
- Sekisui Medical Co., Ltd.
- Medtronic plc
- Danaher Corp.(Radiometer)
- Cardinal Health Inc.
- Shenzhen Kanghua Bio-medical(KHB)
- Greiner AG Holding
- BD Vacutainer Systems
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 106 Pages
- 納期
- 2~3営業日


