


プラント資産管理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Plant Asset Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123999
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、プラント資産管理市場の規模は、2025年の98億2,000万米ドルから2026年には110億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR12.12%で推移し、2031年には195億1,000万米ドルに達すると予測されています。
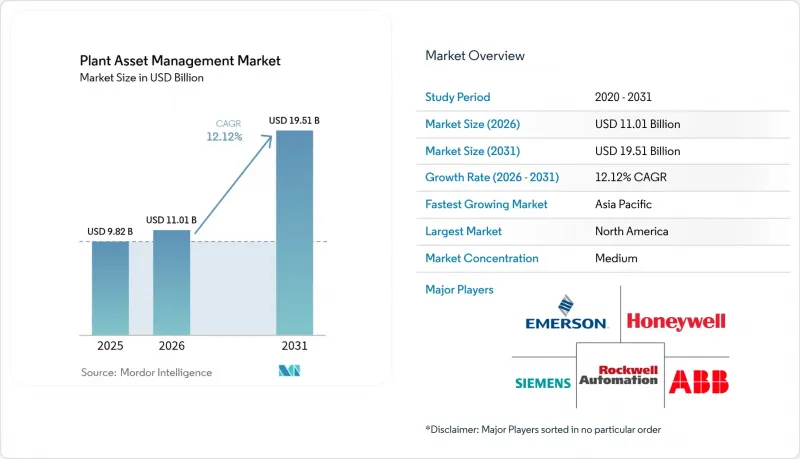
本レポートは、提供形態(ソフトウェア、サービスなど)、導入形態(オンプレミス、クラウドなど)、資産の種類(回転機器、固定機器など)、エンドユーザー(エネルギー・電力、石油・ガスなど)、組織規模(大企業および中小企業(SME))、および地域ごとに分類されています。
世界のプラント資産管理市場の動向と洞察
IIoTを活用したリアルタイム分析の導入
IIoTデバイスとエッジコンピューティングを組み合わせたプラントでは、継続的なセンサーデータストリームにより、設備総合効率(OEE)が30%向上し、ミリ秒単位での異常検知とオペレーターによる迅速な対応が可能になります。大手製造業者は、手動による点検を廃止し、予知保全タスクを自動的に実行することで、15%のコスト削減を実現しています。AIとIIoTを組み合わせることで、人間の介入なしに修理スケジュールを設定する自己診断型資産が実現します。これは、資産の老朽化に直面している施設にとって極めて重要な転換点となります。しかし、運用ネットワークがITドメインに接続される際、データの相互運用性のギャップや新たなサイバーセキュリティリスクが生じるため、こうしたメリットは相対的に抑制されています。そのため、IIoTのより広範な導入を支援するため、標準化されたプロトコルやゼロトラストアーキテクチャが経営陣の注目を集めています。
予知保全および処方的保全プログラムの拡大
早期導入企業では、予期せぬダウンタイムが激減し、メンテナンスの作業時間が短縮された結果、予測メンテナンスプロジェクトの投資対効果は5対1から10対1に達しています。時間ベースのメンテナンスから状態ベースのメンテナンスへの移行により、資産の寿命は最大40%延長され、メンテナンス費用は18~25%削減されます。現在、プリスクリプティブ・アナリティクスがバトンを受け継ぎ、最適な修正策を提案し、業務への影響を最小限に抑えるようスケジュールを調整しています。精度の向上により、かつて技術者の信頼を損なっていた誤警報が減少しているほか、センサー価格の下落や従量課金型のクラウドモデルにより、新規参入者の参入障壁も低くなっています。包括的なプログラムを導入した工場では、故障が50%減少し、資産の稼働率が2桁の伸びを示しています。
初期投資(CAPEX)の高さとROIの不確実性
センサー、ゲートウェイ、ライセンス、トレーニングがセットになると、フル機能のシステムは1拠点あたり100万米ドルを超えることもあり、多くの中小企業にとっては大きな負担となります。文書化されたROIは5:1から10:1の範囲ですが、投資回収には複数の予算サイクルをまたぐ場合があり、承認プロセスが複雑化します。支出を運営予算に振り向ける成果連動型サービスが注目を集めており、ベンダーは稼働率や省エネ効果の最低基準を保証しています。また、パイロット段階から段階的に本格導入へと移行する戦略もリスクを軽減し、全社展開前の実証を可能にします。したがって、レンタルセンサーやサブスクリプション型分析サービスの利用拡大は、プラント資産管理市場への参入を広げる上で極めて重要です。
セグメント分析
2025年には、企業が状態監視ダッシュボード、資産パフォーマンス管理スイート、分析エンジンを中核とした信頼性向上プログラムを推進した結果、ソフトウェアが売上高の50.70%を占めました。導入の複雑さとスキル不足が、サービス部門をCAGR12.74%で牽引しており、これはプラント資産管理市場で最も速い成長率となっています。コンサルティング、統合、およびトレーニングプロジェクトは、各ブラウンフィールドサイトが独自の制御アーキテクチャを持ち、それに合わせた特注のデータパイプラインを必要とするため、依然として主要な収益源となっています。中小企業(SME)の顧客は、稼働時間や省エネの達成目標に報酬を連動させる成果ベースの契約を好んでおり、これによりリスクを低減し、社内の賛同を確保しています。ベンダー各社は、競争の激しい入札で差別化を図るため、ハードウェア、ソフトウェア、およびアドバイザリー専門知識をパッケージ化することをますます増やしています。オンボード分析を行うAI搭載センサーがハードウェアの売上を押し上げていますが、依然として最大の利益源は、顧客の定着率を高める定期的なソフトウェアライセンス料や長期サービス契約から得られています。
統合ソリューションはOEMの戦略を後押ししています。エマーソン社は、2024会計年度においてソフトウェアおよび制御ソリューションが前年比48%拡大し、同部門の売上高が総売上高の30.5%に達したと報告しています。このような勢いは、統合時間を短縮し、セキュリティ保証を容易にする統合スタックへの移行を裏付けています。ドメイン特化型AIモデルが成熟するにつれ、ソフトウェアチームは、技術者が障害のトラブルシューティングをより迅速に行えるようにする原因分析ライブラリを組み込んでおり、これによりプラント資産管理市場におけるソフトウェアセグメントの優位性がさらに強まっています。
多くの産業系顧客が運用データのローカルガバナンスを強く求め、広域回線では達成不可能な確定的な応答時間を必要としているため、オンプレミス展開は53.20%の市場シェアを維持しています。しかし、政策立案者によるデータ居住規則の明確化や、ハイパースケーラーによる業界固有の制御機能を備えた地域ゾーンの展開に伴い、クラウドサブスクリプションはCAGR13.05%を記録しています。新規プロジェクトにおけるプラント資産管理市場の規模推計では、ハイブリッド設計が主流となっています。企業は生テレメトリデータをエッジノードにストリーミングして即時処理を行い、その後、分析結果をバッチ処理してクラウドリポジトリに送信し、フリートレベルの最適化を図っています。このパターンにより、レイテンシが重要な制御機能と、オンサイトインフラの予算を圧迫してしまうような弾力的な分析機能を組み合わせることが可能となります。
プライベート5Gネットワークは、Wi-Fiを阻害する干渉やローミングの問題なしに、数千もの移動体やアクセスが困難な資産を接続することで、分散型アーキテクチャの魅力をさらに高めています。エネルギー、石油、ガス業界の企業は、厳格な安全監査のため、依然としてエアギャップ方式やDMZで保護されたシステムを好む傾向にありますが、離散型製造業者は、設備投資(CAPEX)を最小限に抑えるSaaSスイートを好む傾向にあります。予測期間を通じて、複数拠点を持つ企業は、レガシーな設備をクラウド接続されたノードへと再構築し、地域を跨いだベンチマーク分析による知見を引き出し、高度な分析モジュールに対するベンダーのビジネスチャンスを拡大すると予想されます。
地域別分析
北米は、レガシーインフラ、成熟した5Gの展開、およびリアルタイムの排出量追跡を促進する厳格な環境規制により、2025年の収益の40.80%を占めました。送電網の近代化に対する連邦政府のインセンティブや、エネルギー効率向上のための税額控除が、公益事業および重工業分野における高い導入率を支えています。地域の大学とOEMが協力して、AIを活用したメンテナンスを実証するパイロットラボを運営しており、プラント資産管理市場における主導的地位をさらに強固なものにしています。
アジア太平洋地域は、中国の再生可能エネルギー設備の拡大や、スマートファクトリーを優先するインドの「生産連動型インセンティブ(PLI)」制度に後押しされ、2031年までにCAGR12.76%で成長を加速させています。日本および韓国の政府は、5Gやロボティクスのテストベッドを支援しており、民間企業にとってのリスク認識を低減させています。資産の平均使用年数が短いことに加え、積極的な生産能力の拡大が進んでいるため、多くの工場では段階的なアップグレードを経ずに、直接予測保全へと移行することが可能となっています。現地のベンダーは、手頃な価格のセンサーと、データ居住要件を満たすために地域内でホストされるクラウドバックエンドをセットで販売しており、これが中小企業における導入を後押ししています。
欧州では、「欧州グリーンディール」および「企業の持続可能性報告指令」の下で着実な成長が見られます。これらはいずれも、エネルギーおよび気候変動に関する開示のために、資産レベルでの詳細なデータを必要としています。ドイツのプロセス産業におけるデジタルツインのパイロットプロジェクトは、ESG報告を効率化すると同時に、メンテナンス費用を削減しています。東欧の新興製造拠点は、資産分析を、賃金水準の高い西欧の競合他社に対する競争力向上の手段と捉えています。南米、中東・アフリカは現時点では規模が小さいもの、鉱業、水資源、エネルギーの多角化戦略が投資を喚起しており、特にソブリン・ファンドがデジタルインフラを優先している地域では、堅調な1桁台半ばの成長率を示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- IIoTを活用したリアルタイム分析の導入
- 予知保全および処方保全プログラムの拡大
- 既存プラントにおけるデジタルツインの統合
- 安全および環境に関する厳格なコンプライアンス要件
- 超低遅延の資産データ向けプライベート5Gネットワーク
- コスト効率に優れたモニタリングを推進するエッジAIセンサー
- 市場抑制要因
- 初期設備投資(CAPEX)の高さとROIの不確実性
- 当該分野に精通した信頼性エンジニアの不足
- サイバーセキュリティおよびデータ主権に関する懸念
- レガシーOTプロトコルの断片化が統合コストを膨らませています
- バリューチェーン分析
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済動向が市場に与える影響の評価
第5章 市場規模と成長予測
- 提供別
- ソフトウェア
- 資産パフォーマンス管理(APM)
- 状態および振動監視
- 予測分析プラットフォーム
- サービス
- 導入および統合
- トレーニングおよびサポート
- ハードウェア/デバイス
- ソフトウェア
- 展開別
- オンプレミス
- クラウド
- ハイブリッド/エッジ
- 資産の種類別
- 回転機器
- 固定設備
- 計装・制御機器
- 電気設備
- エンドユーザー別
- エネルギー・電力
- 石油・ガス
- 化学・石油化学
- 鉱業・金属
- 航空宇宙・防衛
- 自動車・輸送産業
- 食品・飲料
- 医薬品・ライフサイエンス
- 水・廃水処理
- その他
- 組織規模別
- 大企業
- 中小企業(SME)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- ASEAN
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- UAE
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB
- Emerson Electric
- Honeywell International
- Siemens
- Rockwell Automation
- SKF
- Schneider Electric
- General Electric
- Endress+Hauser
- Yokogawa Electric
- AVEVA
- IBM
- AspenTech
- Bentley Systems
- Dassault Systemes
- Bosch Rexroth
- SAP
- Oracle
- Ramco Systems
- Investment Analysis
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日