


P2P融資:市場シェア分析、業界動向と統計、成長予測(2021年~2031年)
Peer-to-Peer Lending - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2021 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123803
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、P2P融資市場の規模は、2025年の257億8,000万米ドル、2026年の280億3,000万米ドルから、2031年までに440億3,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は9.45%となる見込みです。
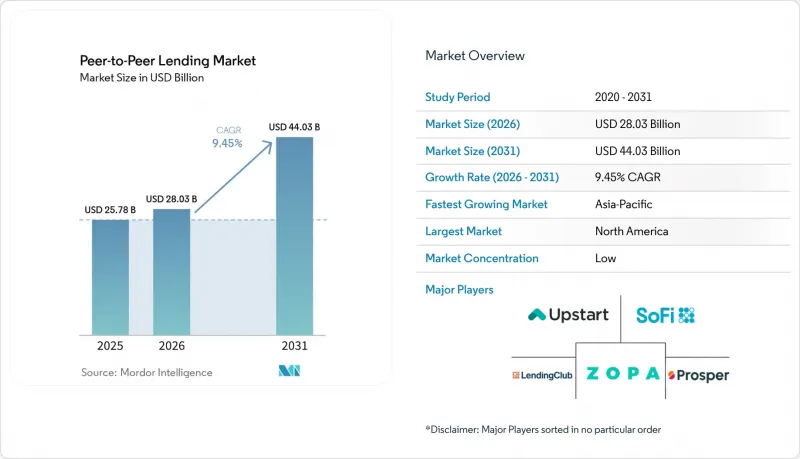
本レポートは、借入人の種類(個人、企業)、返済期間(短期、中期、長期)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のP2P融資市場の動向とインサイト
非銀行系融資への需要の高まり
P2P融資市場は、消費者および中小企業分野において、銀行が十分に満たせていない信用需要の恩恵を受け続けています。支店網の密度の格差、銀行の与信審査の厳格化、および中小企業向け融資のカバー範囲の不均一さにより、非銀行による仲介は、単なる利便性のためのチャネルではなく、信用システムにおける恒久的な要素となっています。エノバ・インターナショナル(Enova International)の報告によると、2025年の融資実行額は78億米ドルに達しており、これは従来の銀行の審査基準の外で活動する借り手の規模を示しています。インドネシアなどの市場では、プラットフォーム規則の正式な制定も、規制当局が現在、デジタル非銀行融資を、システムから排除すべきものではなく、監督すべき構造的な融資層として扱っていることを示しています。したがって、P2P融資市場には堅調な需要基盤がありますが、融資額の増加によって今世紀初頭にみられたような損失の連鎖が再現されないようにするためには、プラットフォーム側による借り手層のより厳格なセグメンテーションが依然として求められます。
デジタルによる新規登録および融資承認プロセスの迅速化
P2P融資市場は、審査時間を数日から数秒へと短縮する与信審査システムによって推進されています。自動化されたオンボーディング、デジタル本人確認、リアルタイムの信用評価により、借り手の利用プロセスにおける摩擦が軽減され、プラットフォームは少額の融資や時間的制約のある資金調達依頼をより効率的に処理できるようになっています。このスピード面での優位性により、P2P融資市場の潜在顧客基盤は拡大しています。というのも、少額の運転資金や売掛金前払い、その他の時間的制約のある使用事例は、単位あたりの処理コストが大幅に低下して初めて現実的なものとなるからです。こうしたワークフローを効果的に拡大できるプラットフォームは、以前の拡大を制限していた手作業によるコスト負担を負うことなく、地方都市に進出し、より小規模な借り手層にサービスを提供できるようになります。
管轄区域ごとの規制のばらつき
P2P融資市場には依然として統一された規制モデルが存在せず、そのため国境を越えた事業拡大はコストがかかり、時間がかかります。資本要件、借り手へのエクスポージャー上限、エスクローの取り扱い、開示基準、商品分類などについて各国の規則が異なるため、プラットフォームは、スケーラブルな単一のテンプレートではなく、市場ごとに異なる運営設計を必要とすることが多々あります。韓国は2026年4月に家計債務対策を強化し、P2P住宅ローン商品にもLTV(融資対価値比率)規制を拡大適用しました。一方、ベトナムは正式なサンドボックス制度に移行し、恒久的なライセンシング前に、プラットフォームが期間限定の試験期間内で運営を継続できるようになっています。欧州ではECSPR(欧州消費者金融サービス規制)の枠組みを通じてより明確な道筋が示されていますが、それでも資本、情報開示、事業縮小計画が必要であり、小規模な事業者にはその資金を常に確保できない場合もあります。その結果、P2P融資市場において、コンプライアンス体制の強さが参入障壁となりつつあり、複数の法域にわたって事業を拡大できるプラットフォームの選択肢が狭まっています。
セグメント分析
2025年時点で、P2P融資市場のシェアの68.1%を個人借り手が占めており、北米や英国における債務整理、住宅改修資金、医療費ローンといった取引量の多い商品に支えられ、CAGR8.9%で成長すると予測されています。P2P融資市場の消費者向け分野は、依然として継続的な需要の源泉から恩恵を受けており、借り手は従来の銀行が通常提供するサービスよりも迅速な審査決定や柔軟な利用を重視しています。アップスタート社の発表によると、2025年第4四半期に組成された住宅ローンおよび自動車ローンの資金調達の70%は、11の機関パートナーから調達されたものであり、消費者向け融資分野が垂直的に多様化しつつあり、単一の資金源への依存度が低下していることが示されています。
2025年、法人借り手はP2P融資市場シェアの31.9%を占めており、このセグメントは2026年から2031年にかけてCAGR11.2%で成長すると予測されています。P2P融資業界のこの分野が勢いを増しているのは、中小企業が依然として運転資金の不足に直面しており、特に融資額が小さすぎたり、営業実績が短すぎて従来の銀行の与信審査を通過できない場合が多いからです。組み込み型流通は、P2P融資業界のビジネスサイドにおける借り手開拓のあり方を変えつつあり、融資のオファーは、独立した融資ポータルサイトではなく、ソフトウェア、決済、および加盟店向けワークフロー環境内で表示されるケースが増えています。オープンバンキングのデータにより、プラットフォームはリスクをより正確に評価し、小規模企業の資金調達までの時間を短縮できるため、請求書および売掛金融資は依然として特に魅力的な選択肢となっています。
地域別分析
2025年時点で、北米はP2P融資市場シェアの58%を占めており、同地域は2031年までCAGR8.7%で成長すると予測されています。米国には最大規模のプラットフォームと最も充実した機関投資家による資金プールが存在するため、同地域は引き続き世界のP2P融資市場の基軸となっています。ビジネスモデルは大きく変化しており、主要な融資元は、個人間マッチングから、資金調達の柔軟性とコンプライアンス対応能力を向上させる銀行免許または銀行のような運営構造へと移行しています。アップスタート(Upstart)はこの変化を象徴しており、AI主導の与信審査、多様な資金調達チャネル、そして主流の金融システムとのより緊密な連携を重視しています。カナダは州ごとに融資規制が異なるため、市場規模は依然として小さく、分散した状態が続いています。一方、メキシコは依然として発展の初期段階にあり、中小企業向け融資活動は限定的な状況にあります。
欧州は2025年に23%のシェアを占め、P2P融資市場において依然として第2位の地域となっています。英国は、成熟したブランドに支えられ、欧州における主要市場であり続けていますが、市場は以前のピーク時よりも厳しい商品規制の下で運営されています。ECSPRの枠組みは、一部のプラットフォームが国境を越えて事業を拡大する一助となっていますが、その資本、情報開示、および事業縮小に関する要件により、小規模な企業は合併や撤退を余儀なくされています。
アジア太平洋地域は2025年に11%のシェアを占めており、同地域のP2P融資市場は2031年までCAGR12.8%で成長すると予測されています。これにより、アジア太平洋地域はP2P融資市場において最も成長の速い地域となっており、規制の正常化とデジタル融資インフラの整備が同時に進んでいることが背景にあります。インドでは、改訂された「NBFC-P2P指令」により、エクスポージャー上限、レバレッジの取り扱い、エスクロー決済基準が厳格化され、市場により明確な運営ルールが提供されたことで、同国は主要な成長の牽引役となっています。インドネシアやベトナムも、短期的なコンプライアンスコストが上昇するとしても、長期的な規模拡大を支えるより正式な監督体制へと移行しつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 銀行以外からの融資への需要の高まり
- デジタルオンボーディングおよび融資審査サイクルの迅速化
- 金利に敏感な市場における投資家の利回りへの需要
- クレジットスコアリングの対象範囲を拡大するためのオルタナティブデータの活用
- 中小企業向けソフトウェアおよび決済プラットフォームとの組み込み金融(Embedded Finance)に関する提携
- マーケットプレース・レンディング・プラットフォームへの機関投資家の参入拡大
- 市場抑制要因
- 管轄区域ごとの規制のばらつき
- 信用損失の変動性と投資家のリスク認識
- 卸売資本サイクルに対するプラットフォームの資金調達への依存度
- 手数料、リスク、返済条件に関する借り手の知識不足
- 価値およびサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 借入人の種類別
- コンシューマー
- 債務統合ローン
- 住宅改修/ 不動産ローン
- 医療費ローン
- 自動車/ 自動車ローン
- 教育/ 学生ローン
- その他の個人向けローン
- 企業
- 運転資金ローン
- 設備ファイナンス
- 請求書/売掛金ファイナンス
- 不動産/ 不動産開発ローン
- スタートアップ・成長・事業拡大向け融資
- その他の事業向け融資
- コンシューマー
- 返済期間別
- 短期(12ヶ月未満)
- 中期(1~5年)
- 長期(5年以上)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- その他のアジア太平洋諸国
- 中東・アフリカ
- トルコ
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Prosper Marketplace, Inc.
- Upstart Holdings, Inc.
- Kiva
- Bondora AS
- PeerBerry
- EstateGuru OU
- CrowdProperty Limited
- Faircent
- LenDenClub
- i2ifunding
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


