


患者中心のヘルスケアアプリ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Patient-centric Health Care App - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123792
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、患者中心のヘルスケアアプリ市場の規模は2025年に261億3,000万米ドルと評価され、2026年には362億8,000万米ドルから成長し、2031年までに1,873億4,000万米ドルに達すると推定されています。
予測期間(2026年~2031年)におけるCAGRは38.85%となる見込みです。
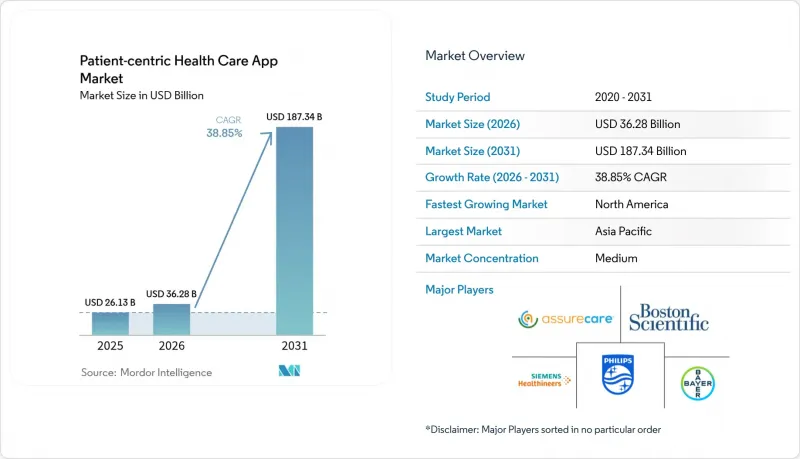
本レポートは、動作モード(スマートフォンアプリ、ウェブアプリ、ハイブリッドアプリ)、用途(ウェルネス管理など)、エンドユーザー(患者による自己利用など)、配信プラットフォーム(iOS、Android、クロスプラットフォーム/プログレッシブWebアプリ)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の患者中心型ヘルスケアアプリ市場の動向とインサイト
慢性疾患の負担増と高齢化
現在、非感染性疾患は全世界の死亡原因の74%を占めており、公衆衛生当局は医療機関の外での継続的なモニタリングを推進するようになっています。中国で2,883人を対象に行われた試験のデータによると、アプリを活用した糖尿病管理プログラムにより、空腹時血糖値が1.68 mmol/L、HbA1cが0.45パーセントポイント低下し、特に治療遵守率の高いユーザーではより顕著な効果が確認されました。ノボノルディスク社は、投与データをコーチングアプリに直接送信する「コネクテッドペン」技術を軸に商業提携を構築しており、製薬収益を測定可能な治療遵守率と連動させています。テラドック・ヘルス社の報告によると、同社の糖尿病プログラム参加者の58%が1年後に寛解レベルのア1c値に達し、高血圧患者の88%が血圧の改善または維持に成功しており、デジタルアプローチが薬物療法を補完する有効な手段であることが実証されています。平均寿命が延びる中、これらの結果は、保険者が予算を予防的なデジタル関与に振り向けている理由を裏付けています。
モバイルおよびクラウド接続における技術の進歩
アジア太平洋地域では、5Gの展開や、臨床グレードの信号をリアルタイムでストリーミングするエッジコンピューティングのパイロット事業に支えられ、2023年にモバイル経済の価値が8,800億米ドル増加しました。米国食品医薬品局(FDA)は、検証試験で95%の感度と98%の特異度を達成した心房細動検出アルゴリズムを搭載したオムロンの接続型血圧計を承認しました。Epic Systems社は、2025年までに2億8,000万件の患者記録を政府支援のTEFCAネットワークに統合することを約束し、低遅延のデータ交換のための全国的な基幹ネットワークを構築することになります。スマートフォン用カメラアプリ「FibriCheck」は、心房細動の検出において98.3%の感度を示し、FDAの審査を通過しました。これにより、一般消費者向けデバイスでもクラスII医療機器の基準を満たせることが実証されました。これらの成果は総じて、患者中心のヘルスケアアプリ市場を支える技術基盤を強化するものです。
相互運用性とデータ標準化の欠如
2024年末時点で、拡張USCDI+がんデータ要素への対応を公約していた認定ITベンダーはわずか6社にとどまっており、データセマンティクスの統一に向けた進展の遅さが浮き彫りになっています。セコイア・プロジェクトのロードマップでは、2025年にQHIN間FHIRパイロット事業が予定されていますが、これは真のプラグアンドプレイ型データ交換が、今後数回の予算サイクルにわたって部分的なものに留まることを意味します。患者は依然として、ダウンロードポータルやログイン情報、PDF形式の退院サマリーなどをあちこちで使い分ける必要があり、エンゲージメントアプリが依存する経時的な全体像の把握を複雑にしています。ガバナンス機関が共通の識別子やバージョン管理を徹底するまでは、この断片化が患者中心のヘルスケアアプリ市場の成長を抑制することになるでしょう。
セグメント分析
2025年、iOSおよびAndroidストアの世界の普及範囲を背景に、スマートフォン向けプログラムが患者中心のヘルスケアアプリ市場シェアの45.12%を占めました。医療システムが、デバイスの断片化に伴うコストを回避する「一度コードを書けばどこでも展開可能」という経済性を求める中、ハイブリッドアプリは2031年までにCAGR41.02%を達成する見込みです。また、相互互換性により、規制の厳しい環境において極めて重要なプライバシー更新やセキュリティパッチの適用も簡素化されます。Epic社のアプローチ--クラウドマイクロサービスから意思決定ロジックを取得するネイティブモバイルフロントエンド--は、ハイブリッドスタックがユーザーインターフェースを書き換えることなく、新興のAIモジュールをどのように取り込むかを示しています。その結果、ハイブリッドツールチェーンを採用する開発者は、患者中心のヘルスケアアプリ市場において、単一プラットフォームに依存する競合他社よりも迅速に事業を拡大できる立場にあります。
この転換は、保険者側の要件によっても同様に後押しされています。健康保険プランでは、加入者が好みの通信手段を選択できるよう、ショートメッセージサービス、アプリのプッシュ通知、電子メールといったマルチチャネルによる連絡をますます求めるようになっています。ハイブリッドフレームワークは、これらのメッセージングチャネル間でビジネスロジックを再利用することで、アップグレードにかかる時間を短縮します。医療提供組織がエンゲージメントに連動した価値ベースのボーナスを追求する中、低コストなクロスプラットフォーム構築への需要が、持続的な二桁の収益拡大を支えることになります。
ウェルネス管理は、減量コーチング、睡眠トラッキング、予防医療のリマインダーに後押しされ、2025年には患者中心のヘルスケアアプリ市場規模の38.02%を占めました。しかし、規制面での動きにより、注目はエビデンスに基づいた「メンタルヘルスおよびマインドフルネス」へとシフトしており、2031年までにCAGR42.11%で急成長すると予測されています。FDAは、うつ病治療薬「Rejoyn」および慢性不眠症治療薬「SleepioRx」を承認し、ソフトウェアを治療法として活用する道筋を正式に確立しました。デジタル認知行動療法プログラム向けのCMS請求コードは、保険償還の正当性をさらに高め、雇用主が健康福利厚生パッケージにサブスクリプション型アプリを含めることを後押ししています。また、自己負担による支払いに前向きな消費者の存在も、潜在的な顧客基盤を拡大させています。特に、非同期型のチャットや瞑想セッションを「居心地の良い空間」と感じるZ世代のユーザーの間で、その傾向は顕著です。これらの要因が相まって、患者中心のヘルスケアアプリ市場において、メンタルヘルス関連の使用事例はイノベーションの最前線に位置し続けています。
地域別分析
北米は2025年においても41.78%のシェアを維持しました。これは、TEFCAに基づく相互運用性ルールと、FDAの成熟したデジタル治療薬の枠組みに支えられたものです。CMSは2025年の料金表に「高度なプライマリケア管理(GPCM1-3)」コードを追加し、遠隔コーチングや生体測定モニタリングが、リスク層別化された定額払い制度の下で請求可能となることを保証しました。Epic社が2025年までに顧客基盤をTEFCAに移行させるという公約により、2億8,000万件の個人記録に対して高精度なデータフィードが提供されることになり、この地域は成果連動型契約の試験場となるでしょう。とはいえ、小規模な診療所における医療従事者の抵抗や、農村部におけるブロードバンド格差の解消が進まないことが、この地域の成長の上限を抑制しています。
アジア太平洋地域は、モバイルファーストの医療システム構築と、デジタルサービスを国民皆保険の政策に組み込む政府の取り組みに後押しされ、CAGR39.95%で最も急速に成長している地域です。インドのヘルステック市場は2025年に250億米ドルに達する見込みであり、遠隔医療が取引件数を牽引し、AIを活用した放射線画像診断が地方病院の処理能力を向上させています。中国がWHOが支援する「デジタルヘルスに関するグローバル・イニシアチブ」に参加したことで標準化が加速する一方、通信事業者は遠隔手術のパイロット事業における遅延を削減するため、病院キャンパス向けのプライベート5Gの導入を模索しています。東南アジアにおける投資動向--Halodocの1億米ドルのシリーズE資金調達やDoctor Anywhereの4,080万米ドルの資金調達--は、ベンチャー投資への意欲が依然として高いことを示しており、多国籍企業がインターフェースをインドネシア語やタイ語にローカライズしている理由を裏付けています。
欧州では、「欧州健康データ空間(European Health Data Space)」プログラムの下で、15%台半ばの着実な拡大が見られます。ドイツはクラスIIのデジタル治療機器の承認をリードし、英国は国民保健サービス(NHS)のトリアージ回線にAIアルゴリズムを組み込んでいます。統一されたプライバシー規則により国境を越えた展開が加速していますが、地域ごとの償還規則の違いにより、導入状況には依然としてばらつきが見られます。中東・アフリカおよび南米では、スマートフォンの普及率上昇に伴い長期的な成長余地がありますが、インフラやデジタルリテラシーの制約により収益化が遅れており、患者中心のヘルスケアアプリ市場においては、これらの地域は第二の波として位置づけられています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疾患の負担の増大と高齢化
- モバイルおよびクラウド接続における技術の進歩
- パンデミック後のデジタルヘルスへの受容の高まり
- 価値に基づく医療への移行と治療成果連動型報酬制度
- 患者の関与および服薬遵守に関するソリューションへの注目が高まっています
- 製薬企業とヘルステック企業間の戦略的提携
- 市場抑制要因
- 相互運用性の欠如およびデータの標準化の欠如
- ワークフロー統合の課題に起因する臨床医の抵抗
- 人工知能およびデジタルヘルスに関する規制枠組みの変遷
- 根強いデジタルデバイドと、資源の乏しい環境におけるアクセス制限
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 運用モード別
- 電話ベース
- ウェブベース
- ハイブリッドアプリ
- 用途別
- ウェルネス・マネジメント
- 疾患および治療管理
- メンタルヘルスとマインドフルネス
- 服薬遵守
- その他の用途
- エンドユーザー別
- 患者(自己使用)
- プロバイダー/ クリニック
- 支払者
- 製薬・医療技術分野のスポンサー
- 配信プラットフォーム別
- iOS
- Android
- クロスプラットフォーム/ プログレッシブ・ウェブ・アプリ
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Apple Inc.(CareKit)
- Google LLC(Fit/Health Connect)
- Koninklijke Philips N.V.
- Teladoc Health Inc.
- Epic Systems Corp.(MyChart)
- Merck & Co. Inc.
- Pfizer Inc.
- Novartis AG
- Bayer AG
- Oracle Health(Cerner)
- Athenahealth Inc.
- AssureCare LLC(IPatientCare)
- MobileSmith Health
- Mfine Pvt. Ltd
- MyFitnessPal Inc.
- Omada Health Inc.
- Babylon Holdings Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


