


インターベンショナル・オンコロジー機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Interventional Oncology Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123791
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、インターベンショナル・オンコロジー機器の市場規模は、2025年の27億2,000万米ドルから2026年には30億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR9.69%で推移し、2031年には47億8,000万米ドルに達すると予測されています。
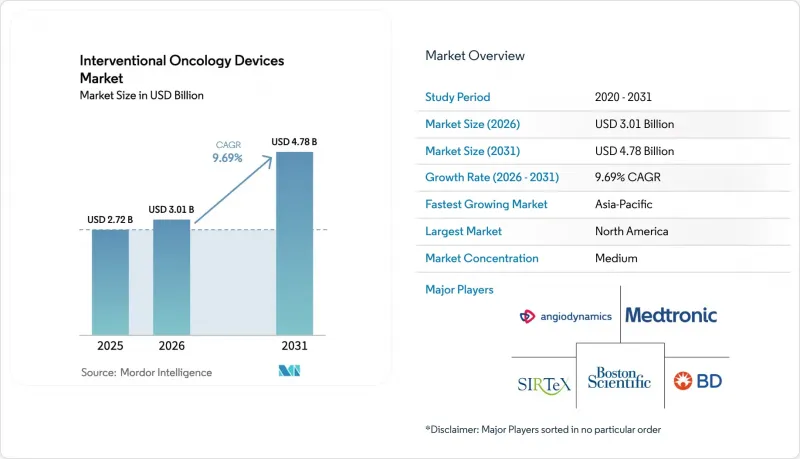
本レポートは、製品タイプ(アブレーションデバイス、塞栓デバイスなど)、手技タイプ(アブレーション、塞栓、併用療法)、がんの種類(肝臓がんなど)、エンドユーザー(病院、がん専門医療センターなど)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のインターベンショナル・オンコロジー機器市場の動向と洞察
がん有病率の上昇がインターベンショナル治療の需要を牽引
2024年の世界のがん新規罹患数は2,000万件に達し、2020年比で15%増加しました。そのうち、画像誘導療法の主な対象となる肝臓、肺、腎臓のがんは、420万件の診断を占めています。国際原子力機関(IAEA)は、世界的に1万2,000台の線形加速器が不足していると推計しており、これを受けて腫瘍専門医は、その代替手段としてカテーテルを用いた塞栓術や経皮的アブレーションに目を向けています。中国の「第14次五カ年計画」では、2027年までにコーンビームCTを備えた500か所のがんセンターを設立するために28億米ドルが割り当てられており、これによりアジア太平洋地域における医療機器出荷量の5分の1近くを占める需要が見込まれています。65歳以上の国民が33%を占める日本の人口構成は、肝細胞がんの年間9%の増加と関連しており、この患者群に対しては、切除術よりもラジオ塞栓術による治療がますます行われるようになっています。また、米国の大学病院でも外照射療法の待機リストが報告されており、これによりインターベンショナル腫瘍学クリニックへの早期紹介が進み、1日あたりのアブレーション処理件数が18%増加しています。
画像誘導ナビゲーションおよびリアルタイム融合技術の進歩
AIナビゲーションにより、処置前の計画立案時間が45分から12分に短縮され、放射線科医は1日あたり4件から6件の症例を処理できるようになりました。フィリップスの「LumiGuide」は、事前に取得したCT画像にリアルタイムの超音波画像を重ね合わせることで、肺生検における針の再配置を38%削減しています。FDAの承認を受けた「LungVision」は、気管支鏡映像と3Dマップを組み合わせることで、周辺結節のアブレーション時間を22分短縮するとともに、気胸の発生率を4.5%に低減します。マサチューセッツ総合病院におけるApple Vision Proの初期臨床運用では、ホログラフィックによる肝臓の切除縁が視野内に投影され、陽性切除縁の発生率を19%削減しています。ナビゲーション技術が単なる補助的なツールから、標準治療に不可欠な医療機器へと進化する中、こうした革新技術がインターベンショナル・オンコロジー機器市場を強化しています。
高い設備投資コストが、資源が限られた環境での導入を妨げている
ターンキー方式のインターベンショナル・オンコロジースイートの価格は280万米ドルであり、この金額はインドの公立病院の78%、ブラジルの65%の年間設備投資予算を上回っています。マイクロ波発生装置だけでも18万~25万米ドルで販売されており、1症例あたりの使い捨て消耗品費は8,500米ドルに上り、これはインドネシアやナイジェリアにおける自己負担額の中央値の4倍に相当します。東南アジアにおけるリース利用率はわずか12%にとどまっており、西欧の41%と比較すると、技術の普及が4~6年遅れることになります。18%~35%の輸入関税と90日間のリードタイムが利用率をさらに低下させ、投資回収に必要な損益分岐点である60%を下回っています。
セグメント分析
塞栓療法用デバイスは、30日間の薬剤溶出ビーズが肝細胞がんの腫瘍制御率を2倍に高めることから、CAGR12.29%で成長し、インターベンショナル・オンコロジー機器市場全体の成長率を上回ると予想されます。アブレーションデバイスは、肝臓および肺での応用を背景に、2025年においても依然としてインターベンショナル・オンコロジー機器市場の46.71%のシェアを占めていました。しかし、2023年以降、平均販売価格は年率8%下落しています。これは、マイクロ波発生装置の価格を既存メーカーより35%低く設定する、低コストの中国系新規参入企業の圧力によるものです。不可逆的電気穿孔法は、CPTによる償還が開始されたことを受け、膵臓の適応症において普及が進んでおり、その結果、1施術あたりの収益が77%増加しました。
ナビゲーションおよび画像診断システムは、独自のAIアルゴリズムにより計画時間を短縮し、手術室の処理能力を向上させるため、42%の粗利益率を実現しており、年間200件以上の症例を扱う病院に対し、35万米ドルという価格設定を受け入れさせることに成功しています。付随的な使い捨て製品は症例数に比例して売上が伸びていますが、Premier Inc.が交渉した共同購入契約の下で、2桁の価格譲歩を余儀なくされています。塞栓用マイクロスフィアは高額な償還が認められており、イリノテカンを含有したビーズを使用することで、大腸がん転移における客観的奏効率が、通常の塞栓療法の53%に対し71%に上昇しています。
併用療法は、カテゴリー1Aのガイドライン指定を獲得した生存率の向上が原動力となり、CAGR13.09%の軌道に乗っています。アブレーションは2025年のインターベンショナル・オンコロジー機器市場規模の49.13%を占めていましたが、北米および西欧での普及率が頭打ちとなっているため、成長率は8.2%へと鈍化しています。塞栓術はY-90技術の革新を活用し、CAGR10.1%を達成しています。線量測定技術の進歩により、腫瘍に150グレイの線量を照射しつつ実質組織への影響を最小限に抑えることが可能となり、その結果、切除不能な肝細胞がんにおける生存期間中央値が10.7ヶ月から16.4ヶ月へと延長されました。
化学塞栓療法は動脈血流量を68%低減させることで、腫瘍に隣接する血管における熱吸収を軽減し、アブレーションマージンを1.2 cm拡大させます。メドトロニック社のインピーダンス制御による出力制御技術は、炭化や重なりによる損傷を低減し、従来はリスクが高かった部位でもこの治療法の実施を可能にしています。FDAによる「ブレークスルー指定」は、臨床試験の期間を短縮し、保険償還の承認を加速させることで、さらなる追い風となっています。
地域別分析
北米は2025年の売上高の41.64%を占めました。これは、マイクロ波肝アブレーションの料金表が12%引き上げられ、1症例あたり3,847米ドルとなったこと、およびCMS(米国医療保険センター)による90日間の暫定適用方針に支えられたものです。米国での普及率は高く、すでに4,200の施術室にコーンビームCTが導入されているため、成長率は7.8%に鈍化しています。カナダでは、オンタリオ州とブリティッシュコロンビア州がY-90放射線塞栓術を公的保険の対象に追加し、1万2,000人の患者が恩恵を受けたことで、成長率は9.4%に上昇しました。メキシコ市場は11.2%のペースで拡大しており、2025年には1万8,000人の米国人患者が、60%安い費用と4週間短い待ち時間を求めて国境を越えて肝臓アブレーションを受けました。
アジア太平洋地域はCAGR14.08%を記録し、成長の原動力となっています。中国は2024年から2025年にかけて47の医療機器を承認し、500カ所のがんセンターに28億米ドルを割り当てており、これは同地域の出荷量の18%を占めています。日本では、高齢人口の多さを踏まえ、骨転移に対する凍結アブレーションが診療報酬基準に追加され、1回あたり42万円(約3,200米ドル)とされました。インドでは、「アユシュマン・バーラト」保険制度の下で、5億人の国民に対する治療費が償還されるようになり、16.1%という最も高い成長率を記録しています。
スカンジナビア地域では、価値ベースの調達入札において低侵襲治療を優先することで、市場の一部の低迷を相殺しています。中東・アフリカ地域は、GCC(湾岸協力理事会)加盟国の国民に対し治療費の40%を補助する、ドバイやリヤドの医療観光拠点に支えられ、12.6%のCAGRを記録しています。南米は10.9%の成長率を示しており、2025年3月にブラジルの国民健康保険制度(SUS)においてマイクロ波アブレーションの保険適用が開始されたことが牽引役となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自己免疫疾患の有病率の上昇
- 免疫測定法および分子診断法の進歩
- 意識の高まりと早期発見の取り組み
- 自動化マルチプレックス検査プラットフォームの拡大
- AIを活用したパターン認識によるターンアラウンド時間の短縮
- 互換性のある参照資料が承認プロセスを加速させています
- 市場抑制要因
- 低・中所得国における高度な診断技術のコストの高さ
- 標準化された基準の欠如/ 偽陽性
- 特殊試薬のサプライチェーンにおける脆弱性
- マルチプレックスアッセイに対する規制当局の監視強化
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- アブレーションデバイス
- 熱アブレーション
- 非熱アブレーション
- 塞栓デバイス
- 塞栓剤
- 送達用アクセサリー
- ナビゲーション・イメージングシステム
- 付随的な使い捨て製品
- アブレーションデバイス
- 手技タイプ別
- アブレーション
- 塞栓術
- 併用療法
- がんの種類別
- 肝臓
- 肺
- 乳がん
- 腎臓
- 前立腺
- 骨転移
- 膵臓
- その他のがん
- エンドユーザー別
- 病院
- がん専門医療センター
- 外来手術施設
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AngioDynamics
- Becton, Dickinson & Company
- Boston Scientific Corporation
- Cook Medical
- Guerbet Group
- HealthTronics Inc.
- IceCure Medical
- Johnson & Johnson(Ethicon)
- Medtronic
- Merit Medical Systems
- Profound Medical Corp.
- Siemens Healthineers
- Sirtex Medical
- Stryker Corp.
- Terumo Corp.
- Varian Medical Systems
- Medwaves Inc.
- Mirabilis Medical
- Monteris Medical
- ABK Biomedical Ltd.