


筋電計:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Electromyography Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 122 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123768
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
筋電計の市場規模は、2025年の12億6,000万米ドルから2026年には13億4,000万米ドルへと拡大し、2031年までに19億6,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR7.81%で成長する見込みです。
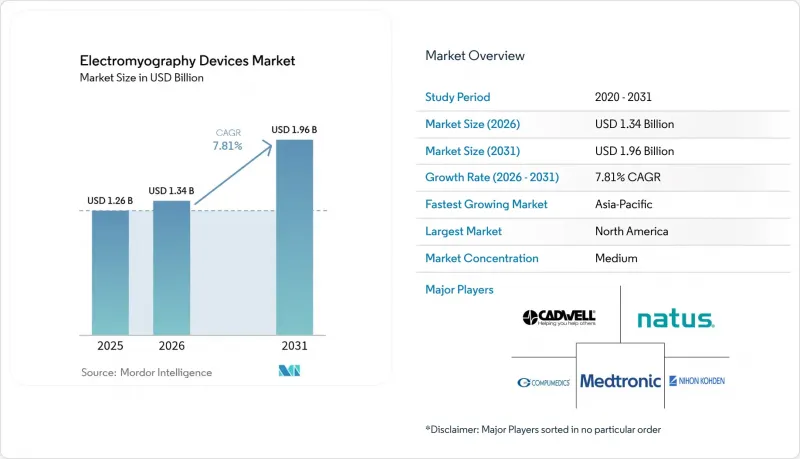
本レポートは、製品タイプ(据え置き型、携帯型、ウェアラブル型、統合型EMG-EEG)、検査タイプ(表面電極、針電極、高密度電極、神経伝導)、用途(神経学、術中モニタリング、整形外科・スポーツ、疼痛管理、調査)、エンドユーザー(病院、クリニック、日帰り手術センターなど)、および地域(北米など)ごとに分類されています。市場予測は金額(米ドル)で表示されています。
世界の筋電計市場の動向とインサイト
神経筋疾患の有病率の上昇
米国疾病予防管理センター(CDC)の報告によると、2020年から2024年にかけてALSの有病率が12%増加したことを裏付けるように、ALS、筋ジストロフィー、重症筋無力症の全世界の症例数は増加傾向にあります。筋電図(EMG)は、運動ニューロン疾患と末梢神経疾患を区別するための決定的な検査であり続けており、臨床医は現在、疾患の進行を追跡するために6~12ヶ月ごとに再検査を指示しています。国民皆保険制度が導入されている市場では、経過観察のための検査費用の償還が容易になり、患者1人あたりの機器利用率が2倍になっています。WHOの2024年版報告書によると、神経疾患は世界のDALY(障害調整生命年)の9.4%を占めており、筋電図検査機器市場が埋めることのできる診断上のギャップが浮き彫りになっています。
高齢人口の急速な増加
日本の65歳以上の人口比率は2023年に29.1%に達し、2030年までに神経変性疾患が18%増加すると予測されています。中国は2028年までに神経科の病床を15,000床新設する計画であり、各病床につき少なくとも1台の据え置き型EMGコンソールの導入が予算に計上されています。北東アジアや南欧州に集中する需要により、取扱説明書を現地語に翻訳し、サービス提供範囲を拡大するベンダーには大きなメリットがあります。韓国の規制当局は2024年に14機種の新規医療機器を承認しており、これは国内メーカーの勢いを示しています。
高い導入コストと維持費
高度なコンソールは最大15万米ドルにもなり、多くの地方病院の予算を上回ります。ブラジルでは2024年、神経科分野への4,200万米ドルの支出のうち、EMGに充てられたのはわずか18%にとどまり、残りはMRIやCTに振り向けられました。Natus社や日本光電が提供する、新品より40%安い価格設定の認定中古プログラムは、この問題を解決する一つの手段であり、アルゼンチンが2025年に6つの再生モデルを承認したことで、その有効性がすでに実証されています。
セグメント分析
2025年、固定式コンソールは、病院の神経検査室におけるマルチモーダル機能と高い処理能力に支えられ、筋電計市場シェアの57.11%を維持しました。これらは包括的な診断における筋電計市場の規模を支え続けていますが、設備投資予算が逼迫しているため、その成長は緩やかなものにとどまっています。1枚あたり200米ドル未満のウェアラブルパッチは、CAGR 11.43%を記録しており、スポーツや家庭環境での継続的なモニタリングを可能にすることで、筋電計市場を再構築しています。8~16チャンネルのポータブル装置は、特にスペースが限られている外来診療や移動式手術室において、戦略的な中間的な位置を占めています。EMGとEEGを統合した装置は、睡眠医学やてんかん調査の分野で利用されており、高価格帯を維持しているもの、依然としてニッチな市場にとどまっています。
携帯型機器の採用が加速していることは、大型カートを設置するスペースが不足している外来センターにとって追い風となっています。Compumedics社は、2024年の携帯型機器の売上高が22%増加したと報告しており、これはノートパソコンサイズのアンプへの移行が確かなものとなっていることを裏付けています。次世代の据え置き型システムには現在、交換可能なモジュールが搭載されており、購入者はシステム全体を交換することなくチャンネル数を拡張できます。一方、ウェアラブル機器はアルゴリズムによるノイズ除去の恩恵を受けており、2024年の試験では臨床用コンソールとの一致率が88%に達しました。欧州における持続可能性への圧力も、システム全体の買い替えよりもモジュール式のアップグレードをさらに後押ししています。
表面法は、特に歩行やリハビリの評価において、痛みを伴わず迅速であることから、2025年には46.52%のシェアを占めました。しかし、大学やスタートアップ企業が運動単位の詳細なデータを追求する中、高密度アレイは年率10.25%の成長を遂げています。こうしたシステムは、高い単価とサービス契約を通じて、筋電計市場の規模に他とは比べ物にならないほど大きく貢献しています。針筋電図は、神経根症や筋疾患の診断において依然として代替のきかないものであり、保険会社が別途償還する神経伝導検査とセットで提供されています。
5,000~1万5,000米ドルの価格帯で、64~256チャンネルのグリッドが市販されるようになったことで、研究機関における調達障壁が低減しています。ウェアラブル機器が市場シェアの一部を吸収しているもの、依然として表面電極が使用されているため、表面筋電図の役割は安定しています。インドや中国における糖尿病スクリーニングプログラムにより、神経伝導検査の件数が増加しており、検査需要をさらに押し上げています。FDAのクラスII分類により規制上の障壁が低く抑えられているため、高密度デバイスと表面デバイスの双方の市場参入が加速しています。
地域別分析
北米は、神経伝導検査に対するメディケアの償還、成熟した電気診断検査室ネットワーク、および2024年のFDAによる23件の医療機器承認を背景に、2025年には39.41%のシェアを占めました。カナダでは、遠隔地のALS患者を対象に在宅EMGの保険適用範囲を拡大した一方、メキシコでは、公的部門の財政的圧力にもかかわらず、民間の病院チェーンが神経検査室の設備を刷新しました。競争企業間の敵対関係が顕著で、メドトロニック、ナタス、キャドウェルが病院向け入札の大部分を支配する一方で、デルシスとノラクソンはスポーツおよび研究分野のニッチ市場を開拓しています。
アジア太平洋地域は、中国の88億米ドル規模のインフラ整備計画や、日本の200の市立病院に対する補助金に後押しされ、9.12%という最も高いCAGRで推移すると予測されています。インドは神経学用機器に1億2,000万米ドルを計上しており、その40%が筋電図(EMG)向けとなっています。韓国は筋電図(EMG)システムを含む医療機器を42億米ドル分輸出し、同地域の製造能力の高まりを裏付けています。オーストラリアのスポーツ科学エコシステムが需要の漸増を牽引する一方、東南アジア市場では、地方への医療普及に向け、コスト効率の高い携帯型機器が優先されています。
欧州は堅調な中位に位置しています。ドイツでは2024年に18種類の新しいEMG製品が承認され、フランスではEMGを用いたボツリヌス毒素注射の保険適用範囲が拡大されました。英国では、理学療法センターへのウェアラブルEMGの導入に向けたパイロット事業が開始されました。中東およびアフリカでは、GCC諸国が医療インフラに18億米ドルを割り当て、卓越した神経医療センターが注目されています。南アフリカの民間病院では脊椎手術に携帯型EMGが採用されていますが、公立病院での導入は予算の制約を受けています。南米では依然として導入規模は小規模にとどまっており、ブラジルは2024年に340台のシステムを購入したもの、アルゼンチンでは財政的制約から再生品の導入が好まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 神経筋疾患および神経疾患の有病率の増加
- 世界の高齢人口の急速な増加
- 携帯型・ワイヤレス型EMGシステムへの技術的移行
- AIを活用したEMG自動分析の統合
- エリートスポーツのパフォーマンス分析におけるEMGの導入
- 低侵襲手術における術中神経モニタリングの需要
- 市場抑制要因
- 高度なEMGシステムの高い導入・維持コスト
- 訓練を受けた電気診断専門家の不足
- クラウド型EMGプラットフォームにおけるデータプライバシーおよびサイバーセキュリティのリスク
- ウェアラブルEMGにおける信号・ノイズおよび動きによるアーチファクトに関する課題
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 据置型EMGシステム
- 携帯型EMGシステム
- ウェアラブルEMGパッチ
- 統合型EMG-EEGシステム
- 調査の種類別
- 表面筋電図(Surface EMG)
- 針筋電図
- 高密度EMG
- 神経伝導検査
- 用途別
- 神経学診断
- 術中モニタリング
- 整形外科・スポーツ医学
- 疼痛管理・リハビリテーション
- その他
- エンドユーザー別
- 病院
- クリニック
- 外来手術センター
- スポーツリハビリテーションセンター
- 在宅医療
- 学術研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- ADInstruments
- Allengers Medical Systems Ltd.
- Ambu A/S
- Biometrics Ltd
- Cadwell Industries Inc.
- Clarity Medical Pvt. Ltd.
- Cometa Srl
- Compumedics Limited
- Delsys Inc.
- Electrical Geodesics Inc.
- iWorx Systems Inc.
- Medtronic plc
- Micromed S.p.A.
- Natus Medical Incorporated
- NCC Medical
- Neurosoft
- Nihon Kohden Corporation
- Noraxon USA Inc.
- OT Bioelettronica
- Thought Technology Ltd
- Zynex Inc.
第7章 市場機会と将来の展望



