


胎児牛血清:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Fetal Bovine Serum - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 182 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123765
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ウシ胎児血清の市場規模は、2025年の12億2,000万米ドル、2026年の13億米ドルから、2031年までに17億5,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は6.2%となる見込みです。
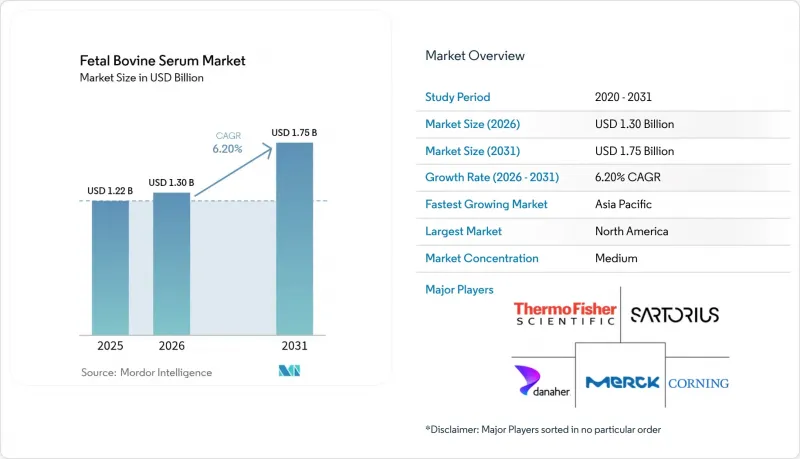
本レポートは、製品タイプ(標準/通常、熱不活化、活性炭/デキストラン除去、透析処理済みなど)、用途(バイオ医薬品製造、ワクチン製造、細胞培養維持など)、エンドユーザー(バイオテクノロジー/製薬、学術/研究、CMO/CRO、細胞バンクなど)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界の胎児牛血清市場の動向と洞察
COVID-19後のバイオ医薬品の急速なスケールアップ
パンデミック対応の生物製剤向けに構築された生産能力は現在も稼働中であり、FBSを添加した培地を用いた定期的なシードトレインの維持管理が必要とされています。2025年にCytivaが発表した16億米ドル規模のシングルユースバイオリアクター拡張プロジェクトでは、少なくとも2029年まではプロセス開発の試験運転に血清が使用される予定です。サムスンバイオロジクスの第5プラントは2024年後半に18万リットルの灌流容量を稼働させましたが、これによって、生産用リアクターで定義済み培地が使用されている場合でも、シードトレインは依然として血清に依存していることが確認されています。2025年に世界のバイオ医薬品生産能力の38%を占めていたCMO(受託製造企業)は、FBSのグレードやロット試験を規定した顧客指定のプロトコルに従っており、事実上、ベースラインの需要量を固定しています。こうした状況により、無血清システムにおける革新が進んでいるにもかかわらず、ウシ胎児血清市場の需要には下限が設けられています。
拡大する細胞・遺伝子治療のパイプライン
2025年には、6つの新たな細胞療法の適応症が米国FDAの承認を得ましたが、それぞれが血清を消費する商業規模の体外培養工程を必要としています。ノバルティスは、2024年にKymriahの製造拠点で幹細胞用認定FBSを1万2,000リットル使用したことを明らかにしており、これは2023年比で19%の増加となります。規制上の先例により、治験途中の培地変更は推奨されておらず、比較可能性に関するリスクから、スポンサーは検証済みの血清プロセスを放棄することを躊躇しています。国際細胞・遺伝子治療学会(ISCTG)の2025年ガイドラインでは、FBSロットの事前認定が求められており、これにより血清は後期臨床試験にさらに定着することになります。その結果、胎児牛血清市場は、先進治療のパイプラインから持続的な需要を得ています。
倫理的懸念と規制当局の精査
欧州医薬品庁(EMA)は現在、先進医療用医薬品に使用される血清について、個々の牛群までのトレーサビリティを義務付けており、小規模な供給業者にとってコンプライアンスコストが増加しています。米国農務省動植物衛生検査局(USDA-APHIS)も、2025年6月に米国の輸出業者に対して同様の監督措置を提案しました。カリフォルニア大学システムは、助成金による研究において、FBSの購入ごとにその正当性を説明することを求めています。これらの措置によって需要がなくなるわけではありませんが、開発者が長期的な評判リスクを慎重に検討するため、胎児牛血清業界の成長率は鈍化しています。
セグメント分析
再生医療の臨床試験では厳格な汚染物質検査が求められるため、幹細胞用認定血清は年率7.25%の成長が見込まれており、これは牛胎児血清市場全体の規模を上回るものです。活性炭/デキストラン除去済みのロットは、2025年の売上高の31.55%をすでに占めており、ハイブリドーマおよび内分泌研究の分野で確固たる地位を維持しています。加熱不活化および透析処理された製品は、日常的な培養や代謝アッセイに使用される一方、エクソソーム除去グレードの製品は、2025年のISEVガイドラインを受けて需要が拡大しています。ガンマ線照射および低IgG製品は、ウイルスワクチンや免疫学の調査方法を保護し、胎児牛血清市場における価格階層を強化しています。
定義済み培地の代替品が登場するにつれ、汎用グレードの血清は利益率の圧迫に直面していますが、プレミアムグレードは依然として価格決定力を維持しています。ATCCの2025年認証基準では完全な分析証明書が要求されるため、低コストのサプライヤーは不利な立場に置かれています。多系分化の仕様を満たす製造業者が10社未満であるため、間葉系幹細胞認定ロットの供給は依然として逼迫しています。胚性幹細胞のプロトコルは定義済み培地へと移行しつつありますが、従来のフィーダー細胞依存性細胞株では依然としてFBSが指定されています。この二極化は、コスト重視のニッチ市場と性能重視のニッチ市場の間で、胎児牛血清市場における格差が拡大していることを示しています。
地域別分析
北米は2025年の売上高の41.55%を占めましたが、干ばつによる牛群の縮小が、現地のバイオ医薬品需要が高まる中でも供給を脅かしています。GMP基準のコールドチェーンを備えた中西部地域の食肉処理場は少なく、単一障害点(SPOF)のリスクが生じており、バイヤーはサーモフィッシャー社が2025年に締結したような買収によって確保された南米産の血清へと購入先をシフトさせつつあります。血清フリーへの移行が最も急速に進んでいるのは米国とカナダであり、これは予測期間の後半において、同地域の成長が世界の胎児牛血清市場全体の成長に遅れをとることを示唆しています。
アジア太平洋地域は、バイオシミラーの生産拡大とワクチン製造能力の増強により、2031年までに7.22%の成長が見込まれています。中国は、現地の供給業者がTSE(伝達性海綿状脳症)の規制遵守に苦戦しているため、輸入血清に依存しています。一方、インドのワクチン生産拠点は、FBSを用いたシードトレイン方式を維持しています。日本の条件付き承認制度は再生医療への応用を促進しており、韓国のCMO(受託製造業者)はバイオリアクターの生産能力を拡大していますが、そのプロセスは依然として血清を用いたシードトレインから始まっています。オーストラリアとニュージーランドは高品質の血清を収集していますが、地域の成長需要を満たすだけの牛の頭数が不足しており、国境を越えた物流の複雑化を招いています。
欧州では、成熟した製薬クラスターと、垂直統合型サプライヤーに有利な厳格なトレーサビリティ規制により、需要が維持されています。ドイツと英国は特殊グレードの血清に対する研究開発(R&D)ニーズを支えており、一方、フランスは依然として血清に依存するワクチン生産ラインを維持しています。南米は主に供給地域であり、ブラジルの2億2,000万頭の牛群が輸出の流れを支えていますが、国内需要は控えめです。中東・アフリカでは、現地のバイオ製造インフラが限られているため、消費への寄与はごくわずかです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- COVID-19後のバイオ医薬品分野における急速な事業拡大
- 拡大する細胞・遺伝子治療のパイプライン
- 動物用およびヒト用ワクチンの生産量の増加
- 受託細胞培養製造(CMO/CRO)の台頭
- 培養肉に関する研究開発資金が急増しています
- 米国の牛頭数の減少により、FBSの供給が逼迫しています
- 市場抑制要因
- 牛肉産業の景気サイクルに起因する価格変動
- 倫理的な懸念と規制当局による監視
- 無血清培地の導入加速
- 組換えアルブミン代替品の普及が進んでいます
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- スタンダード/レギュラーFBS
- 熱不活化FBS
- 木炭/ デキストラン除去FBS
- 透析済みFBS
- クロマトグラフィー精製(低IgG)FBS
- 幹細胞用認定FBS
- 胚由来SC認定
- 間葉系幹細胞用認定
- エクソソーム除去済みFBS
- ガンマ線照射済みFBS
- 用途別
- バイオ医薬品の製造
- ワクチン製造(ヒト用および動物用)
- 細胞培養の維持・増殖
- 幹細胞の調査と治療
- 診断/IVD
- 体外受精(IVF)および生殖医療
- エクソソームに関する研究
- 抗体生産およびハイブリドーマ
- エンドユーザー別
- バイオテクノロジー・製薬企業
- 学術研究機関
- CMOおよびCRO
- 細胞バンクおよびバイオレポジトリ
- 診断検査室
- 動物病院および調査機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Atlas Biologicals
- Avantor Inc.(VWR)
- Bio-Techne Corp.
- Biowest-Sera Scandia SA
- Bovogen Biologicals Pty Ltd.
- Capricorn Scientific GmbH
- Corning Incorporated
- Danaher Corp.(Cytiva)
- Gemini Bio-Products
- HiMedia Laboratories Pvt Ltd.
- Merck KGaA(Sigma-Aldrich)
- Moregate BioTech
- PAN-Biotech GmbH
- Proliant Biologicals LLC
- Rocky Mountain Biologicals LLC
- Sartorius AG
- Serana GmbH
- South Pacific Sera Ltd.
- TCS Biosciences Ltd.
- Thermo Fisher Scientific Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 182 Pages
- 納期
- 2~3営業日


