


地域熱供給:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
District Heating - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123760
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
地域熱供給市場の規模は2025年に534億6,000万米ドルと評価され、2026年の542億5,000万米ドルから2031年までに583億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは1.47%となる見込みです。
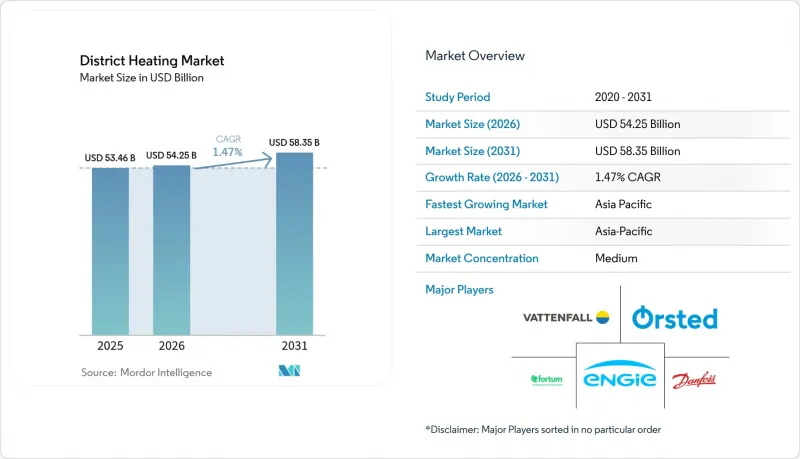
本レポートは、プラントの種類(ボイラープラント、熱電併給(CHP)など)、熱源(石炭、天然ガスなど)、用途(住宅、商業、工業)、供給温度帯(高、低など)、および地域別に分類されています。本レポートでは、市場予測および市場規模(米ドル)を提示しています。
世界の地域熱供給市場の動向と洞察
EU全域での化石燃料ボイラーの段階的廃止義務化が、改修需要を後押ししています
欧州連合(EU)による石油・ガスボイラーの禁止措置が加速していることで、改修需要が地域熱供給市場へと流入しています。加盟各国は2030年までに4,000万世帯以上を追加で接続することを目指しており、これにより既存のガス供給網における「座礁資産」リスクを低減しています。個別のヒートポンプの設置にスペース上の制約がある高密度都市部では、改修プログラムが特に魅力的です。新たな規制により、大規模データセンターは余熱を都市熱供給網に供給することが義務付けられており、これにより負荷の多様化と収益の安定性が向上しています。そのため、デンマーク、ドイツ、フランスの公益事業者は、建物所有者の義務を満たし、カーボンニュートラルな熱供給に対するEUイノベーション基金の助成金を活用するため、低温熱供給網の拡張を優先しています。
中国の超低排出CHPへの転換
中国のクリーン暖房政策は、地域熱供給市場を、電気ボイラー、ヒートポンプ、低排出CHP施設からなるハイブリッドな構成へと導いています。河北省と山東省でのパイロットプロジェクトでは、従来の石炭火力設備と比較して粒子状物質の排出量が90%近く削減されたことが実証されており、一方、系統連系型ヒートポンプは再生可能エネルギーの設備利用率を向上させています。学術調査で示された「低石炭シナリオ」によれば、2030年までに中国の地域熱供給需要の34%を電気技術で賄うことが可能となり、東南アジアへの設備輸出の道が開かれると予測されています。そのため、各省当局は、大気質目標とピークカット目標を整合させるべく、屋上太陽光発電や蓄熱システムの優遇措置を地域熱供給の免許とセットで提供しています。
米国の低人口密度地域における高額な系統連系料
米国の郊外における新たな地域熱供給ラインは、800ユーロ/kWを超える接続料金に直面しており、人口密度が低い地域ではプロジェクトの実現可能性を損なっています。州ごとの規制のばらつきや連邦政府によるインセンティブの欠如が財務リスクを増幅させ、脱炭素化の潜在能力が高いにもかかわらず、導入の進展を遅らせています。収益保証なしに長期融資を担保できるほどの財務体力を備えた地方公営事業者はほとんどありません。カリフォルニア州の「クライメート・カタリスト・プログラム」は、データセンターの熱再利用計画のリスク低減に着手していますが、その成果を中西部や北東部に広げるには、より広範な政策の調和が必要です。明確な料金体系が確立されていないため、見込み顧客は躊躇しており、キャンパスや軍事施設以外でのネットワーク整備が鈍化しています。
セグメント分析
廃熱回収ステーションは、2026年から2031年にかけてCAGR4.57%で拡大すると予測されており、これは地域熱供給市場全体の成長率を大幅に上回ります。プロジェクトの経済性は、一次燃料費の削減に加え、脱炭素化の特性を収益化する新しい企業向け電力購入契約(CPPA)モデルによって支えられています。対照的に、CHP(熱電併給)は2025年時点で地域熱供給市場シェアの61.35%を維持しており、ベースロード供給および系統調整サービスにおける地域熱供給市場の規模を支えています。資産運営事業者は現在、熱貯蔵システムをCHPと組み合わせることで、稼働時間をピーク価格帯の時間帯にシフトさせ、余剰な再生可能エネルギー発電を吸収できるようにしています。熱専用ボイラー室は、ピーク需要の平準化や、完全なCHPサイクルが経済的に採算の合わない小規模ネットワークにおいて、ニッチな価値を持っています。
地域熱供給市場では、モジュール式ヒートポンプ・クラスターやデータセンターとの連携に対する関心が高まっています。これらは供給温度を低下させ、柔軟で多方向に対応可能な構成を可能にします。工業施設では、プロセス冷却と蒸気発生を同時に行える点でこれらのシステムが評価されており、自治体は供給源の多様化を通じてレジリエンスを高めています。標準化されたスキッド設計により、建設期間が短縮され、インフラファンドにとって魅力的な「建設・所有・運営・譲渡(BOOT)」契約が可能になります。予測期間中、層状バッファタンクの導入により、日中の負荷変動が平準化され、運営費の削減と、変動性再生可能エネルギーの導入率向上が見込まれます。
再生可能エネルギーは、地域熱供給市場において最も急速に成長する構成要素になると予測されており、CAGR 5.42%を達成し、既存のネットワークに地熱ダブルット、農業バイオマスボイラー、太陽熱発電所が追加される見込みです。欧州の都市では、地熱掘削のリスクを国の保証基金に組み入れることで、資金調達コストを削減し、プロジェクトの承認を加速させています。太陽熱の成長は、2023年だけで稼働を開始した28の大規模施設によって牽引されており、クリーン熱の地域熱供給市場規模に139 MWthを追加しています。天然ガスは、2025年においても依然として地域熱供給市場規模の44.10%を占めていますが、炭素価格の高騰やメタン漏洩への監視に直面しています。
産業廃熱は、再生可能エネルギーのさらなる統合が実現するまでの間、そのギャップを埋める「橋渡し」資源として台頭しています。経済性は配管距離や温度上昇幅に依存しますが、炭素価格の上昇により投資回収期間が短縮されています。小型モジュール炉(SMR)を利用した原子力熱は、プロセス用蒸気の用途において政策立案者の関心を集めていますが、依然として立地承認の可否に左右されています。全体として、熱源の多様化は地政学的リスクを低減させ、地域熱供給産業への資本流入をますます左右していくEUのタクソノミー規則にも合致しています。
地域別分析
北米の地域熱供給市場は、キャンパス内の蒸気ネットワークから、産業やデータセンターの廃熱を回収する混合温度システムへと移行しつつあります。ワシントン州のベリンガム・ウォーターフロント再開発のようなプロジェクトでは、従来のガスボイラーに比べて4倍も効率的な熱ネットワークが導入されています。しかし、この地域では、郊外での普及を妨げる高い系統連系料金が課題となっており、さらなる可能性を引き出すためには、統一されたインセンティブと料金制度の改革が必要であることが浮き彫りになっています。カリフォルニア州では、データセンターの廃熱回収を州の資金援助対象とする新しい法律が制定され、新たな成長の道を開く先進的な政策の一例となっています。
欧州は、広範な既存の配管網と野心的な脱炭素化の義務付けにより、地域熱供給市場において依然として最大のシェアを占めています。デンマークはそのベストプラクティスを示しており、同国のデータセンターの63%が余熱引き取り契約を計画しています。ドイツは2030年までに熱供給網における再生可能エネルギーおよび再生熱の割合を50%とすることを目標としており、これによりバイオマスガス化装置、地熱、および大規模太陽熱発電所への需要が刺激されています。所有形態の多様性--デンマークでは自治体、オランダでは民間--は、多様な投資モデルを生み出していますが、全体として技術的リーダーシップと輸出能力を維持しています。
中国を中核とするアジア太平洋地域は、地域熱供給市場において最も大きな量的な成長が見込まれています。市場志向の改革により、2003年以降、中国の暖房企業の全要素生産性は最大7.4%向上し、よりクリーンな燃料への転換に向けた基盤が整いました。日本と韓国は、高い負荷率を活かした高密度な都市ネットワークの構築を推進している一方、トルコとニュージーランドは深層地熱の供給を試験的に導入しています。現在、地域政策では大気質目標と再生可能エネルギーの導入を結びつけ、ネットワークの拡大と近代化を加速させる統合的な計画を促進しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EU全域における化石燃料ボイラーの段階的廃止義務化が改修を後押し(欧州)
- 中国の超低排出型コージェネレーションへの転換(アジア)
- 北欧およびベネルクス諸国の都市における都市ごみ発電の統合
- データセンターの廃熱を活用した第4-/5世代低温ネットワーク(北米および欧州)
- トルコとハンガリーにおける地熱発電の入札により、LCOHが低下しています 25ユーロ/MWh下回る
- 石油化学クラスターにおけるオフサイト工業用プロセス熱のPPA(米国およびEU)
- 市場抑制要因
- 人口密度の低い米国の地域における高額な系統連系費用(800ユーロ/kW以上)
- 東欧における不透明なガス価格上限制度が、CHPの経済性に影響を及ぼしています
- 熟練労働者の不足により、低温化改修が遅延しています(ドイツおよび英国)
- 熱利用者の「ロックイン」に対する認識が、グリーンボンドによる資金調達を制限している
- バリュー・サプライチェーン分析
- 規制および政府の取り組みに関する見通し
- 技術の展望と主要なイノベーション
- 投資分析
- COVID-19が地域熱供給に与えた影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- プラントタイプ別
- ボイラー
- 熱電併給(CHP)
- 給湯専用ボイラー
- 廃熱回収プラント
- 熱源別
- 石炭
- 天然ガス
- 再生可能エネルギー
- バイオマス
- 地熱
- 太陽熱
- 産業廃熱
- 石油・石油製品
- 原子力(SMRによる熱供給)
- 流通温度帯別
- 高温(100°C超)
- 中温(80~100°C)
- 低温(80 °C未満, 4G/5G)
- ネットワークタイプ別
- 閉ループ
- 開ループ
- 生産能力別
- 50 MWth以下
- 51~200 MWth
- 201~500 MWth
- 500 MWth以上
- 所有モデル別
- 公益事業
- 民間公益事業
- 官民パートナーシップ
- 用途別
- 住宅
- 商業
- 産業
- 公共・機関向け
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- スウェーデン
- デンマーク
- フィンランド
- 英国
- フランス
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動きと動向
- 市場シェア分析
- 企業プロファイル
- Vattenfall AB
- ENGIE SA
- Fortum Oyj
- Orsted A/S
- Danfoss A/S
- Veolia Environnement SA
- Statkraft AS
- NRG Energy Inc.
- Keppel Corporation Ltd.
- SP Group
- Korean District Heating Corp.
- Copenhagen Energy
- Logstor A/S
- Vital Energi Ltd.
- Alfa Laval AB
- Ramboll Group A/S
- Shinryo Corporation
- FVB Energy Inc.
- FortisBC Energy Inc.
- Kelag Waerme GmbH
- Empower Energy Solutions(Dubai)
- Helen Oy
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


