


空気圧機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Pneumatic Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 137 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123758
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
空気圧機器市場の規模は2026年に374億1,000万米ドルと推定されており、2025年の349億9,000万米ドルから拡大し、2031年には522億9,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR6.93%で成長すると見込まれています。
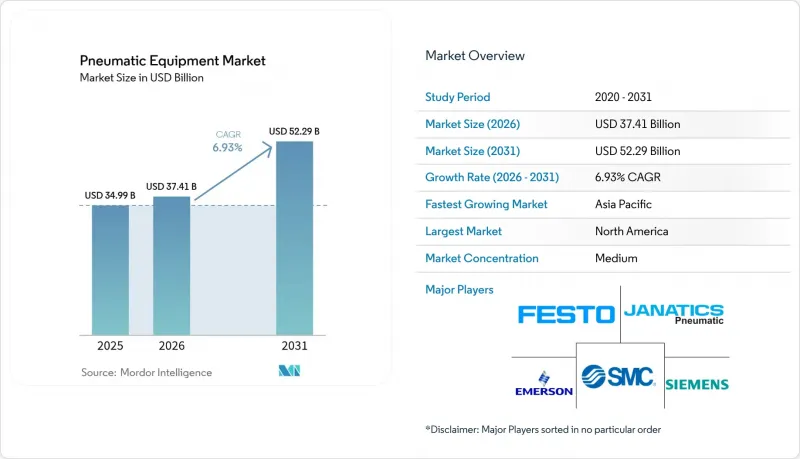
本レポートは、構成部品(アクチュエータ、バルブ、空気処理装置、継手およびチューブなど)、機能(モーション制御、流体制御、マテリアルハンドリングなど)、エンドユーザー産業(自動車、食品・飲料の加工・包装、航空宇宙・防衛など)、圧力範囲(低圧、中圧、高圧)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の空気圧機器市場の動向と洞察
業界を横断する自動化の進展
工場の大規模なデジタル化により、空気圧機器の設計が再構築されており、サプライヤーは予測分析を可能にするセンサーやワイヤレスモジュールの組み込みを進めています。SMC社のワイヤレスノード「EXW1」は、バルブマニホールドのサイズを86%削減し、主要な産業用イーサネットプロトコルに対応しており、小型化と接続性が単一のパッケージに融合していることを示しています。プラント管理者にとって、シリンダーやバルブのリアルタイムな状態データは、予期せぬ停止の減少や根本原因の迅速な分析につながります。特に、グリーンフィールドの「無人化」生産ラインを構築しているエレクトロニクス、自動車、消費財の工場において、導入の勢いは非常に強まっています。ISO 11011に基づくコンプライアンス監査により、圧縮空気のベースラインを定量化するソリューションの重要性がさらに高まっており、デジタル化された空圧システムは魅力的な投資対象となっています。測定可能なOEE(総合設備効率)の向上を実証できるサプライヤーは、従来の製品との直接競争において優位に立っています。
エネルギー効率の高い圧縮空気システムへの需要
圧縮空気は産業用電力負荷の約10%を占めており、2025年1月に発効する米国エネルギー省(DOE)の新たな効率化規則により、既存設備の全面的な更新が迫られています。アトラスコプコのハイブリッドコンプレッサー製品群は、定速モードとVSDモードを切り替えることで、圧力安定性を±0.1 bar以内に維持しつつ、1台あたり年間9トンのCO2排出量を削減できます。欧州では、ASHRAE 90.1-2022に圧縮空気が盛り込まれたことで、建築設計者に対する基準も引き上げられています。経済的な観点から見ると、漏れ率はしばしば30%を超え、個々の工場では毎年数万米ドルもの電力の無駄が発生しており、これが迅速な投資回収が見込める改修の動機となっています。企業のサステナビリティ担当者は現在、漏れ検知プログラムを「手軽に実現できる脱炭素化の成果」と捉えており、これにより高効率な空気圧機器への需要がさらに加速しています。
ライフサイクル全体における高いメンテナンスコストとエネルギーコスト
総所有コスト(TCO)の監査によると、コンプレッサーのライフサイクルコストのうち、エネルギーコストが77%を占めることが明らかになっており、これは初期投資額をはるかに上回っています。漏れ対策プログラムは消費量を削減しますが、その実施には計測機器やスタッフの作業時間が必要であり、小規模な工場ではこれらを十分に確保できないことがよくあります。オーストラリアの政府調査によると、平均漏れ率は30%と報告されており、世界の非効率性の傾向が裏付けられています。IIoTセンサーは漏れの自動追跡を可能にしますが、初期のハードウェア費用や分析サービスのサブスクリプション料金が、価格に敏感な事業者にとって障壁となっています。欧州の一部地域では2桁の電力価格上昇が続いており、これにより空圧システムのコストに対する監視が厳しくなり、稼働サイクルが許す限り、購入者は代替の駆動方式へと目を向けるようになっています。
セグメント分析
2025年、アップスウィング・バルブ社は空気圧機器市場シェアの33.02%を占め、自動化ライン内の圧力および流量制御における同社の中心的な役割を浮き彫りにしました。ピック・アンド・プレースロボットからバルクコンベアに至るまで、あらゆる回路が動作シーケンスを調整するために方向制御弁や比例弁に依存しているため、同社の優位性は続いています。成長は、設置時間を短縮し、スマートファクトリーのアーキテクチャに適合する、コンパクトでプロトコル非依存のマニホールドに傾いています。
アクチュエータ市場はCAGR7.46%で拡大しており、これはメーカーがより高い積載精度とより高速なサイクルレートを求めていることを反映しています。エマーソンのXVシリーズは、スリムな設置面積で毎分350 NLの流量を実現しており、設計者はスループットを犠牲にすることなくキャビネットの小型化が可能となります。クリーンエアの要件が厳格化する中、エア処理ユニットや精密継手がコンポーネント構成を補完する一方、予知保全の導入が進むことで、センサー用アクセサリー市場も活況を呈しています。その結果、空気圧機器市場は、単体の部品から、完全に統合されたデータ豊富なアセンブリへと移行し続けています。
モーションコントロールは、2025年の空気圧機器市場全体の需要の40.02%を占めており、リニアスライド、ロータリーテーブル、プレスステーションなどでの広範な普及を反映しています。このセグメントは、空気圧が持つ優れた出力対重量比とミリ秒単位の応答速度という利点を活かしており、これらは高速組立ラインで高く評価されています。現在、トレーサビリティを確保するためにストロークデータをMESプラットフォームに送信する、フィードバック対応シリンダーが注目されています。
Eコマースの物流が自動仕分けセンターを牽引する中、マテリアルハンドリング分野は7.95%という最も高いCAGRを記録しています。SMCのRMHグリッパーは、コボットとの協働が認定されており、ソフトタッチの把持が新たなSKU処理能力をいかに開拓するかを示しています。流体制御はプロセス産業においてニッチな市場を維持している一方、半導体ウェーハの搬送分野では真空発生技術が拡大しています。技術の融合が顕著であり、高度なマニホールドが位置決め、把持、真空制御のロジックを1つのノードに統合することで、空気圧機器市場におけるサプライヤーの顧客定着率を高めています。
地域別分析
北米は、高仕様のソリューションを必要とする成熟した航空宇宙、製薬、自動車セクターにより、2025年の世界売上高の34.21%を占めました。シーメンスがテキサス州とカリフォルニア州の新規工場に100億米ドルを投じる計画は、この地域で進行中のリショアリングの動向を示しており、これによりモーション、バルブ、コンプレッサーパッケージの部品受注が増加しています。間もなく施行される米国エネルギー省(DOE)のコンプレッサー規制は、設備の更新サイクルを安定させる改修の波を引き起こしています。
アジア太平洋地域は7.66%という最も高いCAGRを記録しており、中国、インド、ASEAN諸国が新たな半導体工場やバッテリー工場を建設するにつれ、2031年までに他地域との差を縮める見込みです。アトラスコプコが韓国に拠点を置くキョンウォン・マシナリーを4,650万米ドルで買収したことは、供給の現地化を図り、急増する地域需要に応えるための戦略的な動きを示しています。インドやベトナムにおける半導体の自給自足を促進する政府のインセンティブは、超クリーンな空気圧機器に対する新たな需要を生み出しています。
欧州は、厳格なエネルギーおよび持続可能性に関する指令に支えられ、堅調なシェアを維持しています。ボッシュ・レックスロートがメキシコに1億6,000万ユーロを投じて建設した工場は、欧州のOEM各社が採用する「市場分割戦略」を如実に示しています。すなわち、研究開発(R&D)は本国に維持しつつ、米国の顧客基盤の近くにコスト効率の高い生産能力を構築するという戦略です。南米や中東における規模は小さいもの拡大しつつあるビジネスチャンスは、頑丈な高圧空圧アレイを必要とする石油化学の多角化プロジェクトに左右されており、これにより空気圧機器市場の需要が徐々に増加しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 業界を問わず進む自動化の進展
- 省エネ型圧縮空気システムへの需要
- 衛生的な食品・飲料加工ラインの急速な成長
- EV製造施設の拡大
- マイクロアクチュエータ向けのマイクロ流体アセンブリの需要
- IIoTを活用した予知保全への改修
- 市場抑制要因
- ライフサイクル全体を通じた高い維持管理費およびエネルギーコスト
- 精密作業における電動アクチュエータへの代替
- ESGを背景とした圧縮空気漏れに対する罰則
- 半導体製造工場向けの超高純度圧縮空気の不足
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済の影響分析
第5章 市場規模と成長予測
- コンポーネント別
- アクチュエーター
- バルブ
- エアプレパレーションユニット(FRL)
- 継手およびチューブ
- エアコンプレッサー
- 真空発生装置
- アクセサリー
- 機能別
- モーションコントロール
- 流体制御
- マテリアルハンドリング
- 真空生成
- 発電/ 送風
- エンドユーザー産業別
- 自動車
- 食品・飲料の加工および包装
- 航空宇宙・防衛
- ライフサイエンス(製薬および医療機器)
- エレクトロニクス・半導体
- 化学・石油化学
- 包装機械
- その他のエンドユーザー産業
- 圧力範囲別
- 低圧(7 bar未満)
- 中圧(7~15 bar)
- 高圧(15 bar以上)
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN-5
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Festo SE and Co. KG
- Emerson Electric Co.
- SMC Corporation
- Parker-Hannifin Corporation
- Siemens AG
- Ingersoll Rand Inc.
- Atlas Copco AB
- Bosch Rexroth AG
- Norgren Ltd.(IMI plc)
- Airtac International Group
- CKD Corporation
- Camozzi Automation S.p.A.
- Danfoss A/S
- Honeywell International Inc.
- Eaton Corporation plc
- ROSS Operating Valve Co.
- Bimba Manufacturing LLC(IMI)
- Janatics India Pvt Ltd
- Chicago Pneumatic Tool Co. LLC
- Koki Holdings Co., Ltd.
- Yamaha Motor Co., Ltd.(Robotics)
第7章 市場機会と将来の展望



