


プロフェッショナルAVシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Professional Audio Visual Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123749
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
プロフェッショナルAVシステム市場の規模は2025年に2,951億8,000万米ドルと評価され、2026年の3,082億3,000万米ドルから2031年までに3,827億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.42%となる見込みです。
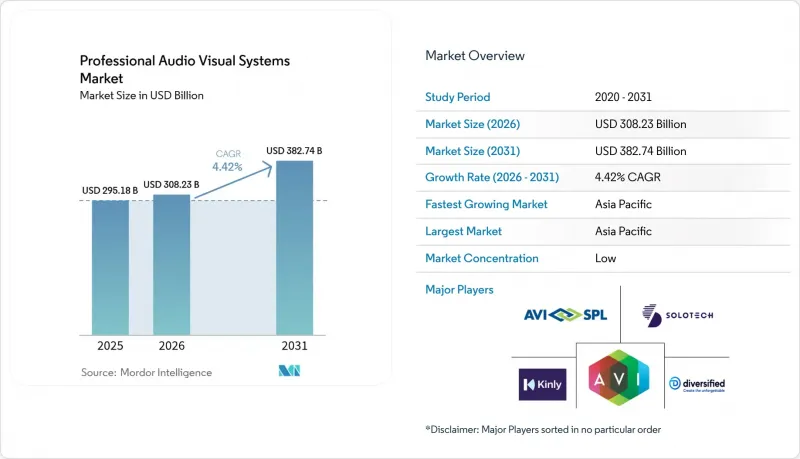
本レポートは、タイプ別(撮影・制作機器、ビデオプロジェクションなど)、コンポーネント別(オーディオ機器、ディスプレイ・プロジェクションシステム、制御・処理など)、エンドユーザー業界別(企業、会場・イベント、小売など)、および地域別(北米、南米、欧州、アジア太平洋など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のプロフェッショナルAVシステム市場の動向と洞察
ハイブリッドワークおよびハイブリッド学習の急増
企業の支出は、個別の会議室のアップグレードから、オンサイトおよびリモートのスタッフに公平な体験を提供する全社的なエコシステムへとシフトしました。投資の対象は、主要なコラボレーションプラットフォームと統合される空間オーディオアレイ、マルチカメラトラッキング、自動コンテンツフレーミングなどに及びます。教育分野でも、ブレンド型授業を支援する講義録画、キャンパス内ストリーミング、デバイス管理といったニーズが同様の傾向を示しています。企業は、既存のITポリシーに組み込める認定済みのフルマネージドソリューションを好むため、プロフェッショナルAVシステム市場は恩恵を受けています。従業員体験のベンチマークが迅速な更新サイクルを後押ししており、その結果、複数年にわたる調達ロードマップが策定されています。その結果、プラットフォーム間の相互運用性とクラウドダッシュボードが、ベンダー間の重要な差別化要因として浮上しています。
体験型小売および公共施設におけるLED導入
小売チェーン各社は、店舗を没入型のメディア空間へと変貌させており、ファインピッチLEDディスプレイを通じて、ブランドストーリーの展開、案内表示、リアルタイムのプロモーションを実現しています。Scheels社が実施した1,100万米ドル規模の全国的なサイネージ導入は、その資本集約度と規模の大きさを如実に示しています。公共施設や交通ハブでも、乗客の流れの管理や安全情報の伝達を目的として、同様のディスプレイが導入されています。一元化されたコンテンツ管理により、運営者は地域をまたいでキャンペーンを同期させつつ、現地の言語やオファーに合わせてカスタマイズすることが可能です。ディスプレイハードウェアには小売業者のCRMツールにデータを供給する分析機能が組み込まれるようになったため、プロフェッショナル向けAVシステム市場は後押しされています。来店客数の増加に対する期待が高まっていることから、小売支出が周期的な変動を見せる中でも、LEDへの需要は高水準を維持しています。
高いTCOとコンプライアンスコスト
アクセシビリティ、サイバーセキュリティ、およびエネルギーに関する規制により、調達コストの計算式が一変しました。2027年1月に施行されるFCCの規則では、ビデオ会議プラットフォームにおいて、字幕、手話サポート、およびアクセシブルなユーザーインターフェースが義務付けられています。並行して適用されるエネルギー基準により、メーカーはより高効率な部品を用いて筐体や電源装置を再設計することが求められています。コンプライアンス対応には、試験、認証、および頻繁なソフトウェア更新が必要となり、複雑な導入案件におけるライフサイクルコストは2倍に膨れ上がっています。組織は、継続的なトレーニング、モニタリング、および監査文書作成の負担を過小評価しており、その結果、予算超過が生じ、業務用AVシステム市場における短期的な発注を抑制する要因となっています。
セグメント分析
プロフェッショナルAVシステム市場では、2025年に「収録・制作機器」が30.25%というトップシェアを記録し、高品質なソースコンテンツが重視されていることが浮き彫りになりました。企業や教育機関のスタジオが放送ワークフローを再現するにつれ、カメラシステム、PTZコントローラー、制作スイッチャーは低価格帯市場へと広がっています。ハードウェア、ソフトウェア、リモートサポートをパッケージ化したサブスクリプションモデルにより、ベンダーの年間経常収益が増加しています。CAGR5.33%と最も急速に成長している「ストリーミングメディア、ストレージ、配信」分野は、スケーラブルなクラウドエンコーダーやオンデマンドコンテンツライブラリへの需要を反映しています。エッジキャッシングは、世界中に分散した視聴者の遅延を低減し、メディアサーバーをプロフェッショナルAVシステム市場の規模に関する議論における戦略的ノードへと変えています。
従来のビデオプロジェクションは、講堂や礼拝堂において依然として重要性を保っていますが、高輝度環境ではダイレクトビュー型LEDにシェアを奪われています。設計、監視、故障修理契約などのサービスは、顧客がライフサイクル管理を外部委託するにつれて増加しています。ホログラフィックディスプレイや空間コンピューティングなどの新興技術は、依然としてニッチな分野にとどまっていますが、高級施設向けのイノベーション予算を獲得しています。すべてのサブセグメントにおいて、価値創造が孤立したハードウェアから、分析やコンテンツワークフローを収益化する統合エコシステムへと移行していることが示されています。
地域別分析
アジア太平洋地域は、交通、ホスピタリティ、スマートシティにおけるメガプロジェクトに後押しされ、29.55%という最大のシェアと5.78%という業界トップのCAGRを維持しています。各国のデジタル化政策により、中国、インド、インドネシアでは、キャンパスネットワークや没入型教室への資金が投入されています。現地の製造クラスターにより、リードタイムとコスト構造が圧縮され、次世代LEDやAI処理技術の急速な導入が可能となっています。日本と韓国は、マイクロLEDパッケージングや音声AIにおける研究開発のブレークスルーで生産量を補完し、輸出競争力を高めています。成熟したインテグレーターは、地域ごとの調達や言語の多様性に対応するために合弁会社を設立しており、この戦略がプロフェッショナル向けAVシステム市場のシェア拡大につながっています。
北米では、アクセシビリティに関する規制やハイブリッドワークの定着を原動力として、着実なアップグレードが進んでいます。FCCの字幕表示規則により、AI文字起こしエンジンや適応型UI要素への需要が急増しています。企業は、オフィス内とリモートでの体験の均衡を維持するため、3~5年ごとの機器更新サイクルを見直しています。カナダでは、広大な領土全域にわたる放送スタジオや遠隔教育インフラへの投資を通じて、市場の勢いを高めています。メキシコのマキラドーラ(輸出加工区)では、国境を越えたサプライチェーンを調整するためにAV-over-IPが採用されており、同地域はプロ用オーディオビジュアルシステム市場において不可欠な位置を占め続けています。
欧州では、エネルギー消費量の削減や循環型経済設計を義務付ける持続可能性関連法規を背景に、市場が拡大しています。ドイツとフランスでは、パッシブ冷却式筐体や、低消費電力モードをスケジュールするファームウェアが優先されています。英国では、交通ハブにおける乗客密度管理のため、AI分析技術の導入が加速しています。東欧諸国では、復興資金を市民劇場や地方大学の設備更新に充てています。汎欧州的なデータプライバシー法により、ベンダー間での競争優位性として安全なクラウド管理が重視されるようになり、プロ用オーディオビジュアルシステム市場全体の調達方針を形作っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因の影響
- 市場促進要因
- ハイブリッドな働き方や学びが急増しています
- 体験型小売および公共施設におけるLEDの導入
- パンデミック後、対面およびハイブリッド形式のイベントが回復傾向にあります
- AV-over-IPアーキテクチャへの移行
- AIを活用したリアルタイムのアクセシビリティソリューション
- エネルギー効率に優れたAV機器に対する脱炭素化の義務化
- 市場抑制要因
- 高いTCOとコンプライアンスコスト
- 半導体およびディスプレイのサプライチェーンにおける変動性
- ネットワーク接続型AV機器向けのサイバー保険料
- 熟練労働者の不足と賃金上昇
- 業界のサプライチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 採取・生産設備
- ビデオプロジェクション
- ストリーミングメディア、ストレージ、配信
- サービス
- その他のタイプ
- コンポーネント別
- オーディオ機器(マイク、ミキサー、アンプ)
- ディスプレイおよびプロジェクションシステム
- 制御・処理
- 保管・流通用ハードウェア
- エンドユーザー業界別
- 企業
- 会場およびイベント
- 小売
- メディア・エンターテイメント
- 教育
- 政府
- ヘルスケア
- その他のエンドユーザー業界
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AVI-SPL Inc.
- Diversified
- AVI Systems Inc.
- Ford Audio-Video LLC
- CCS Presentation Systems Inc.
- Solutionz Inc.
- Electrosonic Group
- Solotech Inc.
- Conference Technologies Inc.
- Vistacom Inc.
- Kinly BV
- Vega Global
- IDNS Ltd.
- Ricoh USA Inc.
- Midwich Group plc
- Wesco Anixter Inc.
- Audinate Group Ltd.
- NMK Electronics Enterprises
- Qvest Group
- ACTLD SA
- Almo Professional A/V(Exertis Almo)
- ClearOne Inc.
- Kramer Electronics Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


