


車載エッジコンピューティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Edge Computing In Automotive - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123748
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
車載エッジコンピューティング市場規模は2026年に151億7,000万米ドルと推定されており、2025年の127億米ドルから拡大し、2031年には369億7,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR19.48%で成長すると見込まれています。
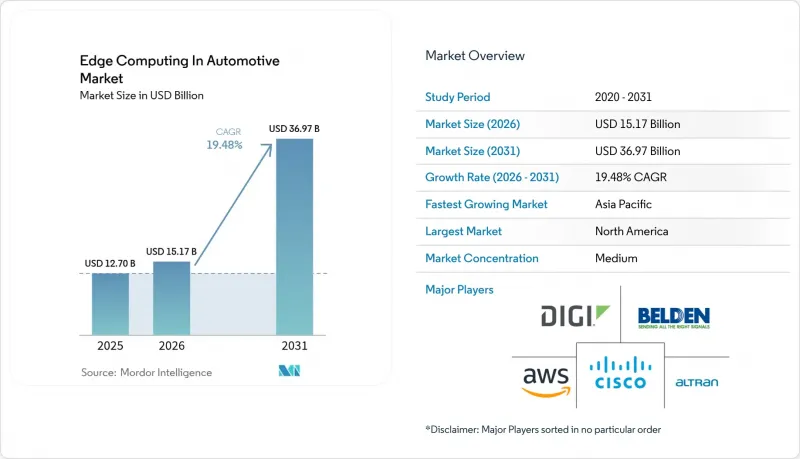
本レポートは、構成要素(ハードウェア、ソフトウェアなど)、導入モデル(車載エッジ、ネットワーク/MECエッジなど)、車種(乗用車、小型商用車など)、用途(コネクテッドカー(インフォテインメントおよびOTA)、ADASおよび自動運転、交通管理およびV2Iなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の車載エッジコンピューティング市場の動向とインサイト
主な動向- 車載センサーの普及と5Gの展開
現代の自動車には最大200個のセンサーが搭載されており、1時間あたり25 GBのデータをストリーミングしています。このデータ量は、従来のアーキテクチャでは処理しきれないほど膨大です。5G無線アクセスは現在、10ミリ秒未満の遅延を実現しており、これはドイツテレコムとノキアがCar2MEC試験においてV2Xの遅延を30ミリ秒未満に短縮したことで実証されました。そのため、自動車メーカーは、重要な情報をクラウドに転送する前に、危険を分類・圧縮し、それに対応するためのローカル処理機能を組み込んでいます。その結果、集中型から分散型コンピューティングへの決定的な転換が起こっており、これがハードウェア需要の高まりを支え、自動車市場におけるエッジコンピューティングの急速なCAGRを後押ししています。
主流化-ソフトウェア定義車両(SDV)へのOEMのシフト
メーカー各社は、コードの更新やデジタル機能を軸にビジネスモデルを再構築しています。ボッシュとフォルクスワーゲンの傘下企業であるCariadは、2025年発売予定の車両向けにAIプラットフォームを共同開発するため、1,000人のエンジニアを割り当てました。常時接続された自動車には、コードを安全に検証・ロールバックするための、セキュアな無線(OTA)ソフトウェア配信経路に加え、高性能な車載コンピューティングが求められています。こうしたワークフローはサービス収益源を拡大し、自動車市場におけるエッジコンピューティングを収益化の中核的な柱として位置づけています。
主流化- 初期インフラ投資(CAPEX)の高さ
完全なエッジスタックには、コンピューティングノード、プライベート5G、および強化されたセキュリティが組み込まれており、この組み合わせにより、ベライゾンとアウディのドイツにおけるテストサイトの予算は1,000万米ドルを超えました。資本集約的な性質のため、中小の自動車メーカーは参入を躊躇し、価格に敏感な地域ではプロジェクトが停滞しています。その結果、導入においては、即座に安全面での効果が見込める機能が優先され、より広範な最適化はコスト曲線が低下するまで待たれることになります。
セグメント分析
2025年にはハードウェアが売上高の43.45%を占め、車載環境における堅牢なプロセッサ、AIアクセラレータ、および熱管理ソリューションの重要な役割が浮き彫りになりました。この割合は、振動や周囲温度125°Cに耐える半導体のおかげで、車載エッジコンピューティング市場において最大のシェアを占めています。金額ベースで見ると、車載エッジコンピューティング市場のハードウェア規模は引き続き拡大する見込みですが、インテグレーターが世界中の多様な車両群を対象に無線(OTA)によるロールアウトを管理しているため、サービス部門は24.89%というより急なCAGRを記録しています。自動車メーカーは、機能安全、サイバーセキュリティ、リアルタイムスケジューリングの学習曲線が急であるため、ターンキーサービスに傾倒しています。インテル(Silicon Mobilityを買収後)などのサプライヤーは、チップにミドルウェアと長期アップデート契約をバンドルして提供しています。このシフトにより、利益率は純粋なハードウェア事業からシフトし、プラットフォームベンダーはクラウド事業者との提携を通じて共同のライフサイクルソリューションを提供するよう迫られており、サービスの勢いをさらに強めています。
車載コンピューティングは2025年の収益の46.02%を占め、OEM各社が自立型の信頼性を重視していることがうかがえます。それでも、スマートシティの予算により、単一の車両を超えた状況認識を可能にする路側装置が導入されるにつれ、インフラノードはCAGR21.55%で拡大しています。この成長は、公共のエッジ資産における自動車市場のエッジコンピューティング規模を拡大させ、通信事業者や自治体を収益分配スキームに参入させるきっかけとなっています。車両、ネットワーク、および路側プロセッサが連携するハイブリッドトポロジーが登場しています。Automotive Edge Computing Consortiumは、コストとレイテンシを最適化するため、このような分散型コンピューティングフレームワークを推進しています。自動車メーカーは現在、異種ドメインにわたるソフトウェアの認証を行う必要があり、これにより相互運用性のツールチェーンが高度化され、標準化活動が促進されています。
地域別分析
北米は、早期の5G導入、秩序ある周波数政策、およびOEMとテクノロジー企業との緊密なパートナーシップに支えられ、2025年には売上高の34.95%を占めて首位となりました。テスラ、ゼネラルモーターズ、フォードは、インテル、NVIDIA、クアルコムと提携し、特定用途向けプロセッサやテスト体制を共同設計しています。ベライゾンのプライベートネットワークプログラムは、この地域が低遅延の自動車向けワークロードをスケールアップする準備が整っていることを示しています。州および連邦レベルでの資金援助措置は、エッジラボやパイロット回廊の定着をさらに後押ししています。アジア太平洋地域は、2031年までにCAGR24.12%を記録すると予測されています。中国は、電気自動車への補助金、膨大な消費者数、都市主導のスマート交通計画を融合させ、自動車市場におけるエッジコンピューティングの肥沃な土壌を築いています。ファーウェイが内モンゴルで100台の自律走行型5G-A鉱山トラックを導入したことは、過酷な環境下における産業グレードの展開を如実に示しています。日本と韓国は先進的な半導体ノードを供給する一方、インドは世界のOEM向けに車載ソフトウェアを開発する人材ハブとしての地位を確立しています。欧州は、高級車ブランドと厳格な安全法規を通じて勢いを維持しています。UNECE WP.29およびGDPRは、厳格なサイバーセキュリティとデータローカライゼーションを義務付けており、エッジソリューションの基準を引き上げています。ボッシュとマイクロソフトは現在、ISO 26262機能安全規格に準拠した生成AIツールチェーンを共同開発しています。EU全域にわたるデジタル戦略と国境を越える5G回廊により、ドイツ、オーストリア、イタリア間の自動運転トラックによるシームレスなローミングが可能になります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 車載センサーの普及と5Gの展開
- 主要OEM各社のソフトウェア定義型車両への移行
- V2X安全基準に対する規制当局による広範な支援
- 1台あたりのIoTデータトラフィックの増加
- 各都市によるカーブサイド・マイクロエッジノードの導入
- バッテリーに優しい車載AIアクセラレータがTCOを削減
- 市場抑制要因
- 主流の初期投資額の高いインフラ設備投資
- 主流のサイバーセキュリティおよびデータ主権に関するリスク
- 自動車向けエッジ用シリコンの供給不足
- MEC相互運用性規格の分断
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 展開モデル別
- 車載エッジ
- ネットワーク/MECエッジ
- インフラエッジ(道路沿いおよびスマートシティ)
- 車両タイプ別
- 乗用車
- 小型商用車
- 大型商用車
- オフハイウェイ車および特殊車両
- 用途別
- コネクテッドカー(インフォテインメントおよびOTA)
- ADASおよび自動運転
- 交通管理およびV2I
- 車両・物流の最適化
- スマートシティ・サービス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- イスラエル
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amazon Web Services, Inc.
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Hewlett Packard Enterprise Development LP
- IBM Corporation
- Intel Corporation
- NVIDIA Corporation
- Qualcomm Technologies, Inc.
- Ericsson AB
- Siemens AG
- Robert Bosch GmbH
- Continental AG
- Verizon Communications Inc.
- Vodafone Group Plc
- Belden Inc.
- Digi International Inc.
- Litmus Automation Inc.
- Azion Technologies Ltd.
- Altran Technologies SA
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日

