


角膜トポグラファー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Corneal Topographers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123735
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の角膜トポグラファー市場の規模は8億6,090万米ドルと推定されており、2025年の8億1,000万米ドルから成長し、2031年の予測値は11億6,000万米ドルとなり、2026年から2031年にかけてCAGR6.18%で成長すると見込まれています。
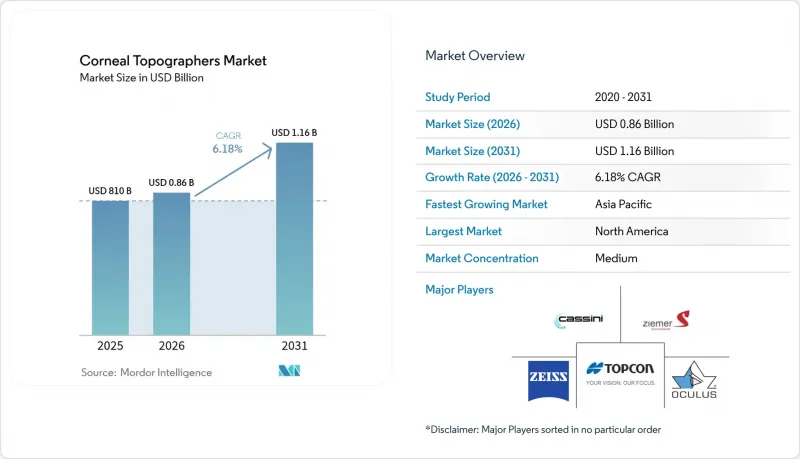
本レポートは、技術別(プラシド反射システム、走査スリットシステムなど)、用途別(屈折矯正手術の計画、コンタクトレンズのフィッティング[ソフトレンズおよびRGPレンズのフィッティング、オルソケラトロジーレンズのフィッティング])、エンドユーザー別(病院、外来手術センターなど)、および地域別(北米、欧州、アジア太平洋など)にセグメント分けされています。市場予測は金額(米ドル)ベースで示されています。
世界の角膜トポグラファー市場の動向と洞察
小児および若年成人層における近視および円錐角膜の負担の増加
2050年までに世界人口の半数が近視になると予測されており、最近の中国の横断調査では、学童の有病率がすでに50.93%に達しており、都市部ではさらに高い数値が報告されています。小児における発症状況から、角膜円錐症が診断不足である実態が明らかになり、早期発見の重要性がますます高まっており、臨床医はスクリーニングプロトコルの拡大を進めています。角膜トポグラファー市場は、オーソケラトロジーのフィッティングにおいて、近視抑制効果を検証するために精密な角膜表面形状マップと軸長測定が必要とされることから、恩恵を受けています。OCULUS社は2025年に「Pentacam AXL Wave」ソフトウェアを導入し、断層撮影と軸長測定を統合することで、包括的な近視管理を実現しました。若年層における生涯にわたるモニタリングのニーズは、繰り返し行われる画像診断の需要を生み出し、一次診療から専門クリニックに至るまで、機器の利用を後押ししています。
高齢化が進み、白内障および屈折矯正手術が拡大
米国の65歳以上の人口は、2020年の5,610万人から2030年までに7,310万人に増加すると予測されており、これにより手術件数が増加する見込みです。世界の白内障手術件数は、2024年の3,100万件から2029年には3,700万件に増加すると見込まれており、各症例において、トーリックレンズや多焦点レンズの選択を最適化するために角膜マッピングが必須となります。Pentacam AXLに代表されるように、角膜トモグラフィーと光学生体計測を統合することで、診療時間を短縮し、屈折結果の予測精度を高めることができます。自己負担額が高くなるプレミアムIOLの採用が進むにつれ、患者は誤りのない結果を期待するようになり、高解像度のトポグラフィーに対する需要が維持されます。その結果、角膜トポグラフィー装置市場は、高齢化が進む先進国において安定した収益基盤を確保しています。
高度なシステムの導入および維持コストの高さ
主力となるハイブリッドプラットフォームの価格は8万~15万米ドルですが、価格に敏感な市場では、輸入関税を加算するとこの金額が25~40%上昇する可能性があります。半導体不足により、一部のメーカーの2024年の売上高が3~5%減少したことから、部品コストは高止まりしており、また、高度な光学系には定期的な校正や専用ソフトウェアのサブスクリプションが必要です。総所有コストの高さから、小規模な医療機関はシステムのアップグレードを躊躇し、購入を先送りしたり、より低スペックの代替品を選んだりせざるを得ない状況にあります。リースや利用量に応じた料金モデルは初期費用の負担を軽減しますが、継続的な利用料が運営予算を圧迫しています。角膜トポグラファーの市場がクラウド経由の分析サービスへと移行するにつれ、運用コストが設備投資の削減分を相殺するリスクがあり、価格が長期的な抑制要因として残り続ける見込みです。
セグメント分析
プラシド反射システムは、手頃な価格と定着した臨床ワークフローの恩恵を受け、2025年には35.10%という圧倒的なシェアを占めました。しかし、その曲線ベースのアルゴリズムは角膜後面の不規則性に対応しにくいため、眼科医は標高ベースのイメージングへと移行しつつあります。プラシドとシャインプルーグ、あるいはOCTを融合させたハイブリッド型マルチモーダルプラットフォームは、8.47%のCAGRを記録しており、これは角膜トポグラファー市場内で最も速い成長ペースです。これらのワークステーションは、1回の撮影で角膜厚測定、後面曲率測定、および前眼部トモグラフィーを実現し、術前評価を数分以内に短縮します。シェンプフルーグ専用システムは、プレミアム眼内レンズの計画において依然として重要性を保っていますが、ベンダー各社は競合を維持するためにAIモジュールを追加しています。カッシーニ(Cassini)などのLEDカラー反射ソリューションは、涙液膜によるアーチファクトを補正することで、術後や瘢痕化した角膜の測定精度を向上させます。スマートフォン用アタッチメントやコンパクトなスリットスキャン装置は、プライマリケアや移動診療をターゲットとしたニッチな市場を占めています。新しい分析機能を可能にする継続的なファームウェアのアップグレードにより、ハードウェアの陳腐化が遅延し、ユーザーをブランドのエコシステムに結びつけ、角膜トポグラファー業界全体での顧客定着率を高めています。
ベンダー情勢は、単体のデバイスというよりも、統合型イメージングスイートを中心にまとまりつつあります。カール・ツァイス・メディテックの「Cirrus」プラットフォームは、トポグラフィーとOCTを組み合わせており、トプコンは角膜曲率計とスリットランプカメラをバンドルしています。競争の鍵は、光学ハードウェアと同様にアルゴリズムの精度にもあるため、各社はディープラーニング用データセットに多額の投資を行っています。2024年の供給不足を契機に、サプライチェーンの回復力、特に高品質なイメージセンサーへのアクセスが差別化要因となっています。クラウド接続が普及するにつれ、光学的な忠実度に加え、安全なデータパイプラインやHIPAA準拠のストレージが購入基準として浮上しています。全体として、角膜トポグラファー市場における技術の多様化は、施設の予算に合わせた段階的な価格設定を促進すると同時に、オールインワンの手術計画ステーション向けのプレミアムなニッチ市場を維持しています。
地域別分析
2025年の北米のシェア38.40%は、同地域の成熟した保険者環境、充実した研究開発(R&D)エコシステム、およびAIデバイスの早期導入を裏付けています。円錐角膜や複雑な眼内レンズ(IOL)計画にトポグラフィーが使用される場合、メディケアによる保険適用により自己負担の負担が軽減される一方、民間保険会社も適応症を徐々に拡大しています。アルコン社は2023年に8億2,800万米ドルを研究開発(R&D)に投じ、継続的なイノベーションに対する業界の取り組みを示しています。規制当局による審査は厳格ですが、FDAが2025年に発表したAIガイダンスにより透明性が確保され、メーカーによるアルゴリズムの申請が加速しています。市場の飽和により成長は鈍化していますが、10年前に導入されたシステムの更新サイクルが安定した需要を支えています。医療機関はサイバーセキュリティを優先しており、ベンダーに対し、購入前にデータ保護プロトコルの認証を取得するよう求めています。病院の予算圧力は依然として続いているもの、償還制度の整合性により、北米における角膜トポグラファー市場の収益基盤は維持されています。
アジア太平洋地域は、2026年から2031年にかけて8.86%という最も高いCAGRを記録しています。都市部の子供たちにおける近視の有病率が急増しており、東アジアの一部の都市では80%を超えていることから、親たちはオルソケラトロジーの評価や早期スクリーニングに費用を支払う意欲が高まっています。中国の医療機器承認機関は、2025年2月にZeiss Visumax 800のSMILEプロ手術への使用を承認し、先進的な屈折矯正技術に対する規制当局の開放的な姿勢を示しました。インドでは、可処分所得の増加に伴い、中産階級が予防的な眼科医療により多くの支出を行うようになっています。一方、アジア開発銀行(ADB)による7,500万米ドルのヘルスケア技術投資ファシリティは、公立病院の資金調達を容易にしています。深センやプネーにある現地の製造クラスターは、リードタイムを短縮し、輸入関税を削減することで、価格競争力を高めています。しかし、医療従事者の不足や保険償還の不均一さにより、地方の省における導入は遅れており、移動式検診ユニットや遠隔眼科診療ハブが必要とされており、これらが角膜トポグラファー市場のさらなる多様化を促しています。
欧州では、予防医療と高齢化を背景に、緩やかな拡大が続いています。調和化されたMDR規制により適合性評価が合理化されていますが、ブレグジットにより英国市場への参入は複雑化しています。公的医療制度は白内障や円錐角膜の診断のための角膜画像診断に資金を提供していますが、緊縮財政により南欧諸国では高価格帯の機器の普及が制限されています。中東およびアフリカ地域は依然として発展途上ですが、産油国が医療支出の多角化を進め、研修プログラムが拡大するにつれて、勢いを見せています。南米では、最近の景気低迷からの回復により、ブラジルやアルゼンチンにおける眼科機器の入札が後押しされています。各地域において、早期介入やデジタルヘルスを重視する政策指針が、角膜トポグラファー市場の着実な上昇を後押ししています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 小児および若年成人層における近視および円錐角膜の負担の増加
- 高齢化が白内障手術および屈折矯正手術の増加を後押ししています
- 政府資金による視力検査および遠隔眼科診療の導入
- 拡張症の早期発見に向けたAIを活用した角膜断層撮影
- クラウド接続型のスマートフォン測量機器が、プライマリケアの新たな販路を開拓しています
- コンタクトレンズ業界におけるオルソケラトロジー(Ortho-K)フィッティングデータの統合への需要
- 市場抑制要因
- 高度なシステムの導入・維持コストが高いこと
- 新興市場における熟練した眼科医および検眼士の不足
- 単独の角膜イメージングに対する保険償還の制限
- マルチモーダル前眼部OCT装置による代替品の脅威
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 技術別
- プラシド・リフレクション・システムズ
- スキャニングスリットシステム
- シャインプルーグ・イメージング・システムズ
- ハイブリッド・マルチモーダル・システム
- その他の技術
- 用途別
- 屈折矯正手術の計画
- 白内障手術における眼内レンズ(IOL)の選定
- 円錐角膜および角膜拡張症の診断
- 角膜浮腫および角膜ジストロフィーの評価
- コンタクトレンズのフィッティング
- ソフトレンズおよびRGPレンズのフィッティング
- オルソケラトロジー用レンズのフィッティング
- ドライアイおよび眼表面の評価
- 調査・学術用途
- エンドユーザー別
- 病院
- 外来手術センター
- 眼科クリニック
- 検眼・視力ケアセンター
- 学術研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Topcon Medical Systems Inc
- Carl Zeiss Meditec AG
- NIDEK Co., Ltd.
- Oculus Optikgerate GmbH
- Haag-Streit AG
- Cassini Technologies B.V.
- Ziemer Ophthalmic Systems AG
- Luneau Technology Group(Visionix)
- Medmont International Pty Ltd
- Tomey Corporation
- Optos plc
- Alcon Inc(WaveLight)
- Canon Inc
- Bausch & Lomb Incorporated
- Essilor Instruments
- Tracey Technologies Corp.
- Eyenuk Inc
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


