


健康原料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Health Ingredients - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123733
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
健康原料市場の規模は2026年に1,352億米ドルと推定されており、2025年の1,259億米ドルから拡大し、2031年には1,932億4,000万米ドルに達すると予測されています。
2026年から2031年にかけて、CAGRは7.39%で成長すると見込まれています。
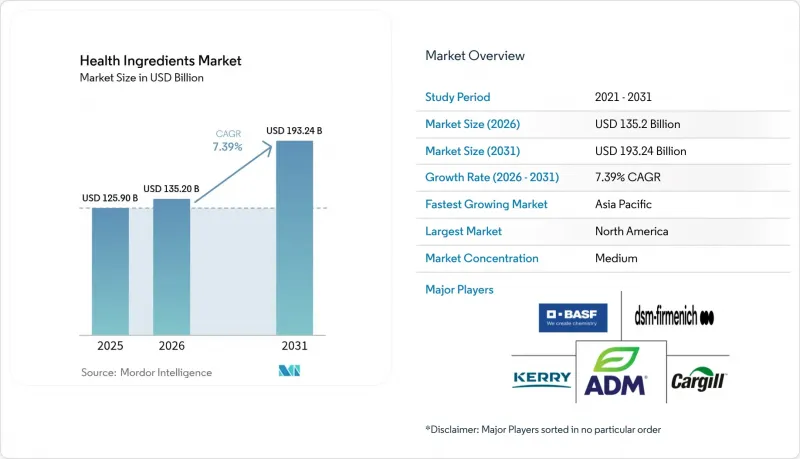
本レポートは、製品タイプ(タンパク質、ビタミン、ミネラルなど)、原料(植物由来、動物由来、微生物由来など)、形態(乾燥、液体など)、用途(飲食品、栄養補助食品、飼料、医薬品など)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の健康原料市場の動向と洞察
栄養を通じた健康維持および疾病予防に対する消費者の関心の高まり
米国心臓協会(American Heart Association)の2024年報告書によると、世界中で2,930万人の成人が糖尿病と診断されており、970万人は未診断のまま、さらに1億1,590万人が糖尿病予備軍であると推定されています。この事実が、世界の健康原料市場の成長を牽引しています。消費者が自身の健康に対してより主体的になるにつれ、予防的かつ栄養中心のソリューションに傾倒するようになっています。この動向により、単なる栄養摂取にとどまらず、臨床的に実証された健康効果を誇る原料への需要が高まっています。例えば、ケリー・グループの「ウェルミューン(Wellmune)」は免疫力の向上で知られ、ネスレ・ヘルス・サイエンスの「ラクトスポア(LactoSpore)」は消化器系への効果で評価されています。世界的に医療費が高騰する中、多くの消費者は高額な治療に頼るのではなく、食事による予防策を選択しています。この動向に対応し、DSM-フィルメニヒは、脳、消化器、免疫の健康に焦点を当てた「ヘルシー・ロンジェビティ(Healthy Longevity)」プラットフォームを発表しました。同時に、FitbitやApple Watchなどのウェアラブルヘルステクノロジーにより、ユーザーはバイタルサインをモニタリングし、リアルタイムで食事内容を調整できるようになっています。健康重視のライフスタイル、科学的に裏付けられた配合、そしてパーソナライズされたモニタリングが融合したこの動きは、市場の成長を後押しするだけでなく、機能性栄養学を通じた積極的な健康管理への大きな転換を示唆しています。
慢性疾患および生活習慣病の有病率の増加
慢性疾患の有病率の増加が、世界の健康原料市場の成長を牽引しています。座りがちな生活習慣、不適切な食習慣、ストレスといった要因により、生物活性成分を含む機能性食品や栄養補助食品などの予防的健康ソリューションへの需要が高まっています。消費者は栄養を通じて自身の健康管理に、より積極的な役割を果たすようになっており、その結果、ビタミン、ミネラル、オメガ3脂肪酸の摂取量が増加しています。これらの成分は、免疫機能をサポートし、炎症を軽減し、心血管、代謝、認知の健康を維持します。事後対応型から予防型への医療アプローチへの移行は、単なる消費者の嗜好にとどまらず、医療上の必要性として定着しつつあります。慢性疾患の診断件数の増加に伴い、個人は症状の管理や疾病予防のために自然由来の機能性ソリューションを求めるようになり、飲食品、サプリメント製品における健康成分への需要が持続しています。イタリア国立統計局(ISTAT)によると、2023年にはイタリア国内で2,360万人以上が少なくとも1つの慢性疾患を抱えて生活しており、食事や生活習慣の改善が必要であることが浮き彫りになっています。
原材料の入手困難
気候変動により従来の植物栽培地域が混乱し、業界横断的な需要が高まる中、サプライチェーンの制約が世界の健康原料市場を著しく抑制しています。インド産のアシュワガンダや韓国産の高麗人参といった特殊原料の地理的集中は、サプライチェーンを異常気象、地政学的不安定、貿易障壁に対して脆弱にしています。この脆弱性が、これらの原料の入手可能性と価格の両方に変動をもたらしています。これに対応し、ADMやエボニック(Evonik)といった企業は、調達先の多様化を図るとともに、細胞農業や合成生物学といった代替生産方法を導入し、従来の農業への依存度を低減しています。しかし、レインフォレスト・アライアンス(Rainforest Alliance)やフェアワイルド(FairWild)などの認証が示すように、業界が持続可能な調達へと転換する過程において、生産者がこれらの環境・社会的基準に適応するにつれ、一時的に供給が逼迫しています。長期的な安定性を強化するため、業界のリーダー企業は生産者とのパートナーシップを構築し、地域ごとの生産拠点への投資を進めています。その代表的な例が、DSM-Firmenichによる地域密着型発酵施設への進出です。こうした戦略は、サプライチェーンの課題が深刻化する中でも、原料の安定供給を確保し、世界市場の成長を促進するために極めて重要です。
セグメント分析
2025年、代替タンパク質源への消費者志向が着実に高まっていることを背景に、タンパク質は世界の健康原料市場において29.62%という圧倒的なシェアを占めました。これらのタンパク質は、筋肉の健康、体重管理、スポーツ栄養において極めて重要な役割を果たしています。タンパク質セグメントは、エンドウ豆や大豆などの植物由来の選択肢から、ホエイやコラーゲンなどの動物由来の選択肢、さらにはマイコプロテインのような微生物由来の原料に至るまで、多岐にわたります。DSM-FirmenichやRoquetteをはじめとする業界のリーダー企業は、さまざまなライフステージや健康状態に合わせ、特に高齢者のサルコペニア予防をターゲットとした特殊なタンパク質配合の開発を先導しています。さらに、クリーンラベルやアレルゲンフリーのタンパク質製品に対する需要の高まりが、先進国および新興市場の両方でこのセグメントの成長を後押ししています。
ビタミン市場は急速に拡大しており、2031年までCAGR8.82%で成長すると予測されています。この急成長は、主に微量栄養素の欠乏に対する意識の高まりと、特に東南アジアやサハラ以南のアフリカにおける積極的な栄養強化の取り組みによるものです。ミネラルは栄養強化食品やサプリメントにおいて着実な需要を維持している一方、プレバイオティクスやプロバイオティクスは著しいブームを迎えています。この急成長は、腸内環境、免疫力、メンタルヘルスへの関心の高まりに牽引されており、フライスランド・カンピナの「バイオティス」やクリスチャン・ハンセンのプロバイオティクス菌株といったブランドが先導役を担っています。栄養脂質、特に藻類由来のオメガ3は、従来の魚油に代わる持続可能な代替品として注目を集めています。一方、機能性炭水化物や酵素といったニッチなセグメントも、スポーツや消化器の健康に特化した製品を通じて、市場での地位を確立しつつあります。ポストバイオティクスやヒト乳オリゴ糖(HMO)を含む「その他」カテゴリーも、市場シェアは限定的ながら有望な成長を見せ、独自のニッチを切り拓きつつあります。
2025年には、動物由来成分に代わる、天然で持続可能、かつアレルゲンを含まない代替品への需要が急増したことを受け、植物由来原料が62.12%というトップシェアを占めました。この上昇傾向は、抽出および精製技術の進歩によって後押しされており、クリーンラベルのイメージを維持しつつ、原料の有効性を高めています。サプリメントや機能性食品で広く採用されている、ターメリックエキス、エンドウ豆タンパク質、緑茶ポリフェノールなどの原料が最前線に立っています。業界大手のケリー・グループやイングレディオンは、健康と環境の両方の基準に合致した植物由来製品で製品ラインナップを拡大し、このセグメントの優位性をさらに強固なものにしています。
微生物由来の原料は、CAGR 8.98%(2026年~2031年)という堅調な伸びを示し、最も急速に成長しているセグメントです。この急成長は、かつては植物や動物からのみ調達されていた化合物を再現または強化する、精密発酵や合成生物学におけるイノベーションによって推進されています。カーギル社がライフサイエンス分野のベンチャーキャピタル(VC)ファンドへの戦略的参入を進めていることは、マイクロバイオームの健康や発酵由来の有効成分に対する同社の強いコミットメントを浮き彫りにしています。一方、特定の生物活性プロファイルが求められるニッチ市場では、依然として動物由来の原料が主流を占めていますが、持続可能性や倫理的配慮に対する監視の目がますます厳しくなる中で、課題に直面しています。一方、合成およびハイブリッド形式を含む「その他」のカテゴリーは、着実に進展しています。噴霧乾燥やコアセレーションといったマイクロカプセル化技術を活用することで、これらの形式は生物活性物質を保護し、制御された放出を可能にします。バイオテクノロジーと伝統的な製造方法の融合は、多様な原料市場を巧みに切り拓く機敏な企業にとって、新たな道を開いています。
地域別分析
2025年、北米は市場をリードし、35.22%のシェアを獲得しました。この優位性は、強固な規制の枠組み、機能性栄養に対する消費者の意識の高まり、そして食品、サプリメント、医薬品分野にまたがる確立された流通チャネルによって支えられています。同地域の活気ある研究開発エコシステムと、多額のベンチャーキャピタルの流入が相まって、バイオテクノロジー企業が原料合成や送達技術におけるイノベーションを主導することを可能にしています。これらの要因が相まって、北米は健康原料市場における進歩を牽引し、消費者の需要に応えるリーダーとしての地位を確立しています。
一方、アジア太平洋地域は急速な成長を遂げており、2031年までの年間平均成長率(CAGR)は10.32%と予測されています。この急成長は、都市化、可処分所得の増加、そして健康志向の食生活を求める新興中産階級の台頭によって牽引されています。日本は洗練された機能性食品規制で際立っていますが、その他の新興市場では、より簡素化された承認プロセスが採用されています。同地域のダイナミックな成長は、インフラへの投資拡大や、世界市場における現地メーカーの影響力の高まりによってさらに後押しされています。厳格な規制状況を持つ欧州では、天然・有機製品に対する強い需要が見られ、持続可能性と倫理的な調達に対する地域の取り組みが浮き彫りになっています。欧州の消費者は、臨床的に実証された効能と透明性の高い調達を誇る原料への投資に、ますます関心を寄せています。
南米、中東・アフリカは、都市の拡大と西洋の食動向への親和性の高まりに後押しされ、注目の市場として台頭しています。しかし、これらの地域では規制上の障壁や価格設定に関する課題に直面しています。とはいえ、経済が急成長するにつれて、健康原料への需要も拡大しています。また、これらの地域ではグローバル企業との提携が増加しており、これがサプライチェーンの非効率性の解消や市場へのアクセス向上に寄与しています。原料サプライチェーンが世界的に相互につながっていることを踏まえると、アジア太平洋地域の成長軌道は世界の価格形成や原料の入手可能性に影響を与え、ひいては世界中の調達および流通戦略を再定義することになるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 栄養を通じた健康増進や疾病予防に対する消費者の関心の高まり
- 慢性疾患や生活習慣病の有病率の増加
- 天然およびクリーンラベル原料に対する需要の高まり
- 機能性食品を求める世界の高齢化
- 栄養強化食品への需要の高まり
- 植物由来原料の採用拡大
- 市場抑制要因
- 原材料の供給不足
- 天然・有機原料の価格変動
- 原料の安定性と保存期間を維持するための技術的課題
- 各地域における複雑な規制要件および承認手続き
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- タンパク質
- ビタミン
- ミネラル
- プレバイオティクス
- 栄養用脂質
- プロバイオティクス
- 機能性炭水化物
- 酵素
- その他
- ソース別
- 植物由来
- 動物由来
- 微生物由来
- その他
- フォーム別
- ドライ
- リキッド
- その他
- 用途別
- 飲食品
- ベーカリー・菓子
- スナック
- 乳製品
- 飲料
- その他
- 栄養補助食品
- 飼料
- 医薬品
- その他
- 飲食品
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Archer-Daniels-Midland Company
- Cargill, Incorporated
- BASF SE
- Kerry Group
- DSM-Firmenich AG
- Ingredion Incorporated
- Corbion N.V.
- Glanbia plc
- Tate and Lyle PLC
- Lonza Group AG
- Evonik Industries AG
- Darling International Inc.
- Bio-Botanica, Inc.
- Novozymes A/S
- Sabinsa Corporation
- Pharma Nord ApS
- Aker BioMarine
- Worwag Pharma
- Certified Nutraceuticals
- Kemin Industries Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日


