


小児用車いす:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Pediatric Wheelchairs - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123726
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
小児用車いすの市場規模は2025年に20億5,000万米ドルと評価され、2026年の21億9,000万米ドルから2031年までに30億8,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.01%となる見込みです。
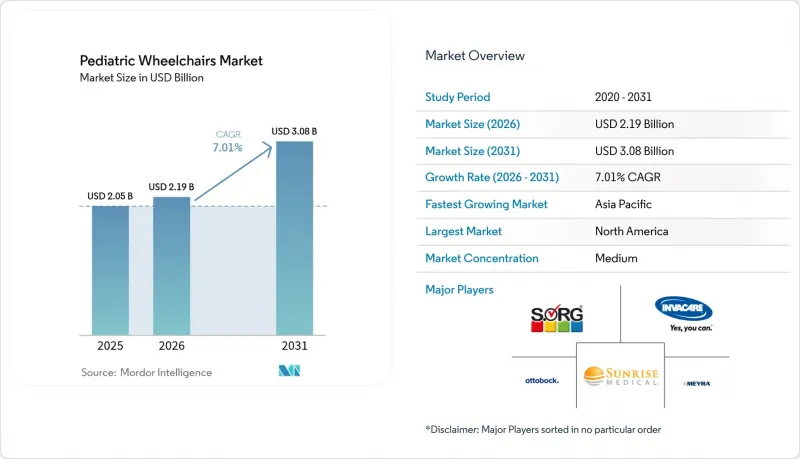
本レポートでは、業界を製品タイプ(手動式および電動式)、フレームタイプ(剛性型・折りたたみ式、およびチルト・イン・スペース型)、エンドユーザー(病院、在宅ケア施設、リハビリテーションセンター、その他のエンドユーザー)、流通チャネル(オフラインおよびオンライン)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界の小児用車いす市場の動向と洞察
小児の障害発生率の増加
新生児医療の進歩により、極度の早産児の生存率が向上していますが、その多くが脳性麻痺や神経筋疾患を発症し、長期的な移動支援を必要としています。現在では、定期健診の段階で早期診断が行われるようになり、臨床医がより早く車いすを処方できるようになり、使用期間全体が延長されています。この人口動態の動向は、子どもの成長に伴い複数回の車いすの買い替えが必要となるため、小児用車いす市場の拡大につながっています。全米科学アカデミーは、適切な時期に支援技術を提供することが、活動への参加や将来の就職の見通しを向上させると強調しています。
支援技術に対する政府の助成プログラム
「障害者教育法(IDEA)」などの連邦法により、個別の教育計画(IEP)に記載されている場合、要件を満たす子どもたちは無償で移動補助具を受け取ることが保証されています。2024年の第504条の改正により、提供者の義務が明確化され、メディケイド、学区、非営利の融資機関にわたる給付範囲が強化されました。さらに、48の州が実施する支援技術プログラムでは、低金利の融資や機器の交換を提供しており、利用者の自己負担額を軽減しています。資金援助の拡大により、より高性能なモデルの導入が促進され、小児用車いす市場をさらに活性化させています。
新興市場における高価格と保険適用範囲の狭さ
多くの低所得国では、小児用車いすの価格が月収の中央値の3倍から5倍にも達することがあり、その結果、家族は機能の限られた現地の代替品を選ぶことを余儀なくされています。障害支援が国民健康保険制度に組み込まれていない地域では、保険適用外の状況が依然として続いており、これにより高級機器の普及が制限され、小児用車いす市場の成長が鈍化しています。資金源が分散している性質上、家族は複数の機関にまたがる複雑な申請手続きをこなさなければならず、その結果、遅延や事務的な負担が生じ、移動支援ソリューションへのタイムリーなアクセスが妨げられる可能性があります。こうした市場における価格への敏感さから、高度な機能は備えていないもの、手頃な価格で基本的な移動機能を提供する、簡素化された現地製造の代替品への需要が高まっています。
セグメント分析
手動式モデルは、2025年の売上高の60.85%を占めました。手頃な価格、メンテナンスの容易さ、そして十分な上肢筋力を持つ子どもたちへの治療的運動効果から、依然として人気を博しています。このセグメントの膨大な導入台数は、クッション、車輪、成長対応キットなどのアフターマーケットを堅調に支えています。
CAGR9.18%を記録している電動車椅子は、重度の神経筋機能障害を持つユーザーを対象としています。最近発売された製品には、微細運動機能の個人差に合わせた比例式ジョイスティック、ヘッドアレイ、シプ・アンド・パフ式操作装置が搭載されています。クラウドテレマティクスにより、走行距離、バッテリーの状態、座席角度が記録されるようになり、臨床医は遠隔でパラメータを調整したり、予防保守のスケジュールを立てたりできるようになりました。2024年にSmartDriveのスピードダイヤル不具合が修正された後、OEM各社はソフトウェアの検証を強化し、冗長化されたブレーキ回路を導入したことで、介護者の信頼が高まりました。
コンパクトなリン酸鉄リチウム電池の技術革新により、軽量化と航続距離の延伸が実現し、以前はベビーカーに頼っていた就学前児童にとっても電動車椅子が実用的な選択肢となりました。予測期間中、小児用電動車椅子市場の規模は他のどのカテゴリーよりも速い複合成長率を示すと予測されていますが、一部の地域における保険償還の障壁が市場浸透を鈍らせる可能性があります。
折りたたみ式フレームは、日常的な持ち運びの利便性から、2025年には売上の48.76%を占めました。改良されたクイックリリース式クロスブレースにより折りたたみ時の奥行きが短縮され、家族は小型セダンにも車椅子を収納できるようになりました。オプションの片手操作式折りたたみラッチは、複数の子供を世話する介護者をサポートします。
年間8.72%の成長率を示す「ティルト・イン・スペース」システムは、褥瘡や呼吸機能障害のリスクがある子どもに処方されています。医療従事者は、食事や活動参加を容易にするため、45度の後方傾斜と20度の前方傾斜を重視しています。電子アクチュエータはよく使う姿勢を記憶するため、教師は手動で操作することなく、一日の授業中に姿勢を変更することができます。価格は高いもの、入院率の低下を示す臨床的証拠が、保険者などを納得させています。その結果、小児用車いす市場における「ティルト・イン・スペース」のシェアは、2031年にかけて着実に拡大すると予想されます。
地域別分析
2025年には、北米が売上高の39.02%を占め、首位となりました。「メディケイド(Medicaid)」の「早期・定期的なスクリーニング、診断および治療(EPSD)」規定や、民間保険会社との待遇均等化法に基づく広範な保険適用が、高い普及率を支えています。ADA(米国障害者法)への準拠により、学校や公園では、移乗リフトやバリアフリーの遊具と連携可能な車椅子の購入が進んでいます。しかし、サプライチェーンの逼迫により、バッテリーや半導体の価格が上昇しており、プロバイダーは現地調達へと向かっています。
アジア太平洋地域は、中国、日本、オーストラリアなどの国々における国民皆保険制度の導入や、積極的な障がい者インクルージョン政策に支えられ、11.72%という最も高いCAGRを記録しています。国の補助金や税額控除により、中所得世帯でも電動モデルを購入できるようになり、都市部における小児用車いす市場が拡大しています。マレーシアやベトナムでの組立工場を含む現地化戦略は、関税リスクを低減し、現地調達率の要件を満たすことで、国内での普及を後押ししています。
欧州では、低一桁台の着実な成長が見られます。社会保険は高価なチルト・イン・スペース式システムをカバーしていますが、一部の加盟国における財政緊縮政策が、上位モデルへの買い替えを抑制しています。EU医療機器規則の継続的な改善により、コンプライアンスコストは高止まりしていますが、厳格な市販後監視を通じてユーザーを保護しています。南米および中東・アフリカ地域では、依然として普及率が低い状況ですが、人道支援団体や新興の遠隔リハビリテーションプログラムが、将来の成長に向けた基盤を築いています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 小児の障害の発生率の増加
- 支援技術に対する政府の助成プログラム
- 軽量化およびパワーアシストシステムにおける技術の進歩
- 医療費の増加と在宅ケアの普及
- 3Dプリントによるオーダーメイドシートが、買い替え需要を加速させています
- 校内での移動補助器具の使用を義務付けるインクルーシブ教育の指針
- 市場抑制要因
- 新興市場における高価格と保険の不足
- 複雑な病院調達規制
- 子どもの急成長が製品のライフサイクルを短縮しています
- 電動モデル向け希土類モーターの供給変動
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 手動
- 電動
- フレームタイプ別
- リジッド
- 折りたたみ式
- チルト・イン・スペース
- エンドユーザー別
- 病院
- 在宅ケア環境
- リハビリテーションセンター
- その他のエンドユーザー
- 流通チャネル別
- オフライン
- オンライン
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Sunrise Medical
- Invacare
- Permobil
- Ottobock
- MEYRA GmbH
- Ki Mobility
- Leckey
- Drive DeVilbiss Healthcare
- R82(Etac)
- SORG Rollstuhltechnik GmbH
- AKCES-MED sp. z o.o.
- Medline Industries
- VELA Medical
- Smirthwaite
- Motion Composites
- Panthera
- Karma Medical
- Nissin Medical
- Karma Mobility
- Momentum Healthcare
第7章 市場機会と将来の展望



