


目標捕捉システム:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Target Acquisition Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123720
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
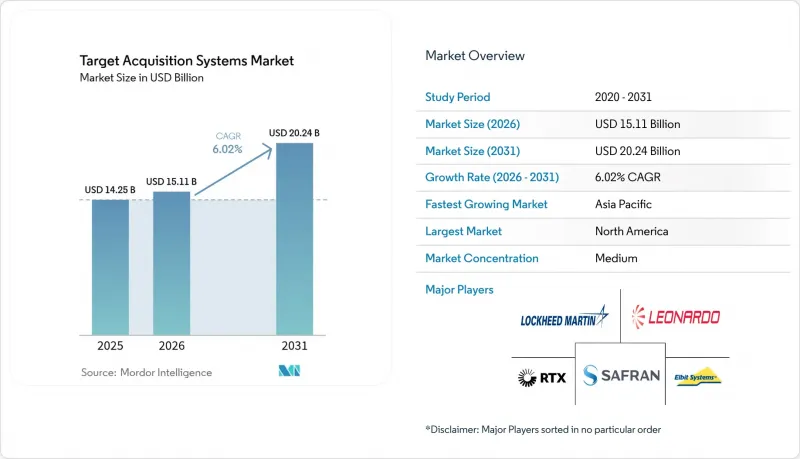
Mordor Intelligenceによると、2026年の目標捕捉システム市場の規模は151億1,000万米ドルと推定されており、2025年の142億5,000万米ドルから拡大し、2031年には202億4,000万米ドルに達すると予測されています。
2026~2031年にかけてのCAGRは6.02%となる見込みです。
本レポートは、プラットフォーム(陸上、航空、海上)、センサタイプ(電気光学/赤外線、レーダー、レーザー測距器と標示装置、音響・地震波、その他)、射程能力(短距離、中距離、その他)、エンドユーザー(軍事と国土安全保障)、地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の目標捕捉システム市場の動向と洞察
ネットワーク中心型戦術能力を支援するための陸上部隊の近代化
現在、ネットワーク中心の戦術理念があらゆる近代化計画の指針となっており、軍は従来独立して動作していたセンサをデジタル指揮ネットワークに統合することが求められています。米国陸軍による「自律型マルチドメイン発射装置(Autonomous Multi-Domain Launcher)」の実証実験は、この変化を如実に示しており、目標捕捉ノードが分散した射撃管制チェーンに数秒以内に情報を提供しなければならないことを明らかにしています。欧州のプログラムもこの動向を反映しています。ドイツでは、HENSOLDTのビジョンスイートを用いて「プーマ」歩兵戦闘車をデジタル化し、乗員が戦闘群全体でセンサ情報を共有できるようにしています。レガシーハードウェアは、多くの場合、安全で低遅延のゲートウェイを必要とするアナログバックボーン上で動作しているため、後付け改修包装は複雑なものとなります。最近の紛争から得られた運用上の教訓は、リアルタイムのデータ融合が決定的な戦術的優位性をもたらすことを裏付けており、従来は調達プロセスが遅かった文化圏内においても、導入サイクルを加速させています。
UAS(無人航空機システム)に対する迅速な検知・追跡ソリューションに対する緊急の防衛要件
商用ドローンの出現により、従来型防空体制の脆弱性が露呈し、各国軍は簡素化された契約規則に基づき、対UASキットの購入を進めています。Teledyne FLIRの「Cerberus XL」のようなシステムは、レーダー、EO/IR、RF検知を融合させ、混雑した空域において、クアッドコプターや固定翼UASを安全距離から追跡します。米国陸軍は、2024年だけで、こうしたソリューションに対し4億米ドルを超える契約を締結しました。アルゴリズムは、電子戦によるノイズに耐えつつ、愛好家用のドローンと敵対的なプラットフォームを区別する必要があります。そのため、AIベース信号分類やセンサフュージョンへの多額の投資が進められています。都市部での誤警報率を低減するため、レーダーを補完する音響アレイや受動型RFアナライザの活用がますます増えています。
防衛調達プロセスの長期化と予算優先順位の変化が、システムの導入を遅らせています
米国政府監査院(GAO)は、極超音速兵器のような注目度の高いプログラムでさえ、正式な調達基準が欠如しており、産業の投資判断を複雑にしていることを指摘しています。政権交代により、プロジェクトの途中で資金の使途が変更され、主契約業者はマイルストーンの延期を余儀なくされたり、範囲の縮小を受け入れざるを得なくなったりしています。多国籍プロジェクトでは、生産開始前にすべてのパートナーが輸出ライセンシングの条件を調整しなければならないため、さらなる審査段階が課されます。スケジュールが商用技術の更新サイクルを上回ると、システムは旧式の電子機器を搭載したまま就役するリスクがあり、ライフサイクル価値が損なわれることになります。
セグメント分析
2025年の売上高の40.50%は陸上プラットフォームが占めましたが、紛争地域全域にわたる継続的なモニタリングを求める軍事のニーズにより、航空資産は2031年までに8.07%という最も高いCAGRで推移する見込みです。そのため、目標捕捉システム市場は、単一領域への重点から、地上レーダーと高高度イメージングを組み合わせた統合資産ポートフォリオへと移行しつつあります。装甲戦闘車両は、対ドローンセンサと対戦車照準器を融合させたドイツの「レオパード2 ARC 3.0」改修計画に牽引され、依然として陸上サブセグメントの中で最大の規模を占めています。
SMASH 2000L射撃管制照準器に対する米国からの1,300万米ドルの発注は、歩兵がマイクロドローンを無力化できる兵士用携帯キットの急速な普及を示しています。航空セグメントでは、ロッキードマーティン社のIRST21が2025年初頭にF/A-18で初期作戦能力(IOC)を達成し、海軍航空部隊における受動型長距離探知への需要の高まりを浮き彫りにしました。無人航空機も需要を加速させており、ジェネラル・アトミックス社は「イーグルアイ」レーダーを「グレイ・イーグル25M」に統合し、旅団レベルでの持続的モニタリング能力を向上させています。
EO/IR装置は、昼夜を問わず動作し、妨害に強いため、2025年には41.57%のシェアを占めました。それでもなお、軍がレーダー、光学、レーザー、音響の各チャネルを1つのプロセッサに統合するにつれ、融合システムはCAGR7.18%で成長しています。この進化により、目標捕捉システム市場は、ハードウェアの交換ではなくコードによる更新を行うソフトウェア中心のアーキテクチャへと移行しています。「ゴーストアイ(GhostEye)」AESAレーダーは、窒化ガリウム製パワーアンプを活用して解像度を向上させ、レーダー技術の進歩を象徴するものです。
レーザー測距装置は依然として不可欠であり、2024年にはサフラン社が米国陸軍から2億7,500万米ドルの維持管理契約を獲得し、現場部隊が小隊レベルの精密誘導弾を指定し続けられることが保証されました。ヘンゾルト社のCERETRONソフトウェアプラットフォームは、異なるセンサからのデータストリームを処理し、リアルタイムの融合処理によって、激しいクラッター下でも正確な識別確率が向上することを実証しています。
地域別分析
北米は、米国が誇る比類なき研究開発エコシステムと調達力により、2025年の売上高の34.12%を占めています。69億米ドル規模の極超音速兵器ポートフォリオなどのペンタゴン(米国防総省)のプログラムは、誘導コンピュータ、慣性ナビゲーション装置、多物理センサヘッドに対する継続的な需要を牽引しています。カナダが北極圏の主権確保に注力していることから、雪、氷、磁気異常にも耐えられるよう設計されたセンサ包装が開発されており、ラインメタル社の「ミッションマスターCXT」の検査がその実証となっています。メキシコ国境のモニタリング体制強化により、主にEO/IRタワーや携帯型音響探知機を対象とした、小規模ながらも安定した受注が見込まれます。
アジア太平洋は、CAGR 7.70%という最も高い伸び率を記録しています。中国の3,140億米ドルの予算は他国を圧倒していますが、市場は依然として内向きな傾向にあります。日本の予算は21%増の553億米ドルとなり、これによって島嶼防衛用迎撃レーダーや分散型EOノードへの資金が確保されています。インドは国産設計を推進しており、36億米ドルの即応型ミサイル契約を締結し、8億5,000万米ドル相当の砲身用照準器の追加発注を行っています。オーストラリアと韓国は海上哨戒用センサキットの共同開発を行い、東南アジアへの輸出ルートを開発しています。
欧州は、共同事業に根ざした大きなシェアを維持しています。「ヨーロピアン・スカイ・シールド」プログラムでは、加盟国間で発注を統合し、共通のアーキテクチャに基づいた多層的な防空体制を構築しています。ドイツの2億ユーロ(2億3,443万米ドル)規模のフリゲート艦用レーダー契約は、ヘンゾルト社とイスラエル・エアロスペースインダストリーズ社との越境提携を浮き彫りにしています。NATOの「DIANA」プログラムによる11億ユーロ(12億9,000万米ドル)の基金は、商用ドローンから装甲車両へと転用可能なデュアルユースのISRペイロードの開発を加速させています。東欧諸国は、近隣での紛争に対応するため、対UAS用レーダー・光学ハイブリッドシステムの購入を拡大しており、サプライヤーにとって納期が逼迫しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ネットワーク中心型戦術能力を支援するための陸上部隊の近代化
- UASに対する迅速な検知・追跡ソリューションに対する、緊急の防衛ニーズ
- 自律的な脅威認識と指示出し用AI駆動型センサフュージョンの導入
- EO/IRセンサの小型化の進展による下車歩兵への搭載の実現
- NATOのDIANAイニシアチブを通じた、ISRペイロード用のデュアルユース技術への資金提供の拡大
- 非対称地域における国境モニタリングと戦術的状況認識への需要の高まり
- 市場抑制要因
- 防衛調達プロセスの長期化と予算優先順位の変化によるシステム導入の遅延
- 周波数帯の割り当てに関する規制上の課題によるアクティブレーダー統合の制約
- III-V系半導体フォーカルプレーンアレイの調達ボトルネックによる生産スケーラビリティへの影響
- サイバー攻撃や電子戦による脅威に対するデジタル標的指定システムの脆弱性の高まり
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- プラットフォーム別
- 陸上
- 装甲戦闘車両(AFV)
- 兵士用携帯型・歩兵用システム
- 砲とミサイル発射装置の統合型
- 航空
- 固定翼機
- 回転翼機
- 無人航空機(UAV)
- 海上
- 水上戦闘艦
- 潜水艦
- 無人水上・水中艇
- 陸上
- センサタイプ別
- 電気光学/赤外線(EO/IR)
- レーダー
- レーザー測距器・標示装置
- 音響・地震波
- マルチセンサ融合スイート
- 射程能力別
- 短距離
- 中距離
- 長距離
- エンドユーザー別
- 軍事
- 陸軍
- 空軍
- 海軍
- 特殊作戦部隊
- 国土安全保障
- 軍事
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ASELSAN A.S.
- BAE Systems plc
- Elbit Systems Ltd.
- HENSOLDT AG
- Israel Aerospace Industries Ltd.
- Leonardo S.p.A
- Lockheed Martin Corporation
- RTX Corporation
- Rheinmetall AG
- Safran SA
- Thales Group
- Northrop Grumman
- L3Harris Technologies, Inc.
- Teledyne Technologies Incorporated
- Hanwha System(Hanwha Group)
- Bharat Electronics Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


