


光学顕微鏡:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Optical Microscopes - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123715
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、光学顕微鏡の市場規模は、2025年の29億2,000万米ドルから2026年には30億8,000万米ドルへと拡大し、2031年までに40億5,000万米ドルに達すると予想されており、2026~2031年にかけてCAGR5.62%で成長すると見込まれています。
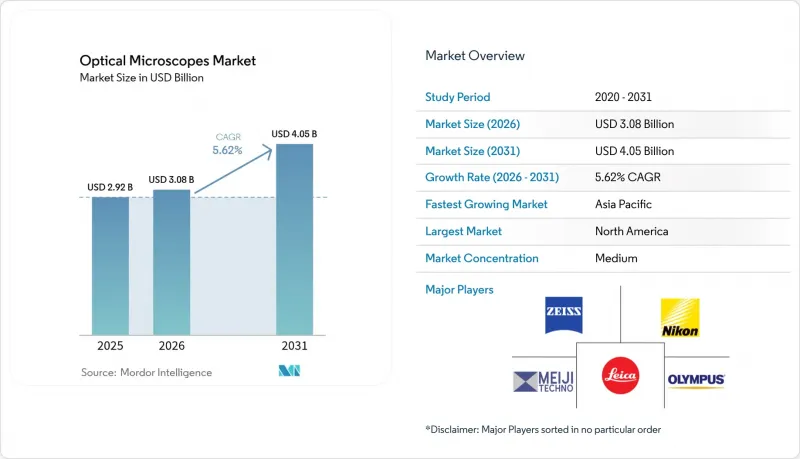
本レポートは、製品別(複合顕微鏡、実体顕微鏡、デジタル顕微鏡、倒立顕微鏡、その他)、エンドユーザー別(病院・クリニック、学術・研究機関、診断検査機関、製薬・バイオテクノロジー企業、その他)、地域別(北米、欧州、アジア太平洋、その他)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の光学顕微鏡市場の動向と洞察
ライフサイエンス分野の研究開発(R&D)への資金提供の増加
各国の予算は、光学顕微鏡市場に堅調な下支えをもたらしています。米国は2025年に国立衛生ラボ(NIH)に486億米ドルを割り当て、その12%が、高度イメージングシステムを多用する共有機器に充てられました。また、「Horizon Europe」は同年、健康研究のために72億ユーロ(79億米ドル)を計上し、全スライドスキャナーと蛍光顕微鏡を統合したデジタル病理ネットワークを優先しています。日本のライフサイエンス予算1兆1,000億円(74億米ドル)は、神経科学用の超解像プラットフォームに重点を置いています。生細胞と再生医療プロジェクトは環境制御と多チャネル蛍光に依存しているため、倒立顕微鏡と共焦点顕微鏡システムが最大の受注を獲得しています。調達サイクルが18~24ヶ月であるため、2025年に受注された機器は2027年まで工場の生産ラインを稼働させ続け、光学顕微鏡市場を短期的な予算変動の影響から守ることになります。
デジタル化とAIを活用した画像分析
現在、購入基準を左右するのは、光学仕様よりも機械学習アルゴリズムの方が大きくなっています。ツァイスは2025年初頭に「Arivis Cloud」をリリースし、ユーザーがオンサイトのGPUクラスターなしでテラバイト規模のデータセットを処理できるようにしました。年間サブスクリプション料金は5,000~2万5,000米ドルです。ニコンの「NIS-Elements AI」は、製薬産業でのベータ検査において、手動による細胞追跡時間を85%短縮し、ハードウェアを超えた価値を裏付けています。毎週数百万枚の画像を生成する製薬産業のスクリーニング担当者は、分析機能を統合したプラットフォームに傾倒しており、光学顕微鏡市場全体で継続的な収益モデルが強化されています。2024年のFDAガイダンスにより、AI駆動型病理ソフトウェアの規制上の道筋が明確化され、検証プロセスが加速しています。通信環境が限られている地域では導入状況にばらつきが見られますが、世界の帯域幅の拡充により、この格差は縮小しつつあります。
電子顕微鏡に対する解像度の格差
3nmのトランジスタ検査におけるサブnmレベルの要求により、電子顕微鏡が依然として優位に立っており、光学ベンダーは直接的な競合ではなく、相関的なワークフローの推進を余儀なくされています。2025年、アジアでは1万8,000台以上の電子顕微鏡システムが導入され、中国だけで新規導入台数の42%を占めました。光学プラットフォームでは現在、SEMによる拡大観察の前に、広範囲のウエハー領域を迅速にスクリーニングする「トリアージ」が重視されており、このアプローチはツァイスの「Shuttle &Find」ソフトウェアに具現化されています。
セグメント分析
2025年、倒立顕微鏡は光学顕微鏡市場シェアの36.55%を占めました。これは、インキュベーションチャンバーやマルチウェルプレートとの互換性を必要とする細胞培養やオルガノイドアッセイにおいて、倒立顕微鏡が中心的な役割を果たしていることを反映しています。製薬研究者は、継続的な薬剤反応研究において環境制御を乱さないことが求められるため、倒立型を好んで採用しています。デジタルとオプトデジタルモデルは年率9.85%の成長を遂げており、4Kセンサとオートフォーカス機能を統合することで、経験の浅いユーザーでも迅速にデータを収集できるようになり、光学顕微鏡市場の規模を押し上げています。
また、デジタル設計は、接眼レンズの人間工学的な使いやすさよりも被写界深度のスタック処理を必要とする、電子機器や金属産業の品質管理技術者にも役立っています。複合顕微鏡や実体顕微鏡は、教育現場や資源の限られたクリニックでは依然として定番ですが、接続性の制限により、高度なラボでの更新ペースは鈍化しています。STEDやSIMなどの超解像型モデルは、出荷台数は少ないながらも、プレミアムな収益源となっています。全体として、製品の動向は「バーベル構造」を示しており、ハイエンドの研究用プラットフォームと低コストの教育用機器がともに拡大する一方で、従来型の中級の正立型システムは代替が進んでいます。
地域別分析
2025年、北米は世界売上高の38.55%を占め、カリフォルニア州、マサチューセッツ州、ニュージャージー州に密集するバイオテクノロジークラスターが牽引役となっています。同地域では、AIモジュールの導入がライフサイクル中盤のアップグレードを促しているため、買い替え需要が光学顕微鏡市場の堅調さを支えています。カナダは連邦政府の研究予算が削減されたため緩やかな成長にとどまっていますが、メキシコは公立大学の近代化に伴う将来の需要拡大を見込んでいます。
続いて欧州が続き、ドイツのイメージングセンターネットワークが牽引役となっていますが、ブレグジットに関連する通関の遅延により、英国では総所有コスト(TCO)が上昇し、2025年の出荷台数が抑制されています。「Horizon Europe」の資金提供により下落幅は限定的ですが、イタリアとスペインは大学の支出削減により出遅れています。市場の飽和により、ベンダー各社は、物理的な輸入の障壁なく収益を拡大できるクラウドソフトウェアのサブスクリプションに注力するようになっています。
アジア太平洋はCAGR8.12%で拡大しており、2025年に中国の半導体ファブが4,200台以上の光学顕微鏡を購入することがその原動力となっています。インドでは病理検査チェーンの統合がデジタル化を促進しており、韓国とオーストラリアはナノテクノロジーと精密医療のインフラに投資しています。日本では、ライフサイエンスセグメントの学生数が減少しているため、買い替えサイクルが長期化していますが、高付加価値の超解像顕微鏡の受注は引き続き堅調です。また、サウジアラビアやアラブ首長国連邦が研究大学を建設している中東・アフリカのでも光学顕微鏡市場は拡大しており、南米では、機器共有基金を通じてブラジルを成長の中心地としています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3か月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ライフサイエンス分野の研究開発(R&D)への資金提供の増加
- デジタル化とAIを活用した画像分析
- ナノテクノロジーに牽引された需要の急増
- 量子ドットと適応光学における画期的な進展
- オープンソース・ハードウェアと3Dプリンティング光学素子
- スマートフォン連携型フィールド顕微鏡
- 市場抑制要因
- 電子顕微鏡に対する解像度の格差
- 低価格のアジアブランドによる価格圧迫
- 希土類・水銀(Hg)に関するサステナビリティ規制
- 精密ガラスのサプライチェーンの脆弱性
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品別
- 複合顕微鏡
- 実体顕微鏡
- デジタル/オプトデジタル顕微鏡
- 倒立顕微鏡
- 蛍光・超解像システム
- 共焦点顕微鏡と多光子顕微鏡
- エンドユーザー別
- 病院・クリニック
- 学術・研究機関
- 診断検査機関
- 製薬・バイオテクノロジー企業
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abberior Instruments
- Accu-Scope Inc.
- Agilent Technologies
- AmScope(United Scope)
- Bruker Corporation
- Carl Zeiss AG
- CoolLED Ltd.
- Dino-Lite(AnMo Electronics)
- Hamamatsu Photonics
- Hitachi High-Tech Corp.
- Jenoptik AG
- Keyence Corp.
- Labomed Inc.
- Leica Microsystems(Danaher)
- Lumencor Inc.
- Meiji Techno
- Motic Microscope
- Nikon Instruments Inc.
- Olympus Corporation
- OPTO-Tech
- PicoQuant
- Prior Scientific Instruments
- Thermo Fisher Scientific
- Thorlabs
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日


