


バイオメディカルテキスタイル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Biomedical Textile - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123689
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、バイオメディカルテキスタイル市場の規模は2025年に167億8,000万米ドルと評価され、2026年には177億5,000万米ドルから成長し、2031年までに235億1,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.78%となる見込みです。
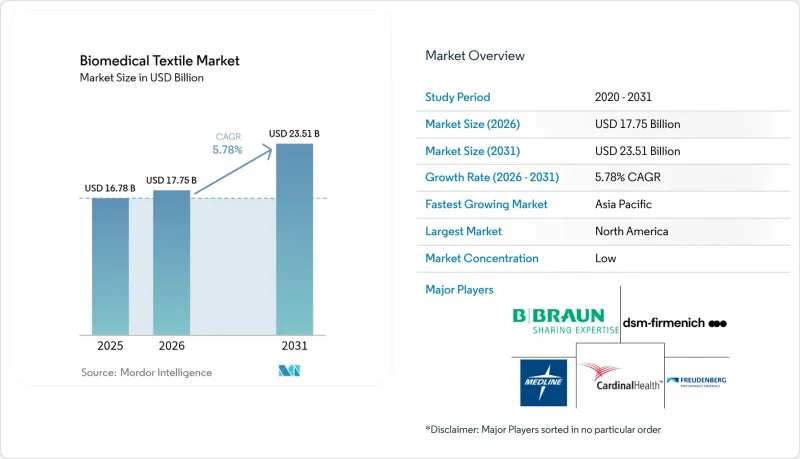
本レポートは、繊維の種類(非生分解性繊維、生分解性繊維)、生地の形態(不織布、織物、その他の生地タイプ)、用途(非埋込型、埋込型、その他の埋込型)、エンドユーザー(病院・外科センター、外来手術センターなど)、および地域(アジア太平洋、北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界のバイオメディカルテキスタイル市場の動向と洞察
手術件数の増加
平均年齢の上昇や、選択的手術へのアクセスが容易になるにつれ、世界の手術件数は増加の一途をたどっています。もともと戦場での医療を目的としていた米国国防総省のナノファブリック・プログラムでは、抗菌性糸や軽量な血管グラフトが開発され、これらは民間の手術室にも導入されています。病院では、切開部位の温度やpHを記録するプログラム可能な繊維が導入されており、外科医は包帯を取り外すことなく感染リスクを検知できるようになっています。アジア太平洋地域の病院では、保険適用範囲の拡大により、より多くの中産階級の人々が手術室に足を運ぶようになり、1症例あたりのテキスタイル消費量が増加しているため、導入が加速しています。
高品質な創傷ケア用テキスタイルへの需要の高まり
先進的なドレッシングは、回復期間を短縮し、再入院率を低下させ、看護時間を削減します。Spincareなどのエレクトロスピニング法によるナノファイバー製品は、臨床試験において、従来のガーゼと比較して、再入院なしに46.6%の上皮化を達成しました。中国の工場では、細菌の増殖を抑制する多機能な銀イオンマットの国内需要を満たしつつ、輸出向けの生産量も拡大しています。ウェアラブル生体センサーには、現在、スパンボンド基材にグラフェンの微細繊維が埋め込まれており、在宅ケアの看護師がモバイルダッシュボード上で遠隔から創傷の湿潤状態を確認できるようになっています。こうした機能は、慢性創傷の治療を入院病棟から外来や在宅環境へと移行させるよう求める保険者側の圧力と合致しています。
血管グラフトおよび人工皮膚の高コスト
組織工学による移植片の製造には、無菌クリーンルーム、数週間にわたる細胞播種、および精密な織り工程が必要であり、その結果、多くの医療制度において価格が償還上限を上回っています。米国の保険ガイドラインでは、依然として数多くの生体工学によるドレッシングが「治験中」に分類されており、保険適用が制限され、規模の経済が阻害されています。大量生産が実現しない限り、単価は高止まりしたままとなり、ラテンアメリカや東南アジアの一部地域の病院による調達を妨げています。
セグメント分析
生分解性糸は2025年の売上高の41.02%を占めていますが、2031年までの年間平均成長率(CAGR)は7.68%と、バイオメディカルテキスタイル市場を牽引しています。FDAがポリ乳酸およびポリカプロラクトンの吸収プロファイルを承認したことで規制上の障壁が取り除かれ、外科医は、溶解して術後の除去が不要となるスキャフォールドを高く評価しています。現在、スタートアップ企業は、全身への抗生物質投与なしに感染管理の目標を達成するため、ポリ乳酸マイクロファイバーに蜂蜜由来の抗菌剤をコーティングしています。
ポリエチレンテレフタレート(PET)などの非生分解性繊維は、靭帯修復やヘルニアメッシュなど、恒久的な荷重支持が不可欠な分野において依然として支配的な地位を維持しています。これらは、数十年にわたる臨床データに裏付けられ、バイオメディカルテキスタイル市場の58.98%のシェアを占めています。メーカー各社は、長期埋没型インプラントにおける粒子放出を低減する、低脱落性の糸処理技術に投資しています。これら2つの繊維カテゴリーが相まって、サプライヤーの製品ラインナップを拡充し、調達部門が手術の複雑さに応じて適切な材料を選定できるようにすることで、医療用繊維市場の回復力を強化しています。
不織布製品ラインは、2025年の売上高の61.85%を占め、メルトブローの汎用性と、水分バランスを調整するためのハイドロゲル層を埋め込むインラインラミネーション技術により、同セクターで最高のCAGR8.14%を達成しています。その生産規模により、フロイデンベルグ社は1日あたり700万本のPETボトルをリサイクルし、ISO 13432の堆肥化基準を満たす使い捨てドレープを製造しています。病院では、糸くずの発生が少なく、迅速にバリアを展開できることから、これらのドレープが好まれています。
織物およびニット製品は、精密な引張強度と制御された多孔性を必要とするニッチな植込み型医療機器に活用されています。現在、エンジニアたちは、天然の血管の分岐を模倣した3D分岐チューブを織り上げ、テキスタイルベースの血管内グラフトの適応症を拡大しています。経編カバーの間にメルトブロー製の抗菌コアをラミネートしたハイブリッド構造は、両方の長所を融合させており、この動向がバイオメディカルテキスタイル市場における幅広い成長の持続に寄与しています。
地域別分析
北米は、広範な保険適用と、連邦政府の資金による繊維調査が商業サプライチェーンへ迅速に転換されていることを背景に、2025年の売上高の37.72%を占めています。米国防総省の7,500万米ドル規模のスマートファブリック・プログラムにより開発されたセンサー糸は、現在、民間の陰圧創傷被覆材に採用されています。2025年に公表されたFDAの生体適合性ガイダンスにより承認プロセスが合理化され、地元企業が先駆者としての契約を獲得できるようになりました。スミス・アンド・ネフューなどの大手医療機器メーカーによる資本投資が、マサチューセッツ州およびミネソタ州における地域製造クラスターの基盤を固めています。
アジア太平洋地域では、各国政府が国民皆保険を拡大し、国内の医療技術生産を促進しているため、2031年までにCAGR7.06%を記録する見込みです。中国は、輸出注文と国内需要の両方に応えるため、ナノファイバー生産ラインを積極的に拡大しています。一方、日本は、センサーを組み込んだガーゼを活用した高齢者向け遠隔ケアのパイロット事業に資金を提供しています。ASEAN医療機器指令による規制の調和により、参入障壁が徐々に低くなり、多国籍企業と地域ベンダーの双方を支援しています。
欧州では、先進的な規制と持続可能性への要請が融合しています。EUの「使い捨てプラスチック指令」により、特定の化石由来の使い捨て製品が禁止されたことを受け、病院ではレンツィング社のセルロース製ステントカバーやバイオベースの不織布パッドの試験導入が進んでいます。フロイデンベルグ社は、ヘイテックス社の買収を活かし、陰圧療法用デバイス向けのポリウレタンコーティング基材を供給しています。とはいえ、廃棄物削減規制によりコンプライアンスコストは上昇しており、サプライヤーは堆肥化可能性の認証やクローズドループリサイクルの監査を通じ、成功を収めています。
南米および中東・アフリカ地域は市場規模では後れを取っていますが、三次医療機関の開設や政府による外傷治療ネットワークへの助成により、販売数量の伸びが加速しています。現地でリサイクルされたPETを原料とする、コスト最適化されたスパンボンド製創傷パッドは、価格に敏感な需要層のニーズを満たしつつ、十分なバリア機能も兼ね備えています。国際NGOは調達に関する研修を支援し、臨床医がエビデンスに基づいたテキスタイルソリューションを選択できるよう手助けするとともに、バイオメディカルテキスタイル市場の拡大に貢献しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 手術件数の増加
- 高品質な創傷ケア用テキスタイルへの需要の高まり
- 主要経済圏における急速な高齢化
- 低侵襲型埋め込み型テキスタイルの進展
- 生体吸収性エレクトロスピニングナノファイバードレッシングが小売チャネルに参入
- 防衛予算によるセンサー生地の開発が、医療用・スマートテキスタイルの融合を加速させています
- 市場抑制要因
- 血管グラフトおよび人工皮膚の高コスト
- エレクトロニクスとテキスタイルの融合における複雑性
- 抗菌性バイオテキスタイルの保存期間に関する基準が定まっていないこと
- 使い捨て医療用不織布廃棄物に対する規制上の反発
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 繊維タイプ別
- 非生分解性繊維
- 生分解性繊維
- ファブリック形態別
- 非織物
- 織物
- その他の生地タイプ(ニット、編組)
- 用途別
- 非埋め込み型
- 埋め込み型
- その他の埋め込み型(体外式など)
- エンドユーザー別
- 病院および外科センター
- 外来診療センター
- 在宅ヘルスケア
- スポーツ医学・整形外科クリニック
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Ahlstrom
- ATEX TECHNOLOGIES INC.
- B. Braun SE
- Bally Ribbon Mills
- Cardinal Health
- CORTLAND BIOMEDICAL
- dsm-firmenich
- Freudenberg Performance Materials
- Lenzing AG
- Medline Industries LP
- Meister & Cie AG
- Milliken & Company
- Secant Group, LLC
- Smith+Nephew
第7章 市場機会と将来の展望



