


薬剤溶出型ステント:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Drug Eluting Stent - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123686
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、薬剤溶出型ステントの市場規模は、2025年の89億1,000万米ドルから2026年には94億6,000万米ドルへと拡大し、2031年までに132億8,000万米ドルに達すると予想されており、2026~2031年にかけてCAGR7.03%で成長すると見込まれています。
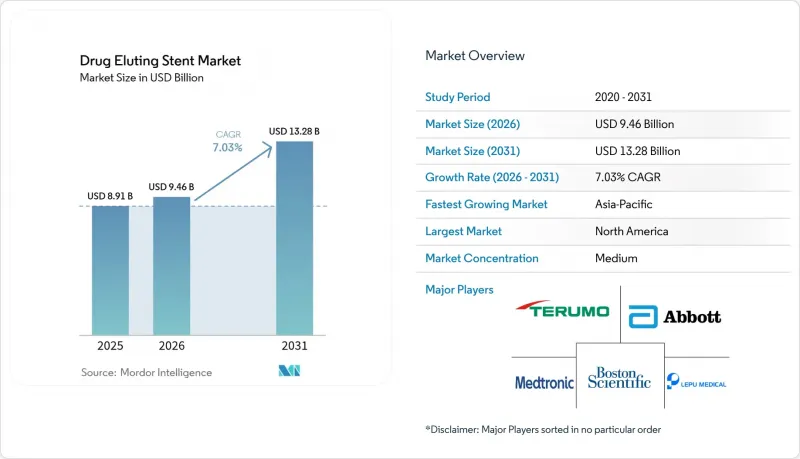
本レポートは、コーティングタイプ(耐久性ポリマー系、生体吸収性ポリマー系、ポリマーフリー)、材料(コバルトクロム合金、プラチナ・クロム合金、ステンレス、ニチノール、マグネシウム合金/複合材料)、薬剤タイプ(シロリムスとその類似体、その他)、エンドユーザー(病院、その他)、地域(北米、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の薬剤溶出型ステント市場の動向と洞察
冠動脈疾患の有病率の上昇と高齢化
世界の冠動脈疾患(CAD)の発生率は、65歳以上の人口が倍増するペースと歩調を合わせて上昇しており、現在では1回の処置につき2本以上のステント留置を必要とする多枝病変を呈する患者が増加しています。これにより、予防心臓病学の進歩にもかかわらず、ステントの需要は維持されています。現在、主要臨床検査において義務付けられている年齢層別登録により、メディケア受給者を対象とした介入の40%におけるデータの妥当性が確保されています。一方、慢性腎臓病の併存症がある場合、生体吸収性ポリマーステントは長期にわたる異物の除去が可能であるため、魅力的な選択肢となっています。欧州と日本の高齢者心臓病学会は、抗血小板療法の期間を短縮した超薄型ストラットステントを推奨しており、この指針は、年齢層別分析に関するISO-14155規格の要件の進化と一致しています。
PCI実施件数の増加と低侵襲的介入の選好
2024年、米国の年間PCI実施件数は55万件に達しましたが、アジア太平洋での急増はさらに顕著であり、中国では農村部での保険適用拡大を背景に95万件の介入が記録されました。橈骨動脈アクセスや当日退院は今や一般的となり、血管合併症の減少や病院の収容能力の確保につながっています。薬剤溶出型ステントの市場浸透が加速しています。これは、12ヶ月時点での標的病変再血行再建率が5%以下にとどまっているためであり、この指標は保険者の評価基準に組み込まれています。
厳格な長期規制上のエビデンス要件
欧州のMDR(医療機器規則)では、すべての生体吸収性スキャフォールドについて5年間の追跡調査が義務付けられており、これにより主要臨床検査プログラムに800万米ドルの追加費用と最大3年の期間が加わることになります。一方、FDAは現在、ベストインクラスの比較対象製品に対する直接比較による非劣性検査を要求しており、被験者数は最大3,000名へと倍増しています。市場投入後のレジストリ義務は、最初の1万件の移植を対象としており、中小企業の負担を重くする一方で、モニタリングの精度を向上させています。
セグメント分析
2025年、耐久性ポリマー製デバイスは、豊富な過去のデータに支えられ、薬剤溶出型ステント市場で51.44%のシェアを占めていましたが、生体吸収性コーティングは、12ヶ月での分解により慢性異物反応が排除されることから、2031年までCAGR10.36%で成長しています。ポリマーフリーの代替製品は2025年に12%のシェアに達し、現在では抗血小板療法の短期化戦略の主流となっています。ISO 10993-13による毒性検査は初期コストを押し上げましたが、臨床医の信頼を高め、生体吸収性プラットフォームを用いた薬剤溶出型ステントの市場規模が着実に拡大する一因となっています。
医療従事者は、長期にわたる薬剤放出を必要とする複雑な糖尿病関連病変に対しては、依然として耐久性の高いポリマーを選択していますが、主流の使用傾向は変化しつつあります。ACC 2025で発表されたBIOFLOW-VI検査では、生体吸収性コーティングを用いた場合、2年以上経過後の遅発性ステント血栓症が25%減少することが示されました。この効果は、旧来のプラットフォームからの市場シェアの奪取を加速させ、薬剤溶出型ステント市場において、より薄く、吸収の速いポリマーへの移行動向を強めるものと予想されます。
コバルトクロムは2025年においても37.66%のシェアを占め、依然として中核を成していますが、マグネシウム合金複合材は12ヶ月以内の完全吸収により血管運動が回復することから、CAGR11.77%で急速にシェアを伸ばしています。プラチナ・クロム合金は、60マイクロメートルという最も薄いストラットを実現しつつ、28%のシェアを維持しており、高いラジアル力を必要とする石灰化した血管において確固たる地位を保っています。一方、外科医が内皮化の促進を優先するにつれ、ステンレスのシェアは一桁台にまで縮小しました。ISO 10993-15で義務付けられた動物モデルを用いた分解性検査は、製品開発のリードタイムを延長しましたが、毒性に関する懸念を払拭し、新規金属に対する臨床医の受容を後押しするとともに、マグネシウム製デバイスにおける薬剤溶出型ステント市場の規模展望を支えています。
Esprit BTKは、12ヶ月時点で95%の吸収率を示し、膝下病変における機能回復を実証しました。これは将来のマグネシウムプラットフォームのモデルとなり、末梢領域での用途を恒久的なニチノール製ケージから転換させ、薬剤溶出型ステント市場のさらなる多様化を促進する進展となると考えられます。
地域別分析
北米は、生体吸収性プラットフォームの高価格設定と、適応症が1ヶ月に短縮されたことで適応候補が15万症例拡大したことに支えられ、2025年の売上高の39.43%を占めました。薬剤コーティングバルーンがステント内再狭窄処置の32%を代替しているため、成長は鈍化傾向にありますが、AIガイドイメージングの導入が一部の減速を相殺しており、同地域の薬剤溶出型ステント市場は依然として大きな規模を維持しています。
アジア太平洋は、2031年のCAGRが9.21%と最も急速に成長している地域です。これは、中国の年間PCI実施件数が100万件に迫り、国内メーカーが新興市場の価格上限を満たす600米ドル以下のデバイスを提供しているためです。調和化された申請手続きにより、日本、韓国、台湾、ASEANへの申請が1回で済むようになり、市場参入が簡素化され、輸出の拡大が加速しています。これらは、発展途上国における薬剤溶出型ステント市場の規模を拡大させる原動力となっています。
欧州では、MDR(医療機器規則)による証拠提出の負担に苦慮しており、これにより承認までの期間が2~3年延長され、ステント1本あたり800万米ドルの追加コストが発生しており、これは中小企業にとって参入の障壁となっています。それにもかかわらず、PCIとCABGの比率の上昇や、1ヶ月間のデュアルセラピーの承認により、需要は堅調に推移しています。中東・アフリカは6%のシェアを占めていますが、単価が1人当たりの医療費の半分に相当することから普及が鈍化しています。ただし、GCCによるカテーテル室インフラへの投資により、取扱量は徐々に増加傾向にあります。南米は8%のシェアを占めており、これは主にブラジルにおける年間18万件のPCIが牽引しています。一方、アルゼンチンとチリでは、必須医療機器としての指定拡大に伴い償還範囲が拡大し、二桁のCAGRを記録しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 冠動脈疾患の有病率の上昇と高齢化
- PCI実施件数の増加と低侵襲的介入の選好
- 高分子コーティングと超薄型ストラットプラットフォームの進展
- 1ヶ月間のDAPT適応拡大による対象患者層の拡大
- アジアの新興国における低コストDESの国内生産による普及促進
- AIを活用した血管内イメージングによるステント留置成功率の向上
- 市場抑制要因
- 厳格な長期規制上のエビデンス要件
- 低所得地域における医療機器と処置費用の高さ
- 医療用ポリマーと原薬におけるサプライチェーンの脆弱性
- ISR・小血管領域における薬剤コーティングバルーンとの競合による市場浸食
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コーティングタイプ別
- 耐久性ポリマー系
- 生体吸収性ポリマー系
- ポリマーフリー
- 材料別
- コバルトクロム合金
- プラチナ・クロム合金
- ステンレス
- ニチノール
- マグネシウム合金・複合材料
- 薬剤タイプ別
- シロリムスとその類似体(エベロリムス、ゾタロリムス、ビオリムスA9)
- パクリタキセル
- デュアルセラピー・併用薬ステント
- 用途別
- 冠動脈疾患
- 末梢動脈疾患
- エンドユーザー別
- 病院
- 心臓カテーテル・PCI実施施設
- 外来手術センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Alvimedica
- B. Braun Melsungen AG
- Balton Sp.z.o.o
- Biosensors International Group, Ltd.
- BIoTronik SE & Co. KG
- Boston Scientific Corporation
- Cook Medical Inc.
- Elixir Medical Corporation
- Johnson & Johnson Services LLC
- JW Medical Systems
- Lepu Medical Technology Co., Ltd.
- Medtronic plc
- Meril Life Sciences Pvt. Ltd.
- MicroPort Scientific Corporation
- OrbusNeich Medical
- Sahajanand Medical Technologies Pvt. Ltd.
- Sino Medical Sciences Technology Inc.
- Terumo Corporation
- Translumina GmbH
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日


