


免疫組織化学:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Immunohistochemistry - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123678
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、免疫組織化学市場の規模は2025年に29億8,000万米ドルと評価され、2026年の31億8,000万米ドルから2031年までに44億2,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは6.78%となる見込みです。
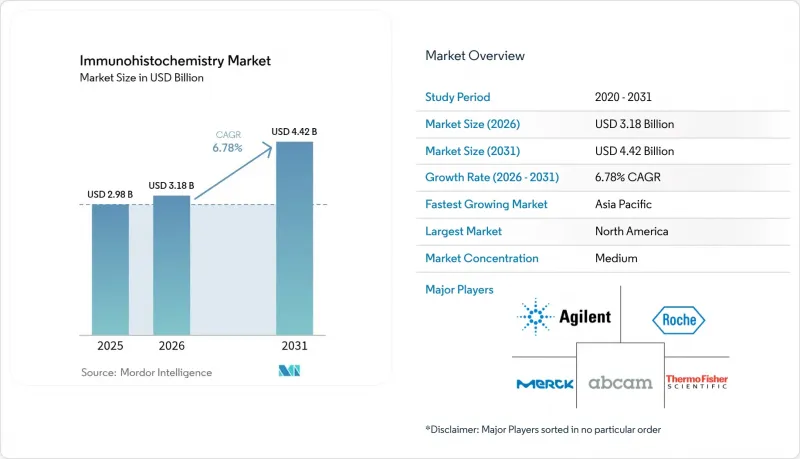
本レポートは、製品別(抗体[一次抗体、二次抗体]、機器、その他)、用途別(診断、創薬と検査)、エンドユーザー別(病院と診断センター、その他)、検出方法別(直接法、間接法)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、その他)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の免疫組織化学市場の動向と洞察
がん有病率の上昇
がん発症率の急増により、単一細胞レベルで腫瘍の生物学的特性を解明する免疫組織化学検査に対する需要が高まっています。多重染色により免疫系と腫瘍の相互作用が明らかになり、チェックポイント阻害剤療法の選択に役立てられています。コンパニオン診断により、治療の対象範囲が拡大しています。FDAはHER2超低発現検査を承認しており、ザニダタマブの胆道系適応症は、確固たるHER2染色結果に基づいています。直接免疫蛍光法に代わる天疱瘡の診断など、希少がんの使用事例も、免疫組織化学市場をさらに拡大させています。
高齢化と慢性疾患の負担
平均寿命の延伸に伴い、慢性的な併存疾患が増加し、症例数の増加が既存の組織病理学的検査能力の限界に迫っています。世界的に人口100万人あたりの病理医数が14名以下であり、業務負荷の増大(多くの地域で年間4,000症例以上)により、自動化への依存度が高まっています。病院の検査室からの免疫組織化学検査の依頼は10年前より20%増加している一方で、資金面の制約により、デジタル病理を導入している臨床施設は3分の1にとどまっています。このギャップにより、染色強度とスコアリングを標準化し、品質を低下させることなく処理能力を向上させるAI搭載のスライドスキャナーの導入が加速しています。
高価なプレミアム抗体と検出キット
市販されている抗体の3分の2が基本的な特異性検査に合格しておらず、検査室は高額な院内検証を余儀なくされており、これが検査1件あたりの支出を押し上げています。YCharOSによる1,000タイプの抗体の調査では、再現性の欠如による損失は、米国だけで年間最大18億米ドルに上ると推定されています。モノクローナル治療の定価中央値は依然として1万5,624米ドルから14万3,833米ドルの間にとどまっており、製造プロセスの改善にもかかわらず、製造規模の限界が反映されています。メディケアの「地域別適用決定(Local Coverage Determinations)」(2024年7月より施行)では、免疫組織化学染色について厳格な医療上の必要性の証明が求められるようになり、広範囲なパネル検査に対する償還が制限されています。
セグメント分析
2025年においても、抗体サブセグメントは依然として免疫組織化学市場の41.74%を占めており、あらゆるアッセイ実施におけるその基盤的な役割が裏付けられています。しかし、検査室が複数機関でのアルゴリズム導入を可能にするクラウドホスト型の画像分析へ移行するにつれ、ソフトウェアセグメントはCAGR7.58%で拡大しています。ロシュ社の「VENTANA DP 200」スライドスキャナーは、「navify Digital Pathology」と統合されており、染色からAIによるスコアリングに至るまでのシームレスなプロセスを体現しています。抗体カテゴリー自体も進化しています。一次モノクローナルクローンの検証の透明性が高まる一方で、マルチプレックス対応の二次抗体が、低発現対象の検出感度を向上させています。機器のアップグレードもこうした変化と並行して進んでいます。自動染色装置は手作業によるミスを減らし、熟練した人材を解釈業務に振り用ることを可能にします。QuPathやHistoQCなどのオープンソースツールが画像の標準化を促進するにつれ、中所得国の検査室ではデジタルプラットフォームの導入が加速しており、免疫組織化学市場全体におけるソフトウェアの戦略的重要性がさらに高まっています。
キットや試薬のセグメントでは、腫瘍専門医がロット間の厳格な再現性を求めるため、コンパニオン診断の承認が購入決定に影響を与えています。スライドスキャナーと組織マイクロアレイ装置は、高性能なトランスレーショナルリサーチを支援するために融合しつつあります。メーカー各社は、FDAの医療機器再分類規則によるコンプライアンス対応を容易にするため、品質保証済みの試薬バンドルを提供しています。こうした相互作用により、ソフトウェアは単なる補助ツールから中核的な収益源へと地位を高め、2031年にかけて免疫組織化学市場が二桁の成長を遂げるための基盤が築かれています。
2025年、診断セグメントは免疫組織化学市場規模の60.92%を占め、病院における日常的な腫瘍学ワークフローを反映しています。一方、創薬と検査セグメントは、製薬企業が組織分析を契約研究機関(CRO)に外注する動きにより、CAGR7.72%という最も急速な伸びを見せています。ICON plcはこの転換の好例であり、CAP認定を受けた検査室内で、Ventana Benchmark ULTRAプラットフォームを用いたカスタム免疫組織化学アッセイの開発を提供しています。アウトソーシングは、免疫組織化学市場の規模の経済の恩恵を受けています。集中化された施設では、毎日数千枚のスライドを処理し、AIを活用して異常値を特定することで、バイオマーカーの適格性評価にかかるサイクルタイムを短縮しています。
腫瘍学以外にも、組織ベースアッセイは感染症や自己免疫疾患の調査に有用な情報を提供しています。空間オミクスは、免疫組織化学と高プレックスRNAマッピングを組み合わせることで、対象発見を加速させるマルチオミクスのコンテキストを記載しています。検査室の自動化とアルゴリズム駆動型のスコアリングにより再現性が向上し、スポンサーに対してデータの完全性が保証されます。規制当局が医薬品承認申請書類における組織学的証拠を重視する中、委託検査機関は処理能力を拡大しており、予測期間を通じてこのセグメントの勢いがさらに強まる見込みです。
地域別分析
北米は、確立された保険償還制度、AIの早期導入、コンパニオン診断の頻繁な承認に支えられ、2025年の売上高の40.92%を占めています。しかし、検査機関は、FDAの2024年「検査室開発検査(LDT)規則」に基づき、5億6,600万~35億6,000万米ドルのコンプライアンス関連費用を負担しなければならず、これにより大手IVDメーカーとの戦略的提携が進んでいます。現在、臨床施設の33%で導入されているデジタル病理は、遠隔地にいるサブスペシャリストによる読影を可能にする画像管理プラットフォームへ資本予算がシフトするにつれ、その普及が加速すると予想されます。
アジア太平洋は、がん発症率の上昇、バイオ製造能力の拡大、公立病院の設備更新に牽引され、CAGR 7.84%と最も高い成長率を示しています。中国とインドでは、刺激策による資金が自動スライド染色装置を備えたがんセンターに投入されていますが、人材不足は依然として深刻な状況です。パキスタンにおける病理医の密度は人口45万人に1人にとどまっており、これが高度免疫組織化学市場の普及速度を抑制しています。AIを活用したスコアリングツールへの投資により、この問題は部分的に緩和され、経験の浅いスタッフでも単純な症例の選別が可能になっています。
欧州では、CE-IVDRの整合化や精密医療の導入拡大を背景に、着実な成長が見られます。ドイツとフランスがデジタルプラットフォームの導入をリードしている一方、南欧と東欧諸国は保険償還の格差により遅れをとっています。ブルガリアでは、保険適用が限られた乳がんマーカーに限定されており、費用が患者に転嫁されています。NordiQCなどの地域的な品質管理プログラムにより、バイオマーカーの合格率は2017年の71%から2021年には79%へと向上し、検査の標準化に用いた欧州全体の取り組みが浮き彫りになりました。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- がん有病率の上昇
- 高齢化と慢性疾患の負担
- マルチプレックスとAIを活用したIHCワークフローの進展
- 標的型抗がん剤のコンパニオン診断薬の承認拡大
- 製薬アウトソーシングにおける組織由来バイオマーカー発見の拡大
- 新興ラボにおける低コストの自動スライド染色装置の入手可能性
- 市場抑制要因
- 高価なプレミアム抗体と検出キット
- 低所得地域における熟練病理医の不足
- 高度IHCパネルにおける償還額の格差
- 重要試薬のサプライチェーンの脆弱性
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- 抗体
- 一次抗体
- 二次抗体
- 機器
- 自動スライド染色装置
- 組織マイクロアレイ装置
- スライドスキャナー
- その他
- キット試薬
- ソフトウェア
- 抗体
- 用途別
- 診断
- がん
- 感染症
- 自己免疫疾患
- その他
- 創薬と検査
- 診断
- エンドユーザー別
- 病院と診断センター
- 学術・研究機関
- 受託研究機関
- その他
- 検出方法別
- 直接法
- 間接法
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- F. Hoffmann-La Roche AG
- Agilent Technologies Inc.
- Thermo Fisher Scientific Inc.
- Danaher Corp.(Leica Biosystems)
- Merck KGaA
- Abcam plc
- Bio-Rad Laboratories Inc.
- PerkinElmer Inc.
- Cell Signaling Technology Inc.
- Bio SB Inc.
- Sakura Finetek Japan Co.
- Biocare Medical LLC
- Enzo Life Sciences Inc.
- Lunaphore Technologies SA
- Vector Laboratories Inc.
- 3DHISTECH Ltd.
- Fluidigm(Standard BioTools)
- Qritive Pte Ltd.
- Miltenyi BIoTec
- Genemed BIoTechnologies Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日