


専門医療用チェア:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Specialty Medical Chairs - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123676
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、専門医療用チェア市場の規模は、2025年の44億2,000万米ドル、2026年の47億1,000万米ドルから、2031年までに64億6,000万米ドルへと拡大すると予測されており、2026~2031年までの年間平均成長率(CAGR)は6.52%となる見込みです。
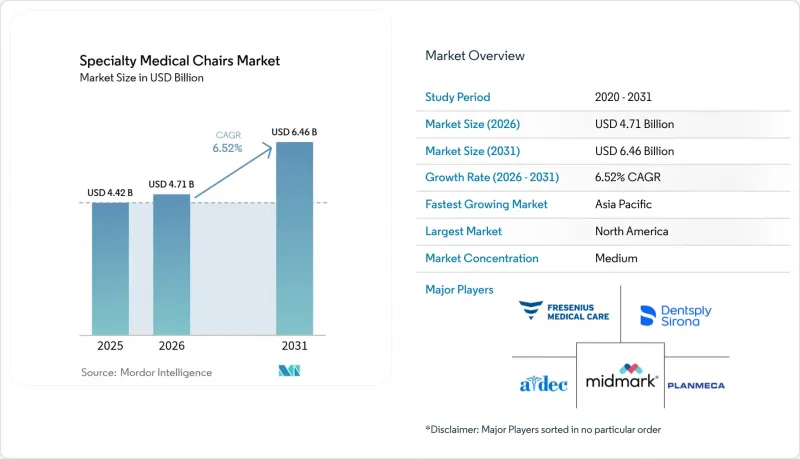
本レポートは、製品タイプ(診察用チェア、治療用チェア、その他)、エンドユーザー(病院、クリニック・歯科医院、その他)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の専門医療用チェア市場の動向と洞察
高齢患者と多疾患併存患者の増加
65歳以上の成人は、2020年の9.3%から2030年までに世界人口の16%を占める見込みであり、これらの患者は頻繁な診療を必要とする慢性疾患を平均2.9タイプ抱えています。最大272kgまで対応し、電動式レッグレスト伸縮機能を備えた肥満患者対応チェアは、医療従事者が手作業による移動を伴わずに虚弱な患者を診察することを可能にし、米国労働安全衛生ラボ(NIOSH)が記録した介護者の腰痛発生率35%を低減します。日本では、2025年に75歳以上の高齢者が外来受診者の38%を占めると報告されており、車いすと位置を合わせ、転倒リスクを低減する高さ調節型診察用チェアへの需要が加速しています。多疾患を抱える患者の診察時間が長くなるにつれ、クリニックでは、来院の合間に最適な位置を復元するメモリープリセット機能の導入が進んでいます。米国では、高齢者の68%が少なくとも2つの慢性疾患を抱えており、手動式チェアが人間工学的な限界に達するにつれて、着実な買い替えサイクルが確保されています。
臨床効率を高める完全電動・IoT対応チェアへの移行
IoT対応の診察いすは、体重センサや傾斜エンコーダーを内蔵し、データを電子カルテにストリーミングすることで、ジョイントコミッションの文書化要件を満たしています。2024年の『Journal of Medical Internet Research』誌の調査によると、ネットワーク接続された診察いすにより、外来クリニックでの診察室の回転時間が22%短縮され、看護スタッフが直接的なケアに専念できるようになりました。FDAが2023年10月に発表したサイバーセキュリティガイダンスでは、メーカーに対し、ソフトウェア部品表の提出と暗号化の証明が義務付けられており、これにより組み込みLinuxや安全な更新チャネルへの投資が促進されています。ストライカー社の「ProCuity」プラットフォームは、患者が圧力閾値を超えた際に介護者に警告する予測分析の価値を実証しており、多数のセンサを搭載したチェアを、より広範な表面エコシステムの一部として位置づけています。欧州のバイヤーは現在、IEC 62304に準拠したソフトウェアライフサイクルの証拠を要求しており、サイバーセキュリティが入札の決定的な基準として組み込まれています。
パンデミック後の病院・クリニックにおける資本予算の制約
ヘルスケア財務管理協会(HFMA)によると、2024年には、施設が賃金上昇、電子カルテ(EHR)のアップグレード、債務返済に資金を振り用いたため、病院の設備予算は12%減少しました。米国のデータによると、2024年には病院の36%が赤字経営に陥り、いすの買い替えサイクルが7年から10年近くへと延長されました。ドイツの病院は2025年に1.2%の営業利益率を報告しており、これは過去10年間で最低の水準であり、家具や患者搬送機器の受注を抑制しています。メーカー各社はリーストゥオーナー(Lease-to-Own)プログラムを検査的に導入していますが、財務部門は、個による請求コードを持たない資産に対する貸借対照表外取引に対して依然として慎重な姿勢を示しています。その結果、人件費とエネルギーコストが安定するまで、設備投資の先送りが受注の流れを鈍化させることになります。
セグメント分析
治療用チェアは、腫瘍科、透析、日帰り手術施設において、手動のリクライニングチェアから、体重計と抗菌性張地を一体化したチェアへの置き換えが進んでいることから、2031年までCAGR8.43%で拡大しています。診察用チェアは2025年の売上高の38.03%を占めており、これはプライマリケアや専門医のクリニックにおけるその普及ぶりを如実に示しています。リハビリテーション用チェアは依然としてニッチな市場ですが、早期退院や外来での理学療法を促進する包括決済プログラムの恩恵を受けています。
こうした成長の広がりは、外来での点滴や血液透析セッションへの構造的な転換を浮き彫りにしており、治療現場用の専門医療用チェア市場規模は、2031年にかけてそのリードをさらに広げる見込みです。フレゼニウス・メディカルケア社は、同社の「CorDiax」チェアプラットフォームにより、セッションの準備時間を15%短縮し、医療提供者の収益性を向上させていると報告しています。アジアのメーカーが欧米ブランドより30%安い価格で類似モデルを供給しているため、競合圧力は激化しており、既存メーカーはIoT接続機能や延長保証を通じて差別化を図らざるを得なくなっています。
地域別分析
北米は、施設に対し圧力マッピングセンサ搭載のチェア導入を促すジョイントコミッションの褥瘡防止基準により、2025年の売上高の42.12%を占めました。米国退役軍人省は2024年に8,700万米ドルを機器更新に割り当てており、これは公共部門が調達に与える影響を如実に示しています。利益率の低下により更新サイクルは長期化していますが、賠償責任リスクの存在により、基礎的な需要は堅調に推移しています。
アジア太平洋は2031年までCAGR7.54%で拡大しており、地域別では最も速いペースを示しています。中国の「健康中国2030」計画では、インド規格局(BIS)に準拠したいすを設置することが義務付けられている地域保健ステーションに1,400億米ドルが割り当てられており、一方、インドの「アユシュマンバーラト」計画は、5億5,000万人の市民を対象に保険適用範囲を拡大し、プログラム可能ないすに投資する認定デイケアセンターに報奨金を支給しています。日本では、超高齢化が進むことで、車いすからの乗り換えを容易にする高さ調節型モデルの導入がクリニックに求められています。
欧州では、財政的制約により資本予算が制限されているため、成長は緩やかなものとなっています。ドイツの病院は過去最低の利益率を報告しており、英国のネットゼロサプライチェーン規制により、使い捨て設計よりも、アクチュエータが交換可能なモジュラー式チェアが好まれるようになっています。中東・アフリカ、南米は、都市部の医療拠点における新病院建設に連動した、プロジェクト主導型の市場であり続けています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢患者と多疾患併存患者の増加
- 臨床効率を高める完全電動・IoT対応チェアへの移行
- 新興経済国における外来手術とデイケアセンターの増加
- 急性期医療施設における褥瘡予防の義務的ガイドライン
- 低VOCかつリサイクル可能な室内装飾材を優先する調達方針
- MRI対応と帯電防止仕様のチェア設計に対するイメージングスイートの需要
- 市場抑制要因
- パンデミック後の病院とクリニックにおける資本予算の制約
- 病院外施設における専門チェアの保険償還範囲の限定
- UL-94耐火規格に準拠したアクチュエータ部品のサプライチェーンにおけるボトルネック
- コネクテッドチェア用ソフトウェアにおけるサイバーセキュリティ認証の長期化
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 診察用チェア
- 心臓用チェア
- 分娩用チェア
- 採血用チェア
- 透析用チェア
- マンモグラフィ用チェア
- その他の診察用チェア
- 治療用チェア
- 耳鼻咽喉科用チェア
- 眼科用チェア
- 歯科用チェア
- 点滴・腫瘍治療用チェア
- その他の治療用チェア
- リハビリテーション用チェア
- 高齢者用チェア
- 小児用チェア
- 肥満患者用チェア
- その他のリハビリテーション用チェア
- 診察用チェア
- 技術別
- 手動
- セミエレクトリック・油圧式
- 完全電動・プログラム可能
- IoT・コネクテッド・センサ搭載型
- エンドユーザー別
- 病院
- クリニック・歯科医院
- 外来手術デイケアセンター
- 在宅ケア・長期介護施設
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Acime SAS
- ActiveAid Inc.
- A-dec Inc.
- Atmos MedizinTechnik GmbH
- Champion Manufacturing Inc.
- Danaher Corp.(KaVo Dental)
- DentalEZ Inc.
- Dentsply Sirona
- Drive DeVilbiss Healthcare
- Forest Dental
- Fresenius Medical Care AG & Co. KGaA
- Greiner GmbH
- Heinemann Medizintechnik GmbH
- Hill-Rom Holdings Inc.
- Invacare Corporation
- Likamed GmbH
- Midmark Corporation
- PLANMECA Oy
- Stryker Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日


