


疎水性相互作用クロマトグラフィー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Hydrophobic Interaction Chromatography - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 111 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123667
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、疎水性相互作用クロマトグラフィー(HIC)の市場規模は、2025年の4億7,969万米ドルから2026年には5億1,341万米ドルへと拡大し、2026年から2031年にかけてCAGR7.03%で推移し、2031年までに7億2,109万米ドルに達すると予測されています。
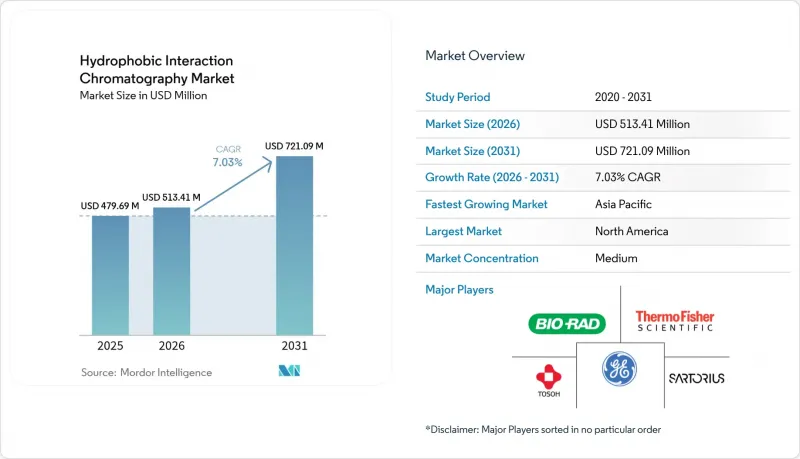
本レポートは、製品別(カラム[軸流式、放射流式]および樹脂[アガロース系など])、技術別(従来型HICなど)、サンプルタイプ別(モノクローナル抗体、抗体薬物複合体など)、エンドユーザー(製薬・バイオ医薬品企業など)、および地域(北米、欧州など)ごとに分類されています。市場規模および予測は、金額(米ドル)で示されています。
世界の疎水性相互作用クロマトグラフィー市場の動向と洞察
モノクローナル抗体の需要拡大
抗体力価の上昇により、商業用バイオリアクターの平均生産量は5 g/Lを超え、これによりダウンストリームのボトルネックが深刻化しています。現在、この課題に対処できるのは、実証済みの堅牢性を備えた疎水性相互作用クロマトグラフィー(HIC)のワークフローのみです。製造経済性の分析によると、精製工程が総製造コストの80%を占める場合もあり、製品品質を維持しつつ、HIC工程の数を減らし、処理能力を高めることへの経営陣の注目が高まっています。富士フイルムによる12億米ドル規模のノースカロライナ州での拡張計画だけでも、抗体専用に16万リットルの生産能力が追加され、HIC用樹脂およびカラムに対する地域的な需要が即座に高まっています。ホスト細胞タンパク質の規格が100 ppm未満となる動向にあることから、HICの精製能力はプロセス認定の最終段階において不可欠となっています。この波及効果により、中期計画サイクルを通じて、疎水性相互作用クロマトグラフィー市場のサプライヤーは、安定した2桁の売上成長が見込まれています。
世界のバイオ医薬品製造能力の急増
アジア太平洋地域の各国政府はGMP工場への優遇措置を打ち出しており、同地域のステンレス鋼使用量は他のどの地域よりも急速に増加しています。これにより、精製インフラには継続的な需要ギャップが生じています。サムスン・バイオロジクスとロッテ・バイオロジクスは合わせて48億米ドル以上を大規模施設に投じており、各社とも、大規模なHICスイートを備えた最先端のダウンストリームホールを中核に据えた施設を建設しています。医薬品検査協力スキーム(PICS)に基づく標準化の進展により、仕様の曖昧さが解消されつつあるため、購入者は最低コストの旧式機器ではなく、高性能な疎水性クロマトグラフィー市場向けの機器を自由に選択できるようになっています。Cytivaの仁川(インチョン)新工場など、カラムや樹脂の現地生産により、リードタイムの短縮と為替リスクの低減が図られており、多国籍企業は調達先をこの地域へと再調整するようになっています。その結果、生産能力の増強が樹脂の需要拡大に直結し、疎水性相互作用クロマトグラフィー業界の収益基盤を強化しています。
ダウンストリーム処理分野における熟練人材の不足
インダストリー4.0の取り組みにはデータサイエンスの能力が不可欠ですが、こうした人材は依然として不足しており、企業が連続式HICラインを導入する際、賃金の上昇やプロジェクトの遅延を招いています。PythonやRといったプログラミング言語は、現在ではクロマトグラフィーデータの処理における基本要件となっていますが、こうしたスキルを持つプロセスエンジニアはごく一部に過ぎず、バリデーションの期間が長期化しています。パイロット規模では、人件費が原材料費を桁違いに上回っているため、人材不足は営業利益率を直接圧迫し、疎水性相互作用クロマトグラフィー市場の新規導入を遅らせています。ベンダー主催の研修プログラムが人材不足を部分的に補っていますが、新興市場での設備拡充のペースは依然として人材育成のペースを上回っており、これが短期的な普及を鈍化させる可能性があります。カリキュラムが進化するまでは、スキル不足が疎水性相互作用クロマトグラフィー市場の勢いを直ちに抑制する要因となるでしょう。
セグメント分析
2025年の売上高の40.62%を占めるカラムが主流となっているのは、エンドユーザーが、検証済みの自動化スクリプトと相性が良く、修正なしに規制当局への申請要件を満たす機器を好むためです。大口径の軸方向構成が依然として大量導入の主流ですが、処理能力と圧力損失のトレードオフが経済性を左右する場面では、放射状設計の人気が高まっています。エンドユーザーは、堅牢な充填剤の完全性試験と実証済みの洗浄プロトコルを重視しており、たとえ他の装置がより高い容量を謳っていても、定評のあるカラムブランドを選択します。そのため、疎水性相互作用クロマトグラフィー市場は、従来の設置形態を中心に形成されています。また、カラムはサードパーティのスキッドインテグレーターによる広範なネットワークの恩恵を受けており、複数工場にわたる調達やバリデーションを簡素化しています。その結果、スケール安定性と使い慣れた制御インターフェースにより、オペレーターのトレーニング負担が軽減され、深刻な人手不足の中で決定的な要因となっています。膜モジュールが小ロットプロセスで徐々にシェアを拡大しているもの、バッチサイズが2,000 Lを超える場合、樹脂の再利用により長期的なキャンペーンを通じて設備投資を償却できるため、カラムが依然として標準的な選択肢となっています。樹脂内部の拡散による制約が依然として流速の上限を定めていますが、サプライヤー各社は現在、システムの流体力学特性を変更することなく体積生産性を倍増させるべく、ビーズの構造を最適化しています。規制当局がハードウェアの全面的な入れ替えに対して慎重な姿勢を維持していることから、隣接するフォーマットが普及しても、カラムは疎水性相互作用クロマトグラフィー市場において引き続き中心的な地位を占め続けるでしょう。
樹脂は、低塩濃度での選択性向上を目指す混合モードリガンドの急速な普及により、CAGR9.52%という最も高い成長軌道を示しています。アガロースマトリックスは生体適合性を武器に高いシェアを占めており、一方、ポリマービーズはアルカリ洗浄や高圧処理が求められる分野で地盤を固めています。メーカー各社は、ESG報告義務に沿って、合成経路を短縮し、リードタイムを短縮し、炭素強度を低減するリガンド化学に多額の投資を行っています。ピュロライト社がペンシルベニア州に建設した1億5,000万米ドル規模のアガロース樹脂製造拠点は、北米における現地供給を大幅に拡大し、地政学的リスクを低減するとともに、地域倉庫網を通じてサービスレベルを向上させます。バイヤーは、このような強靭性に対し、数量と価格を固定する複数年にわたるデュアルソーシング契約で報いており、これにより、消耗品調達チームにとっての疎水性相互作用クロマトグラフィー市場の規模は安定しています。上流工程の密度が高まり続ける中、動的な生産能力が調達における評価指標となっており、したがって、樹脂の革新は、疎水性相互作用クロマトグラフィーの総潜在市場を形作る決定的な変数であり続けています。
数十年にわたるプロセス特性評価データと豊富な規制上の先例が存在します。プロセス移転のリスクは依然として低く、その信頼性により、品質管理チームは慣れ親しんだ塩勾配ワークフローを継続することを選択しています。従来のバイオ医薬品ポートフォリオからのバリデーション文書は、新製品のテンプレートとしても活用され、これにより開発スケジュールの短縮とコンサルティング費用の削減が図られています。したがって、疎水性相互作用クロマトグラフィー市場は、フェニルやブチルといった確立されたリガンドに依存しており、これらのリガンドの堅牢性は、複数サイクルの洗浄プロトコル下で十分に理解されています。切り替えコストは消耗品にとどまらず、電子バッチ記録のあらゆる項目に影響を及ぼすため、財務チームは、プロセスの全面的な再設計よりも、段階的なプロセス強化を好む傾向があります。連続式設計内においても、従来の充填床は切り替えバルブのマトリックスにスムーズに組み込まれており、これにより既存の導入基盤がさらに守られています。
疎水性ー電荷誘導クロマトグラフィー(HCIC)は、疎水性相互作用と静電相互作用を組み合わせ、開発者が中性に近いpHで不安定な有効成分を溶出できるため、最も急速に成長している技術です。ウイルスベクターやADC製品に関する規制当局への申請事例が増加していることから、後期段階での予期せぬ問題を防ぐ品質管理部門の信頼も高まっています。タンパク質研究者は、HCICが極端な塩濃度やpHを必要とせずに微細なグリコフォームの違いを解明できる点を高く評価しています。これにより、製品の劣化を防ぎ、効力を維持できるからです。現在、ベンダー各社は予測シミュレーションツールを提供しており、樹脂のスクリーニング期間を数ヶ月から数週間に短縮することで、開発スケジュールが逼迫している状況下でも、疎水性相互作用クロマトグラフィーの使用事例を拡大しています。より多くのバイオ医薬品企業が高度に修飾された抗体骨格へと移行する中、HCICの差別化された選択性はリピート注文を確保し、プラットフォームとしての採用への道を開いています。
地域別分析
北米は2025年の売上高の37.12%を占めており、革新企業、受託製造業者、ツールサプライヤーが数多く存在します。これらの企業が近隣に集まっていることで、サプライチェーンが短縮され、サービスの対応速度が向上しています。米国食品医薬品局(FDA)は連続製造を推奨しています。同局は、インラインモニタリングに対する期待を明確化するガイダンスを公表しており、これにより、パイロット段階および商業生産の現場において、膜ベースの連続HICを採用する企業を後押ししています。米国連邦政府によるインセンティブ(最近の生物製剤インフラ向け税額控除など)は、実質的な資本コストを低減させ、高スループットカラムスキッドへの受注を支えています。カナダは抗体製造施設への補完的な投資を推進しており、一方、メキシコは地域的な充填・仕上げハブを整備し、樹脂需要の増加をもたらしています。これらのネットワークが相互に連携するにつれ、国境を越えた物流によりリードタイムが短縮され、疎水性相互作用クロマトグラフィー(HIC)市場の基盤がさらに強固なものとなっています。
欧州は、欧州医薬品庁(EMA)の調和された枠組みに牽引され、依然として強力な市場であり続けています。この枠組みにより、新しい精製技術の迅速な相互承認が促進されています。ドイツにおけるバイオテクノロジークラスターの集中と、炭素排出削減目標が相まって、サプライヤーはISO 14064報告に適した低溶媒HICワークフローの設計を迫られています。英国は、ブレグジット後のライフサイエンス分野における地位を維持するため、先進治療法の申請を迅速に処理しています。その多くはウイルスベクターの精製を必要としており、そこでHICが中心的な役割を果たしています。南欧諸国は、EUの復興基金を活用してバイオ医薬品製造プラントの近代化を進め、輸出品質基準を満たすために自動化されたHIC工程を導入しています。また、環境・社会・ガバナンス(ESG)の規制により、製造業者は化学的フットプリントの小さい樹脂を採用せざるを得ず、これが同地域の疎水性相互作用クロマトグラフィー(HIC)業界の動向をさらに形作っています。
アジア太平洋地域は、中国、インド、韓国がバイオ医薬品の自給自足を確保し、受託製造の需要を獲得するために競い合う中、10.85%という最も高いCAGRを記録しています。サムスン・バイオロジクスやロッテ・バイオロジクスに代表される大規模なキャンパス型プロジェクトでは、上流工程、下流工程、充填・仕上げ工程を単一の拠点に統合しており、樹脂およびカラムの長期的な需要を確固たるものにしています。各国政府は、投資回収期間を短縮するため、税制優遇措置や加速償却を拡大しており、一方、現地の規制当局は「医薬品検査協力スキーム(PICS)」への準拠を推奨することで、輸出通関手続きを円滑化しています。日本のイノベーター企業は、プロセス開発における厳格な基準を導入し、グローバルサプライヤーと連携して膜式HICソリューションのパイロット事業を展開することで、地域全体への技術波及を促進しています。東南アジア諸国では、小規模な多製品対応プラントが増加しており、これにより、モジュール式で短納期のパッケージを提供する疎水性相互作用クロマトグラフィー市場のサプライヤーにとって、顧客基盤が拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- モノクローナル抗体に対する需要の高まり
- 世界のバイオ医薬品製造能力の急増
- ハイスループットHIC樹脂およびカラムの進展
- 抗体薬物複合体(ADC)に対する研究開発費の増加
- 連続処理の導入にはHIC膜が必要です
- 低塩分精製ワークフローに向けた規制上の取り組み
- 市場抑制要因
- 下流加工分野における熟練人材の不足
- 代替クロマトグラフィーモードの利用可能性
- 高価格なHIC機器および消耗品
- HICをバイパスする使い捨てアフィニティ膜への移行
- サプライチェーン分析
- 規制情勢
- 技術展望
- 疎水性・電荷誘導クロマトグラフィーの進化
- ラジアルフローおよび膜式HICプラットフォーム
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- コラム
- 軸流式カラム
- ラジアルフローカラム
- 樹脂
- アガロース系樹脂
- ポリマー系樹脂
- シリカ系樹脂
- バッファ
- コスモトロピック塩
- 添加剤および改質剤
- コラム
- 技術別
- 従来のHIC
- 疎水性電荷誘導クロマトグラフィー(HCIC)
- 混合モードHIC樹脂
- サンプルタイプ別
- モノクローナル抗体
- 抗体薬物複合体
- ワクチン
- ウイルスベクターおよび遺伝子治療製品
- その他の組換えタンパク質
- エンドユーザー別
- 製薬・バイオ医薬品企業
- 受託開発・製造機関(CDMO)
- 受託研究機関(CRO)
- 学術研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Bio-Rad Laboratories Inc.
- Danaher(Cytiva)
- GE Healthcare Life Sciences
- Sartorius AG
- Thermo Fisher Scientific Inc.
- Merck KGaA(MilliporeSigma)
- Tosoh Bioscience LLC
- Waters Corporation
- Agilent Technologies Inc.
- Shimadzu Corporation
- YMC Co. Ltd.
- Sepax Technologies Inc.
- Repligen Corporation
- KNAUER Wissenschaftliche Gerate GmbH
- JNC Corporation
- Bio-Works Technologies AB
- Pall Corporation
- Phenomenex Inc.
- ChromaTan Corporation
- Daicel Chiral Technologies
第7章 市場機会と将来の展望



