


臓器移植用免疫抑制剤:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Organ Transplant Immunosuppressant Drugs - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 134 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123642
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
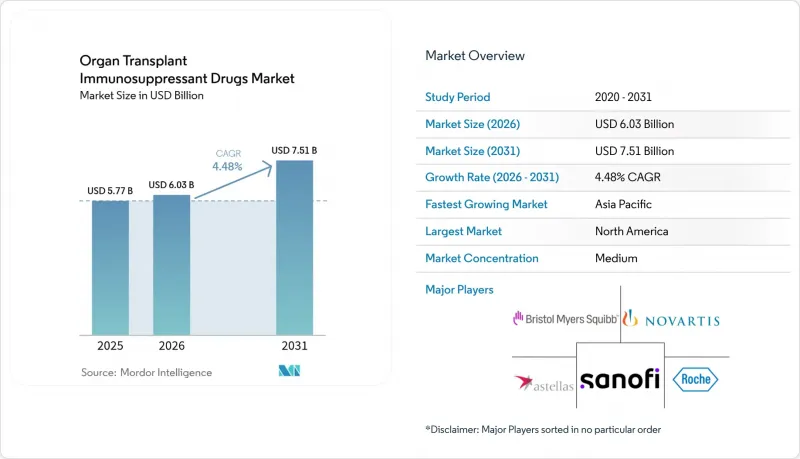
Mordor Intelligenceによると、2026年の臓器移植用免疫抑制剤の市場規模は60億3,000万米ドルと推定されており、2025年の57億7,000万米ドルから拡大し、2031年には75億1,000万米ドルに達すると予測されています。
2026~2031年にかけては、CAGR4.48%で成長すると見込まれています。
本レポートは、薬剤クラス別(カルシニューリン阻害剤、抗増殖剤、mTOR阻害剤、その他)、移植タイプ(心臓、腎臓、肝臓、肺、その他)、投与経路(経口、静脈内投与、その他)、流通チャネル(病院薬局、その他)、地域(北米、欧州、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の臓器移植用免疫抑制剤市場の動向と洞察
臓器不全の負担増大が移植件数を押し上げる
末期腎臓病、肝臓病、心臓病、肺疾患の発生率の急増が、手術件数を押し上げ、ひいては免疫抑制剤の需要を促進しています。3,700万人以上のアメリカ人が慢性腎臓病を抱えて生活しており、一方でCOVID-19は肝臓疾患の罹患率を悪化させました。高齢化が進むことで移植候補者の数は増加しており、高齢患者は免疫抵抗力が低下しているため、より集中的な治療レジメンが必要となっています。早期診断により臓器不全がより早く発見され、かつては実現不可能と見なされていた移植のパイプラインが拡大しています。人工知能(AI)を用いた適合判定システムは、現在98%の精度で適合性を予測しており、拒絶反応の発生を低減し、投与プロトコルを最適化することで、需要をさらに後押しする好循環を生み出しています。
タクロリムスとMMFのジェネリック医薬品の迅速承認
複数のタクロリムスとミコフェノール酸モフェチル(MMF)のジェネリック医薬品の普及により、治療コストが大幅に削減され、資金提供機関は限られた予算内でより多くの移植患者を治療できるようになりました。主要な医薬品に対するメディケア・パートDの支出は、相次ぐジェネリック医薬品の発売後、48~67%減少しました。また、すぐに使用できる経口懸濁液の登場により、小児患者へのアクセスも拡大しました。FDAが最近、アコード社のタクロリムスのロットに対して「BX」評価を下したことは、生物学的同等性に対する警戒が高まっていることを示しています。価格の軽減は、特に新興国において極めて重要です。これらの国々では、薬剤費が依然として術後の服薬遵守における最大の障壁となっています。
多剤併用療法の生涯治療費の高さ
米国における肝臓移植患者1人あたりの年間治療費が3万米ドルを超えることは、支払者と患者双方に負担を強いています。メディケアの給付は手術後3年で終了するため、中年の移植患者の32%が十分な医薬品保険に加入できなくなっています。合併症による入院は医療システムのコストをさらに押し上げ、公的給付の延長を求める声が高まっています。経済モデルによれば、これによって費用削減と生活の質の向上の両方が実現すると示されています。低・中所得国では、自己負担の重さにより投与量の削減を余儀なくされることが多く、治療成果を損なうだけでなく、臓器移植用免疫抑制剤市場の拡大を阻害しています。
セグメント分析
2025年、カルシニューリン阻害剤は売上高の34.15%を占め、臓器移植用免疫抑制剤市場の基盤を維持しました。タクロリムスなどの実績ある薬剤は、ほとんどの移植臓器において依然として第一選択薬となっています。しかし、mTOR阻害剤は、ネフロン温存効果や心血管・代謝面での利点により、CAGR9.72%の成長軌道に乗っています。肝移植後12ヶ月以内にエベロリムスへ早期に切り替えたところ、患者の55%で腎機能が改善しました。ラパマイシンを基盤とする4剤併用療法では、20年移植片生存率が20.9%を達成し、タクロリムスの基準値を上回りました。ベラタセプトのような共刺激阻害剤や、ミコフェノール酸などの抗増殖剤が治療の基盤を補完しており、一方、抗体誘導療法は高リスクの受容者に対して状況に応じて行われています。
新規のドラッグデリバリーシステムが市場の成長を促進しています。自己組織化ラパマイシンナノ粒子は、全身毒性を低減しつつ血漿中濃度を維持し、PEG化されたCD28標的断片(VEL-101)は第2相検査に進んでいます。ジェネリック医薬品の浸透が進み、特許が失効するにつれて価格競争は激化しますが、標的型または局所投与製剤におけるイノベーションが利益率への圧力を相殺し、臓器移植用免疫抑制剤市場の中期的な成長展望を後押しするものと見込まれます。
2025年においても、腎臓移植は、確立されたプロトコルと高い疾患有病率に支えられ、臓器移植用免疫抑制剤市場規模の61.05%を占め続けました。一方、肺移植は9.68%という最も高いCAGRを記録しています。常温体外灌流法により、移植適格基準を満たさない肺を移植可能な状態へと改善し、循環停止後臓器提供(DCD)コホートにおける一次移植片機能不全を解消しています。心臓移植プログラムでは、急性機能不全時に静脈-動脈ECMOによるバックアップを活用することで、1年生存率を向上させています。肝臓と膵臓の移植件数は着実に拡大していますが、進化する非外科的疾患管理オプションとの競合に直面しています。幹細胞移植や血管化複合同種移植片では、個別化された免疫調節が採用されており、これは広範な臓器移植用免疫抑制剤市場において、将来的にニッチな需要セグメントが生まれることを示唆しています。
肺移植と新興の複合移植手術の増加により、異種移植の実験が行われているにもかかわらず、治療件数は全体として増加し続けると考えられます。異種移植が成功すれば、維持療法用薬剤の需要が抑制される可能性もありますが、ヒト移植片の限界が解消されない場合は、新たな導入療法のニッチ市場が生まれる可能性があります。
地域別分析
北米は、4万6,000件の移植実績と包括的な保険適用を背景に、2025年の売上高の42.30%を占めました。米国では、ジェネリック医薬品への切り替えが進んでいるにもかかわらずタクロリムスの使用率が高く、カナダでは機械的灌流法の早期導入により施術件数がさらに増加しています。欧州は均衡のとれた成長を維持していますが、償還制度の改革や越境調和に関する議論が、小規模な加盟国におけるアクセスに影響を与えています。
アジア太平洋は、CAGR8.84%で最も急速に成長している地域です。中国の国が支援する移植ネットワーク、2023年にインドで実施された1万3,426件の腎臓移植手術、日本における移植後のCMVに対する「LIVTENCITY」の承認は、いずれもこの地域の勢いを示しています。規制の明確化、ドナー登録のデジタル化、保険適用範囲の拡大といった進展は、2031年にかけて同地域における臓器移植用免疫抑制剤市場でのシェアを押し上げる構造的な変化を裏付けています。
南米と中東・アフリカは、まだ発展途上ではありますが、戦略的に重要な地域です。ブラジルの確立された肝臓・腎臓移植センターが南米の進展を支えており、一方、サウジアラビアと南アフリカは、同地域における灌流システムの導入を牽引しています。ドナー数の不足や資金面の制約が普及を妨げていますが、的を絞った官民パートナーシップにより、予測期間の後半において、臓器移植用免疫抑制剤市場にさらなる機会がもたらされる可能性があります。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 臓器不全の負担増大による移植件数の増加
- タクロリムスとMMFのジェネリック医薬品の迅速な承認
- HLAタイピングと移植診断技術の向上
- 臓器体外灌流システムの導入
- 埋め込み型局所送達システムによる毒性の軽減
- 市場抑制要因
- 多剤併用療法の高い生涯費用
- 慢性的なドナー臓器の不足
- CNI温存プロトコルへの移行による手術件数の減少
- 新興の異種移植が需要に打撃を与える可能性
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 薬剤クラス別
- カルシニューリン阻害剤
- 抗増殖剤(IMPDH阻害剤)
- mTOR阻害剤
- ステロイド
- 共刺激阻害剤(ベラタセプト)
- ポリクローナル/モノクローナル抗体
- その他の薬剤クラス
- 移植タイプ別
- 腎臓
- 肝臓
- 心臓
- 肺
- 膵臓
- 骨髄・HSCT
- その他
- 投与経路別
- 経口
- 静脈内
- 外用・埋め込み型
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Astellas Pharma Inc.
- F. Hoffmann-La Roche Ltd
- Novartis AG
- Bristol Myers Squibb Co.
- Sanofi SA
- Viatris Inc
- GSK plc
- Dr. Reddy's Laboratories
- Veloxis Pharmaceuticals
- Pfizer Inc.
- Abbott Laboratories
- CSL Behring
- Lupin Ltd
- Sun Pharma
- Cipla Ltd
- Hikma Pharmaceuticals
- Intas Pharma
- Chiesi Farmaceutici
- Sandoz AG
- Albireo Pharma
- Takeda Pharmaceutical
第7章 市場機会と将来の展望



