


冠動脈バイパス術:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Coronary Artery Bypass Grafting - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123640
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、冠動脈バイパス移植(CABG)市場の規模は、2025年の177億6,000万米ドルから2026年には185億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.44%で推移し、2031年には242億米ドルに達すると予測されています。
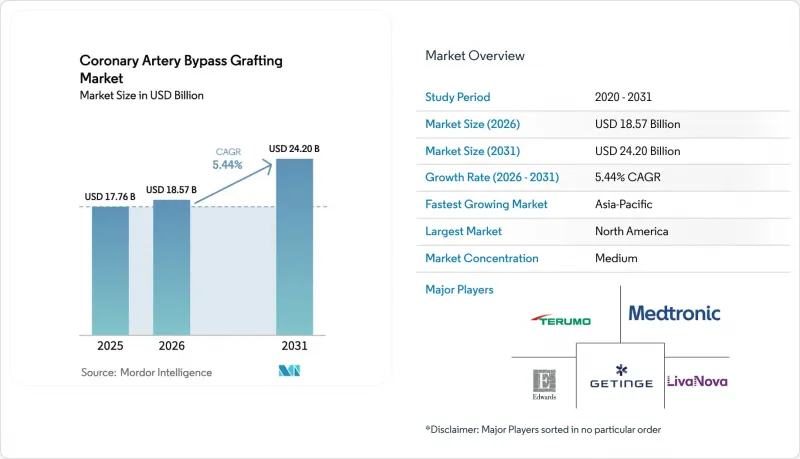
本レポートは、手術の種類(オンポンプCABG、オフポンプCABGなど)、製品およびサービス(心肺バイパス装置など)、グラフト/コンデュイット材料(伏在静脈グラフトなど)、手術の難易度(シングルバイパスなど)、エンドユーザー(病院など)、および地域(北米など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の冠動脈バイパス移植(CABG)市場の動向と洞察
複雑な多枝冠動脈疾患(CAD)および糖尿病の有病率の増加
糖尿病は血管疾患の複雑性を著しく高め、両方の疾患を抱える患者においては、PCIよりも手術の方が生存率が高くなります。国際糖尿病連合(IDF)は、2045年までに成人糖尿病患者数が7億8,300万人に達すると予測しており、その増加の大部分は低・中所得国で生じると見込まれています。これと並行して、アジアでは2050年までに心血管疾患による死亡率が91.2%急増すると予測されており、手術需要は急激な上昇傾向を維持する見込みです。糖尿病を伴う多枝冠動脈疾患はSYNTAXスコア22を超えることが多いため、現在のガイドラインでは、こうした症例を心臓専門チームに紹介し、冠動脈バイパス術(CABG)の適応とするよう定めています。スクリーニングの向上と人口の高齢化に伴い、冠動脈バイパス術市場には、高度に複雑な症例の候補者が相当数流入しています。
G20諸国における高齢化が進み、手術適応患者層が拡大
2050年までに、65歳以上の市民はG20諸国の人口の24.3%を占める見込みです。高齢の患者には、びまん性病変や左主幹動脈の病変が多く見られ、いずれも完全な外科的血行再建術の適応となります。日本、ドイツ、イタリア、韓国は最も急激な人口動態の変化に直面している一方、米国では2008年以降、心胸外科レジデントの育成数が2倍に増加しました。しかし、心肺バイパス技師の人数は追いついておらず、現在の米国の人材の半数が2031年までに退職する可能性があります。この不均衡により、カナダや英国では待機リストが長くなり、病院には症例のスケジュール効率化を求める圧力が高まっています。
PCI:薬剤溶出型ステントの改良により、再介入率が低下
最近の無作為化試験では、生分解性ポリマー製ステントにより、4年間の主要有害事象発生率が23.0%から14.2%に低下しました。第2世代のエベロリムス製ステントでは5年故障率が10%未満を達成しており、SYNTAX試験の中間結果では、現在PCIへの移行傾向が見られます。ジョンソン・エンド・ジョンソンが2024年にショックウェーブ・メディカルを買収したことで、かつては外科手術に回されていた石灰化病変に対処できる体外衝撃波破砕術が、インターベンション医の手法に加わりました。この技術が普及するにつれ、欧米の紹介パターンにおいて、冠動脈バイパス移植市場は徐々に患者を奪われる事態に直面しています。
セグメント分析
2025年には、オンポンプ術法が売上高の54.73%を占め、冠動脈バイパス術市場における最大のシェアを維持しました。一方、低侵襲およびロボットプラットフォームによる冠動脈バイパス術の市場規模は、2031年までCAGR9.24%で拡大する見込みです。病院側は、3枝病変の治療において、オンポンプCABGが心筋保護の信頼性が高い点を評価しています。オフポンプ手術は、大動脈石灰化症に対してニッチな需要がありますが、統合データでは生存率の優位性は示されていません。ロボットシステムは、PCIとの審美性の差を縮め、開胸術に伴う不快感を軽減し、48時間以内にICUのベッドを解放します。習熟曲線は約20症例まで短縮され、新しいリースモデルにより、資本支出を5年間に分散させることが可能になりました。
ロボット手術の普及により、外来手術センターでの特定症例、特に心室機能が保たれている単枝または二枝病変の症例も対応可能となっています。CMSは単一の包括報酬を支払うため、術後3日以内に退院させる施設ほど、利益率を高められます。病院がこうしたコスト削減を追求するにつれ、「冠動脈バイパス術市場」という言葉は、手術件数ではなく重症度の層別化が収益を左右するエコシステムを指すようになっていくでしょう。
2025年の売上高では、心臓ポジショナーと組織スタビライザーが26.63%を占めて首位となりましたが、2031年にかけては内視鏡式採取デバイスが8.13%の成長率で最も急速に拡大する見込みです。最新の症例シリーズでは、これらのデバイスを使用することで、下肢創部の感染率を2%未満に抑え、手術時間を25分近く短縮することができています。心肺バイパスコンソールは、ベンダーがモジュール式の酸素化器のアップグレードを提供しているため、交換サイクルが長期化しており、多くの場合15年を超えています。これらのコンソールに関連するサービスは、ゲティンゲ社の心血管関連売上高の30%を占めており、購入サイクル全体を通じて需要を平準化しています。
吻合補助器具は、器具の可動域が制限されるロボット手術において普及が進んでいます。一方、特にインドやブラジルでは、地域のサプライヤーがカニューレの価格で競争を繰り広げていますが、米国の医療機関では、溶血を低減するヘパリンコーティングチューブに対して割高な価格を支払っています。ベンダーの統合は続いており、米国のプログラムの62%が2021年以降、サプライヤーリストを少なくとも20%削減しています。この変化により、供給企業の交渉力が集中し、冠動脈バイパス移植市場における多国籍ブランドの優位性がさらに強まっています。
地域別分析
北米は2025年の売上高の36.44%を占めており、その背景には、米国における年間約20万件の手術件数と、ロボットコンソールの早期導入があります。多枝動脈バイパス術に対するメディケアの償還に加え、BPCI Advancedに基づくバンドル支払いが、症例数が横ばいであるにもかかわらず、利益基盤を魅力的なものに保っています。カナダでは、循環器専門技師の不足により、2024年半ばまでの18ヶ月間にケベック州で80件の手術遅延による死亡が発生しました。メキシコでは、複雑な症例が引き続き米国へ送られているため、同地域の症例数が押し上げられています。
アジア太平洋地域は、糖尿病の有病率の上昇とインフラ投資が相まって、2031年までCAGR7.03%を記録し、どの地域よりも速い成長率となる見込みです。中国では2020年以降、200以上の心臓外科ユニットが新設されました。その多くは、冠動脈バイパス術(CABG)と経カテーテル弁置換術の両方に対応可能なハイブリッド手術室を備えています。インドの市場は、大都市圏の高手術件数を誇る民間チェーンと、その他の地域にある資源が限られた公立病院との間で二分されています。日本と韓国は、6年間の統合型心胸外科レジデンシー制度を拡大することで人材不足の解消を目指しており、高齢者が人口の30%を超える高齢化社会においても、手術実施能力の維持に寄与しています。
欧州は成長ペースでは遅れをとっていますが、ドイツの年間7万件を筆頭に、依然として相当な手術件数を維持しています。EU排出権取引制度(ETS)により、病院は手術室の二酸化炭素排出量を削減するよう圧力を受けており、これが再利用可能な器具の調達を後押ししています。英国では5つのトラストでVEST外部ステントが採用され、EU全域における技術評価の先例となりました。中東の湾岸諸国では、地域ハブを構築するために国際的な外科チームを招聘しており、一方、ブラジルとアルゼンチンでは、かつて米国の医療センターへ渡っていた患者に対応するため、民間セクターによるロボット手術プログラムを拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 複雑な多枝性冠動脈疾患および糖尿病の有病率の上昇
- G20諸国における高齢化により、手術対象となる患者層が拡大しています
- SYNTAXスコアの高い症例における、PCIよりもCABGを優先するガイドライン
- ミニ胸骨切開およびロボット支援冠動脈バイパス術への移行により、術後7日目の退院が可能に
- 大伏在静脈グラフト用外部ステントの市販化により耐久性が向上
- 多枝動脈グラフト術の成果を評価する地域別一括支払いパイロット事業
- 市場抑制要因
- PCI用薬剤溶出ステントの改良により、再介入率が低下しています
- 冠動脈バイパス手術(CABG)に熟練した外科医および人工心肺技師の世界の数が限られている
- EU排出量取引制度(EU ETS)の段階的導入における手続き上のCO2フットプリントの精査
- 精密CABG用部品に対する米国関税引き上げが平均販売価格(ASP)を押し上げている
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 手技タイプ別
- 人工心肺下冠動脈バイパス術(On-pump CABG)
- オフポンプ冠動脈バイパス術
- 低侵襲およびロボット支援冠動脈バイパス術(CABG)
- 製品・サービス別
- 心肺バイパス装置
- 内視鏡下血管採取システム
- 心臓ポジショナーおよび組織固定具
- カニューレおよびチューブセット
- 吻合補助器具
- サービス
- その他
- グラフト/導管材料別
- 伏在静脈グラフト
- 内胸動脈グラフト
- 橈骨動脈グラフト
- 合成およびバイオエンジニアリングによるグラフト
- 手術の難易度別
- 単一バイパス
- 二重バイパス
- 3枝バイパス術
- 4段階以上
- エンドユーザー別
- 病院
- 心臓センターおよびクリニック
- 外来手術センター
- 学術研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott
- Artivion
- AtriCure
- B. Braun Melsungen
- Boston Scientific
- Edwards Lifesciences
- Genesee Biomedical
- Getinge(Maquet)
- KARL STORZ
- LeMaitre Vascular
- LivaNova PLC
- Medtronic
- MicroPort
- Novadaq Technologies
- Stryker
- Teleflex
- Terumo Corporation
- Vitalitec
- W. L. Gore & Associates
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


