


経口薄膜:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Oral Thin Films - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 131 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123634
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、経口薄膜市場の規模は2025年に33億米ドルと評価され、2026年の36億1,000万米ドルから2031年までに56億4,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは9.35%となる見込みです。
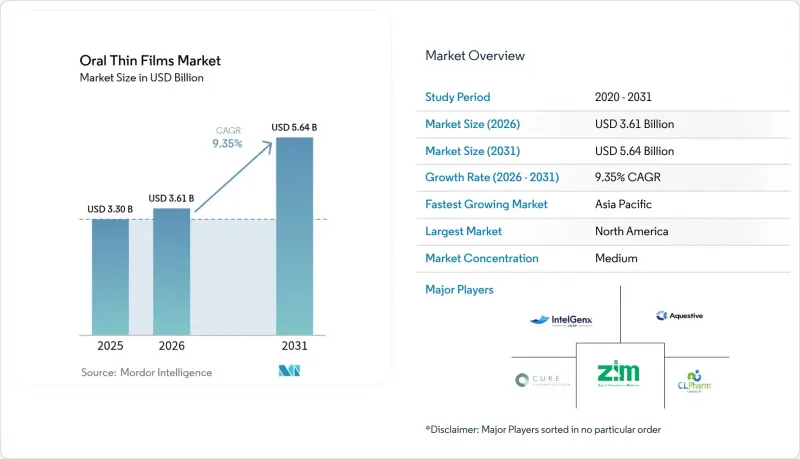
本レポートは、製品別(舌下フィルム、頬粘膜フィルム、その他)、適応症別(オピオイド依存症、その他)、流通チャネル別(病院薬局、その他)、技術別(溶剤キャスト法、ホットメルト押出法、その他)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の経口薄膜市場の動向と洞察
慢性疾患の有病率の上昇
慢性非感染性疾患の増加により、嚥下困難のある患者の服薬遵守率を向上させる剤形に対する臨床的ニーズが高まっています。嚥下障害は50歳以上の成人の25%、介護施設入居者の最大50%に影響を及ぼしており、こうした患者は入院期間が長くなり、治療費も高くなりがちです。ブプレノルフィンの舌下フィルムは、オピオイド使用障害治療プログラムにおいて、転用リスクを低減し、直接モニタリング下治療を簡素化するため、好まれる剤形となっており、依存症治療セグメントにおける経口薄膜市場の拡大を後押ししています。また、臨床医は、毎日の服薬遵守が不可欠な高血圧や糖尿病の治療においても、フィルム製剤を好んで採用しています。これらの疾患動向が相まって、安定した患者基盤が形成されており、それが経済減速から経口薄膜市場を守っています。
患者に優しいドラッグデリバリー法への関心の高まり
嗜好性と服薬遵守を結びつけるエビデンスに基づき、現在、小児と高齢者用の薬剤療法における製剤設計が行われています。225件の小児を対象とした研究の系統的レビューでは、味が抗生物質や抗けいれん薬の投与計画を完遂する上での最大の障壁であることが確認されました。溶解性フィルムは、味をマスキングする賦形剤を配合することでこの障壁を克服し、液剤との直接比較検査においてより高い完遂率を示しています。規制当局もその価値を認めています。2024年7月に米国食品医薬品局(FDA)が溶解性経口避妊薬「Femlyv」を承認した際、使用の利便性と投与量の正確性における利点が強調されました。配合医が治療法の選択において使いやすさをますます重視するにつれ、経口薄膜市場は、かつては錠剤が当然のように選ばれていた処方箋を獲得しています。
有効成分の充填能力の制限
薄膜製剤は通常、機械的強度が損なわれる前に重量比で30%以下の薬剤しか含有できないため、実用上、1ストリップあたりの有効成分含有量は約30 mgに制限されます。非ステロイド性抗炎症薬などの高用量治療では、複数のストリップを併用する投与スケジュールを余儀なくされ、利便性の一部が損なわれてしまいます。多層構造に関する調査には期待が持てますが、依然として溶解時間のトレードオフという課題に直面しています。材料科学によってその上限が引き上げられるまでは、経口薄膜市場は、低用量のミリグラム単位で十分な効果を得られる強力な有効成分に焦点を当て続けると考えられます。
セグメント分析
2025年、舌下フィルムは経口薄膜市場の54.72%を占めており、これはオピオイド依存症治療や緊急発作管理において、医師の間で定着した親和性を反映しています。この剤形は、粘膜からの迅速な吸収を保証し、数分以内に治療上の血漿中濃度を達成します。競合他社のパイプラインも活発であり、アナフィラキシー、低血圧、片頭痛を標的とした少なくとも6つの新規舌下フィルム候補が後期臨床検査段階にあります。
CAGR11.12%で拡大すると予測される頬粘膜フィルム製剤は、粘膜付着性ポリマーを活用し、頬粘膜への滞留時間を延長するとともに、有効成分の放出を緩やかにします。この薬剤動態プロファイルは、1日1回の投与を追求するホルモン補充療法や慢性疼痛治療の開発企業にとって魅力的です。3Dプリンティング技術により、頬粘膜フィルムの厚さや薬剤負荷をさらに個別化できるため、新たな安定性検査を行うことなく用量の微調整が可能となります。今後数年間、投資家の間では、規模は小さいながらも成長の速い頬粘膜フィルム製品群が、市場を独占しながらも成熟しつつある舌下フィルム製品群のシェアを徐々に奪っていくものと見込まれています。
オピオイド依存症治療セグメントは、2025年の経口薄膜市場規模の39.12%を占め、北米の薬剤補助療法(MAT)の義務化拡大に伴い、施策的な支援を得ています。保険適用が義務付けられているため配合量は確実に確保され、また、単回投与用ブリスター包装による薄膜製剤の包装は、不正流用を防止します。
片頭痛治療プログラムは、2023年のRizaFilmの米国承認が将来のトリプタン系フィルム製剤に対する規制上の先例となったことを契機として、CAGR11.86%を達成しています。この剤形は、急性発作時に悪心を覚え、錠剤の服用により嘔吐のリスクがある患者に対応しています。ラスミディタンなどの新たな分子がフィルム製剤に移行するにつれ、神経内科医はさらなる普及を見込んでいます。悪心・嘔吐と統合失調症の各セグメントも恩恵を受けていますが、その合計成長率は片頭痛セグメントの急成長には及ばない見込みです。
地域別分析
2025年時点で、北米は経口薄膜市場の41.20%のシェアを占めました。充実した保険償還制度、医療従事者への教育、明確なFDAのガイダンスにより、疼痛、依存症、小児アレルギー治療の各セグメントでの導入が加速しています。同地域のパイプラインには、2025年7月時点で審査中の新薬承認申請(NDA)が8件含まれており、持続的な製品供給が示唆されています。米国では、特許保護とジェネリック医薬品の競合が限られていることを背景に、小売価格は依然として高水準を維持しています。
アジア太平洋は、インドの受託製造クラスターや、ASEAN医薬品調和スキームにおける規制調和の取り組みに後押しされ、2031年までCAGR10.12%で拡大すると予測されています。中国のメーカーは、輸出用のブプレノルフィンフィルムについてWHOの事前認定を取得すべく、溶剤キャスト法の生産能力に投資しています。中産階級の所得増加に伴い、患者にとって使いやすい剤形への受容度が高まっている一方、国内のオンライン薬局プラットフォームが地方におけるアクセス格差の解消に寄与しています。有利なコスト構造により、同地域は世界の経口薄膜市場において、供給拠点であると同時に急成長する需要の中心地としての地位を確立しています。
欧州では、品質調整生命年(QALY)あたりのコストを厳格に精査する単一支払者制度の下、数量は安定した水準を維持しています。欧州医薬品庁(EMA)が2024年12月にブプレノルフィン「Neuraxpharm」フィルムを承認したことは、ブレグジットにもかかわらず規制の継続性が保たれていることを示しています。各国レベルでの価格統制は、参照価格制による価格下落を招く一方で、ジェネリック医薬品の普及も促進しています。これに対し、革新的な製薬企業は、差別化を図るため、3Dプリンティングによる個別化治療へと軸足を移しています。EUの医薬品戦略に盛り込まれたテレファーマシーに関する指針は、越境通信販売を支援しており、これにより、将来的にはオンライン販売のシェアが徐々に拡大していく可能性があります。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疾患の有病率の上昇
- 患者に優しいドラッグデリバリー法への関心の高まり
- 高齢者と小児人口の増加
- 505(b)(2)を活用した再製剤化戦略の加速
- 大麻と栄養補助食品の用途の拡大
- 高分子フィルム工学における技術的進歩
- 市場抑制要因
- 有効成分の充填能力の制限
- 厳しい規制と品質保証の障壁
- ジェネリック医薬品による価格圧力
- 適正製造基準(GMP)インフラの不足
- 規制情勢
- ポーターのファイブフォース分析
- 特許の全体像
第5章 市場規模と成長予測
- 製品別
- 舌下フィルム
- 頬粘膜フィルム
- 口腔内崩壊フィルム
- 速溶性経口フィルム
- 適応症別
- オピオイド依存症
- 悪心・嘔吐
- 統合失調症
- 片頭痛
- 疼痛管理
- その他
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- その他
- 技術(製造方法)別
- 溶剤キャスト法
- ホットメルト押出法
- 3Dプリンティング
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Aquestive Therapeutics Inc.
- IntelGenx Corp.
- LTS Lohmann Therapie-Systeme AG
- Viatris
- NAL Pharma
- ZIM Laboratories Ltd.
- Sunovion Pharmaceuticals Inc.
- CURE Pharmaceutical
- C.L. Pharm
- Indivior PLC
- BioDelivery Sciences International
- Rapid Dose Therapeutics
- AdhexPharma
- Catalent Inc.
- Tapemark
- IBSA Group
- Dr.Thins
- DK Livkon Healthcare
- NutraStrips
- Pharmedica
- Nova Thin Film Pharmaceuticals
- Orcosa
- Labtec GmbH
- Aavishkar Oral Strips
第7章 市場機会と将来の展望


