


外科用機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Surgical Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123627
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、外科用機器の市場規模は、2025年の198億1,000万米ドルから2026年には214億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR8.13%で推移し、2031年には316億2,000万米ドルに達すると予測されています。
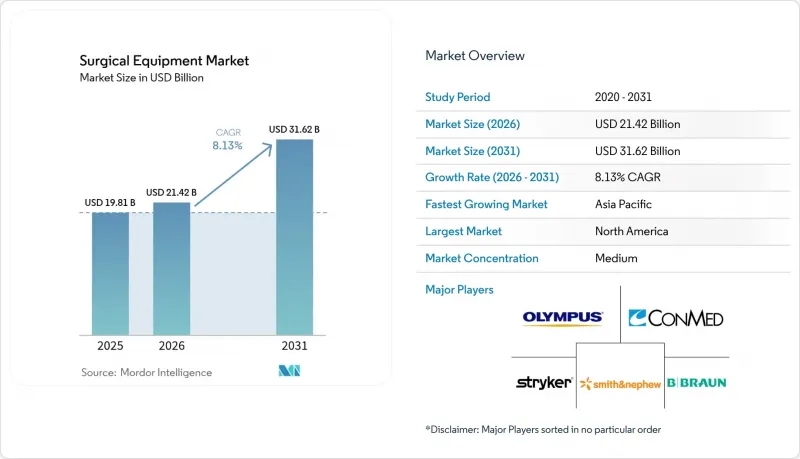
本レポートは、製品別(手持ち式手術器具、電動・電気外科用機器、縫合糸など)、用途別(整形外科・外傷、心血管・胸部外科など)、エンドユーザー別(病院、外来手術センターなど)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の外科用機器市場の動向と洞察
高齢化と慢性疾患の有病率の増加が手術件数の増加を牽引
手術件数は増加の一途をたどっており、年間およそ2億3,500万件の大手術が行われています。世界の人口の高齢化と慢性疾患の負担増に伴い、整形外科、循環器、および腫瘍外科手術が、増加分の大部分を占めています。メーカー各社は、汎用性の高い広範なセットを提供するのではなく、手術件数の多い専門分野に合わせた器具を開発することでこれに対応しており、これにより処理能力の向上と廃棄物の削減を図っています。整形外科手術は年率7.2%のペースで増加しており、電動ソー、ドリル、ナビゲーション支援装置への需要を後押ししています。心血管インターベンションは年率5.8%のペースで拡大しており、画像診断機能と低侵襲手術機能を組み合わせたハイブリッド手術室への投資を促進しています。その結果、毎日の頻繁な使用に耐えうる、信頼性の高い手術種別専用システムへの需要が持続しています。
交通事故およびその他の事故の増加
交通事故や職場での外傷により、緊急時における迅速な処置を可能にする骨折固定用器具、携帯型画像診断装置、およびナビゲーションシステムへの需要が高まり続けています。従来型のプレートやスクリューに加え、外傷外科医は現在、スクリューの挿入をリアルタイムでガイドし、手術時間を短縮し、再手術を最小限に抑えることができる統合プラットフォームを求めています。病院が重傷患者対応センターを拡充し、外傷対応キットを常備するにつれ、医療機器メーカーは整形外科分野内に外傷専用のセグメントを切り拓いており、その成長率は一般的な整形外科機器を上回っています。
高度な手術システムの高額な初期投資および維持管理コスト
トップクラスのロボットプラットフォームの価格は200万米ドルを超えることもあり、年間保守契約費がさらに10~15%上乗せされます。小規模な病院や外来手術センター(ASC)では、購入を先送りしたり、利用状況に応じて費用が発生する従量課金型モデルを求めたりすることがよくあります。リース、利益分配、リスクプール契約によって障壁は徐々に緩和されつつありますが、資本集約的なシステムは依然として大規模な大学附属病院に集中しています。
セグメント分析
2025年時点で、縫合糸、ステープラー、その他の閉鎖用デバイスは外科用機器市場シェアの37.86%を占めており、あらゆる専門分野において不可欠な役割を果たしていることが浮き彫りになっています。結紮作業を不要にするバーブ付き縫合糸は、帝王切開の閉鎖時間を平均1分43秒短縮し、ワークフローにおける価値を実証しています。ジョンソン・エンド・ジョンソンの「ECHELON ENDOPATHステープルライン補強材」は、生体材料の進歩がいかに組織を保護し、漏出を低減できるかを示しています。
電動および電気外科システムは、2031年までCAGR8.45%で拡大すると予測されています。メドトロニック社の「LigaSure Maryland jaw blend」のような器具は、切断と血管シーリングを同時に行い、手術手順を短縮し、付随的な損傷を軽減します。リトラクター、ハンドヘルド鉗子、および外科用電動器具は依然として不可欠な基本器具ですが、エネルギー、画像診断、煙吸引機能を統合したコンソールが新たなフロンティアとなっており、無菌領域の効率化を図っています。外来診療センターがスペース効率を高めるために多機能タワーを導入するにつれ、動力式医療機器市場規模はさらに勢いを増すものと見込まれます。
地域別分析
北米は、有利な償還制度やロボット・AI搭載システムの早期導入に後押しされ、2025年の売上高の35.12%を占めました。病院はコスト圧力にさらされていますが、ASC(外来手術センター)は、保険者によるインセンティブや、患者による日帰り手術への嗜好を反映して、活況を呈しています。設備の近代化に伴う遅延が続いているため、機器の平均ライフサイクルが延長しており、医療提供者はサービス契約やレンタルモデルへと移行しています。それにもかかわらず、米国およびカナダの医療施設は、次世代のロボット手術およびデジタル手術スイートの実証の場であり続けています。
欧州は、堅固な公的医療制度を基盤とする幅広い市場情勢を示しています。ドイツ、フランス、英国が、低侵襲プラットフォームの導入を牽引しています。新しい医療機器規制により市販後の監視が強化され、コンプライアンスコストは上昇するもの、患者の安全性は向上しています。旧来のインフラを刷新している南欧および東欧市場は、中価格帯で汎用性の高い器具が支持を集める、追い上げ成長の拠点となっています。
アジア太平洋地域は最も成長が著しい地域であり、2031年までCAGR8.69%で拡大しています。中国は現在、ロボット手術室の第二位の購入国となっており、現地の予算に合わせた設計を行う国内メーカーの支援を受けています。日本は一人当たりの手術件数でトップを走っており、一方、インドは税制優遇措置や承認手続きの効率化を通じて、医療機器の導入率を年間15%に引き上げることを目標としています。東南アジア諸国では、地方の主要都市に手術室が増設されており、現地でのトレーニングやサービス保証を含むターンキー方式のパッケージ型機器セットに対する需要が高まっています。
中東・アフリカおよび南米では、各国政府が手術インフラに多額の医療予算を割り当てていることから、長期的な成長の可能性が見込まれています。ブラジルや湾岸協力理事会(GCC)加盟国の民間病院チェーンは、ロボット手術システムの早期導入者であり、公的医療機関が追随を目指すベンチマークを確立しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢化と慢性疾患の有病率の増加に牽引された手術件数の増加
- 道路事故やその他の事故件数の増加
- 低侵襲手術およびロボット支援手術への移行が加速しています
- 外来手術センターおよび外来診療モデルの成長
- 使い捨て・単回使用器具の採用拡大
- 新興国における医療インフラの拡充と設備投資
- 市場抑制要因
- 高度な手術システムの多額の初期投資および維持管理コスト
- 厳しい規制当局の承認およびコンプライアンス要件
- 熟練した外科医療従事者の不足が、技術の普及を妨げている
- 予算の制約により、設備の更新が遅れています
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- 手持ち式手術器具
- 鉗子および把持器具
- メスおよび刃
- 開創器および拡張器
- 電動・電気外科用機器
- 高周波電気外科ユニット
- 超音波・プラズマエネルギーシステム
- 外科用電動器具
- 縫合糸、ステープラー、創傷閉鎖材
- 吸収性縫合糸
- 非吸収性縫合糸
- 手動式ステープラー
- シーラントおよび組織接着剤
- その他
- 手持ち式手術器具
- 用途別
- 整形外科・外傷
- 心血管・胸部
- 産婦人科
- 脳神経外科および脊椎
- 形成外科、美容外科、火傷再建
- 消化器・肥満治療
- その他の手術
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニックおよび診療所
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Medtronic
- Johnson & Johnson(Ethicon)
- Stryker Corporation
- B. Braun Melsungen AG
- Olympus Corporation
- Boston Scientific Corporation
- Smith & Nephew plc
- Zimmer Biomet Holdings Inc.
- CONMED Corporation
- Intuitive Surgical Inc.
- Siemens Healthineers AG
- 3M
- Frankenman International Ltd.
- Meril Life Sciences Pvt. Ltd.
- Teleflex Incorporated
- Karl Storz SE & Co. KG
- Arthrex Inc.
- Alcon Inc.
- Steris plc
- Surgical Holdings Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日