


CINV治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
CINV Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123626
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、CINV治療市場の規模は、2025年の53億8,000万米ドルから2026年には56億8,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.62%で推移し、2031年には74億6,000万米ドルに達すると予測されています。
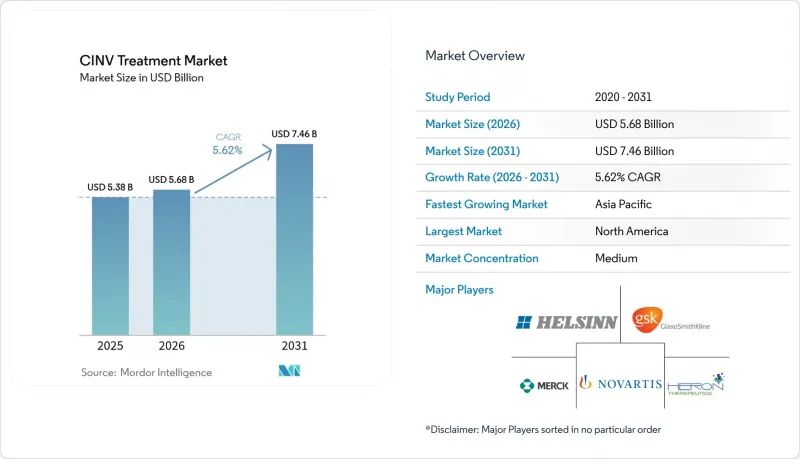
本レポートは、薬剤クラス別(5-HT3受容体拮抗薬、NK1受容体拮抗薬、ドーパミン拮抗薬、カンナビノイド拮抗薬など)、剤形(経口、注射剤、経皮吸収剤、舌下剤)、エンドユーザー(病院、腫瘍・専門クリニック、在宅医療・日帰り手術センター)、および地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界のCINV治療市場の動向と洞察
がん患者数の増加
2024年にFDAによって承認された画期的な抗がん剤により、治療対象となる患者層が拡大し、支持療法としての制吐剤に対する需要が高まっています。高齢層における生存期間の延長は、化学療法の投与期間およびそれに伴う吐き気のリスクをさらに長期化させ、抗がん治療の進歩に伴い制吐剤の使用量も増加することを確実なものとしています。先進国市場における高齢化という人口動態の変化もこの動向をさらに強めています。高齢の患者は通常、嘔吐誘発性が高い、より強力な化学療法プロトコルを必要とするためです。さらに、がん検診プログラムの改善により、悪性腫瘍がより早期の段階で発見されるようになり、治療期間の長期化や患者1人あたりの制吐剤投与期間の累積化につながっています。
嘔吐誘発性の高い化学療法レジメンの採用
アントラサイクリン系またはプラチナ高含有レジメンを取り入れた臨床プロトコルは、強力な制吐予防に依存しており、これにより処方医は高品質なNK1拮抗薬を選択するようになっています。ある研究では、高リスク患者に対してオランザピン、パロノセトロン、フォサプレピタンを併用したところ、94.7%の完全奏効が認められました。精密がん医療によって、より強力な治療アプローチを必要とする患者サブグループが特定されるにつれ、この動向は加速しており、先進的な制吐剤に対する持続的な需要が生まれています。さらに、免疫療法と従来の化学療法の統合により、新たな催吐プロファイルが生じ、専門的な管理戦略が必要となっています。
特許満了による価格下落
サンクソなどのブランド薬における独占権の喪失により、ジェネリック医薬品の参入が加速し、平均販売価格が圧迫されています。これにより、特に支払者が最低コストの代替薬を優先する地域において、既存メーカーの研究開発(R&D)再投資モデルに課題が生じています。各社は、認可ジェネリック医薬品、価値に基づく契約、ライフサイクル管理の取り組みといった防御的戦略で対応していますが、こうしたアプローチは通常、収益の減少を阻止するのではなく、遅らせるにとどまります。ヘルスケア制度においてブランド選好よりも費用対効果を優先する新興市場では、価格圧力が高まり、ジェネリック医薬品の普及率が加速しています。
セグメント分析
5-HT3受容体拮抗薬は、長年にわたる臨床的な認知度を基盤として、2025年においてもCINV治療市場で44.12%のシェアを維持しました。しかし、臨床医が遅発性症状の予防にNK1拮抗薬を採用する傾向が強まっていることから、このセグメントの成長は緩やかなものにとどまっています。NK1拮抗薬に関連するCINV治療市場の規模は、診療ガイドラインでの推奨や新しい1日1回投与製剤の登場により、CAGR 6.42%で拡大する見込みです。確固たる臨床的エビデンスがNK1拮抗薬の普及を支えており、「CINVANTI」などのブランドは2035年までの特許によって保護期間が延長されているため、革新的な製薬企業には価格設定の裁量権が与えられています。
ドーパミン拮抗薬とコルチコステロイドの相補的な役割は依然として続いていますが、カンナビノイドは難治性症例向けのニッチな選択肢にとどまっています。オランザピンの多受容体遮断作用を裏付けるエビデンスにより、特に単一作用機序の薬剤では効果が不十分な突発性悪心に対して、レスキュー療法の選択傾向に変化が生じています。併用療法が標準化されるにつれ、NK1成分を5-HT3拮抗薬やコルチコステロイドと単一のカプセルや点滴製剤に統合するメーカーは、がん診療クリニックのニーズに合致するワークフローの効率化を実現しています。
地域別分析
北米では、確立された臨床ガイドラインの徹底、FDAによる迅速な承認、およびがん支持療法薬に対する広範な保険適用により、2025年には世界売上高の37.20%を占めました。この地域の臨床医は、導入コストが高いにもかかわらず、データにより救援薬の使用量が減少することが示されているため、徐放性製剤の革新を積極的に採用しています。特許満了により年間価格上昇率は鈍化すると予想されますが、がん発生率の上昇や免疫化学療法の併用拡大による販売量の増加が、市場価値全体を支えています。価値に基づく医療モデルにより、病院システムは、点滴用チェアの占有率や再入院を削減する長時間作用型制吐剤への移行を促進しています。
中国、インド、および東南アジア諸国ががん医療インフラを拡充し、規制プロセスを調和させるにつれ、アジア太平洋地域は2031年までCAGR6.78%で成長すると予測されています。中国の国家薬品監督管理局は2024年に228件の新薬承認申請(NDA)を承認し、そのうち37%が抗腫瘍剤であり、これが支持療法の需要を後押ししています。国内メーカーはコスト競争力のあるNK1ジェネリック医薬品を市場に投入する一方、多国籍企業は迅速承認プロセスを活用して固定用量配合剤を発売しています。医薬品安全性監視体制が強化されており、公立病院においてデータに基づいた薬剤採用がより実現しやすくなっています。
欧州では、調和のとれた欧州医薬品庁(EMA)の承認と、イノベーションとコスト抑制のバランスを保った堅調な医療技術評価に支えられ、需要は安定しています。各国の償還審査委員会は実世界での有効性データを重視しており、救急治療や再入院の減少を実証した製品を優先しています。中東・アフリカ(MEA)および南米の新興地域は、まだ市場規模が小さいもの、生産の現地化に取り組み、細分化された規制状況を乗り切ろうとする企業にとっては、戦略的な拡大先となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- がんの有病率の増加
- 嘔吐誘発性の高い化学療法レジメンの採用
- ガイドラインに基づく3剤併用制吐療法の普及
- 固定用量配合剤および徐放性製剤
- 経口抗がん剤の拡大が、経口制吐剤の使用を後押ししています
- ファーマコゲノミクスに基づく個別化治療
- 市場抑制要因
- 特許の満了が価格下落を招いています
- 服薬遵守を妨げる副作用のプロファイル
- 腫瘍専門医による催吐リスクの過小評価
- 新興国市場における新規併用療法の償還制限
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 薬剤クラス別
- 5-HT3受容体拮抗薬
- NK1受容体拮抗薬
- ドーパミン拮抗薬
- カンナビノイド拮抗薬
- コルチコステロイド
- その他の薬剤クラス(ベンゾジアゼピン系、抗ヒスタミン薬)
- 製剤別
- 経口
- 注射剤
- 経皮吸収型
- 舌下剤
- エンドユーザー別
- 病院
- 腫瘍科および専門クリニック
- 在宅医療施設および外来手術センター(ASCs)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Merck & Co., Inc.
- GlaxoSmithKline plc
- Heron Therapeutics, Inc.
- Helsinn Group
- Novartis AG
- Pfizer Inc.
- Johnson & Johnson(Janssen)
- Baxter International Inc.
- Teva Pharmaceutical Industries Ltd.
- Sun Pharma Industries Ltd.
- Roche Holding AG
- Dr Reddy's Laboratories
- Cipla Ltd.
- Eisai Co., Ltd.
- Accord Healthcare
- Mundipharma Intl.
- Tesaro(Biotech)
- Fresenius Kabi
- Lupin Ltd.
- Orchid Healthcare
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


