


免疫グロブリン:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Immunoglobulin - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 185 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123617
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、免疫グロブリン市場の規模は、2025年の172億7,000万米ドル、2026年の183億9,000万米ドルから、2031年までに251億5,000万米ドルへと拡大し、2026~2031年にかけてCAGR6.46%を記録すると予測されています。
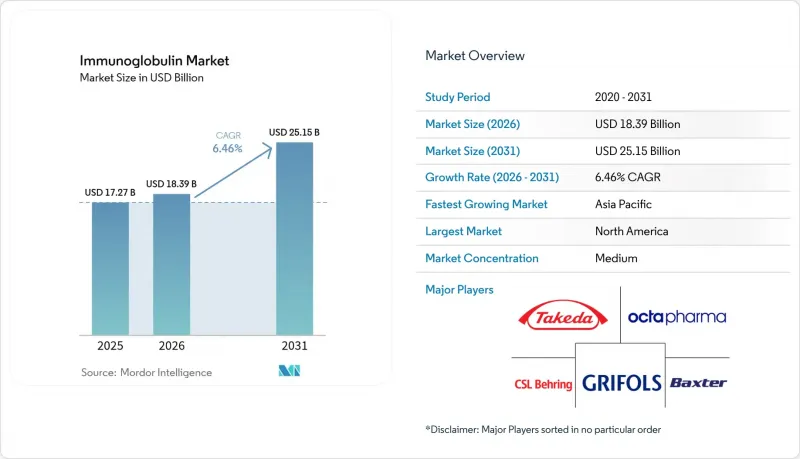
本レポートは、製品別(IgG、IgA、IgM、IgE、IgD)、投与経路別(静脈内、皮下、筋肉内)、用途(低ガンマグロブリン血症、CIDP、原発性免疫不全症、その他)、流通チャネル(病院薬局、その他)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで示されています。
世界の免疫グロブリン市場の動向と洞察
原発性免疫不全症の有病率の増加
新生児スクリーニングや次世代シーケンスにより、従来型推定値よりも40%多くの原発性免疫不全症の症例が明らかになっており、生涯にわたる補充療法の対象となる患者層が拡大しています。米国と西欧における保険適用により、診断までの期間は8年から18ヶ月以下に短縮されましたが、アジア太平洋では、2029年までに年間1万5,000~2万件の新規診断が追加される可能性のある中国のパイロットプログラムにもかかわらず、最大7年の遅れが生じています。早期発見により1回あたりの投与量は減少しますが、治療期間は長期化するため、累積的な血漿需要は拡大します。その結果生じる負担により、償還制度の変更によって医療が病院外へ移行しているにもかかわらず、メーカーによる採血センターへの投資が強化されています。2028年以降もこの成長要因を維持できるかどうかは、遺伝子検査費用の継続的な低下と、それに並行した償還範囲の拡大にかかっています。
神経学セグメントにおけるIVIGの使用拡大(CIDP、GBS、MMN)
2025年初頭のFDAガイドライン改訂により、慢性炎症性脱髄性多発神経炎(CIDP)、ギラン・バレー症候群(GBS)、多巣性運動神経障害(MMN)において、IVIGがコルチコステロイドよりも優先されるようになりました。2024年12月に日本でHYQVIAが承認されたことで、静脈内投与を必要としない月1回の在宅投与が可能となり、神経科医による採用が加速しています。スティッフパーソン症候群や自己免疫性脳炎における適応外使用が需要を拡大させていますが、高用量投与により血漿供給をめぐる競合が激化し、年間治療費は8万~12万米ドルに上昇しています。欧州の保険者は現在、リツキシマブとの直接比較データを要求しており、これが2028年以降の成長を鈍化させる可能性があります。短期的には、神経学セグメントが免疫グロブリン市場のCAGRを1.5ポイント押し上げています。
高額な治療費と保険償還の格差
免疫グロブリン療法の年間費用は、免疫不全の維持療法で5万米ドルから、高用量の神経疾患治療で12万米ドルにと、ラテンアメリカやアジアの一部では、ほとんどの患者が保険適用外となっています。アルゼンチンでは保険償還までの待機期間が最大9ヶ月にもと、ブラジルでは2024~2025年にかけての供給不足の際、供給量が制限されました。製造コストの70%は最終充填・仕上げプロセス以前に発生するため、価格引き下げは構造的に困難です。先進国の保険者は現在、施設利用料を30~40%削減するために在宅点滴を義務付けていますが、根底にある血漿コストは依然として存在しており、新たな生産能力への投資を阻害しています。
セグメント分析
IgGは、免疫不全症や血液疾患における定着した使用実績を背景に、2025年の免疫グロブリン市場シェアの43.55%を占めました。「Cuvitru」のような高濃度IgG製剤は、点滴時間を半減させ、在宅治療における服薬遵守率の向上に寄与しています。IgE療法は、まだ発展途上ではありますが、好酸球性疾患への新たな適応により、CAGR9.85%で、免疫グロブリン市場全体を上回る成長が見込まれています。IgAとIgMは依然としてニッチな市場ですが、標準製品に耐容性がない特定のIgA欠乏症患者群から恩恵を受けています。IgEのエンドポイントに関する規制上の明確さが限られているため、短期的な上市の確実性は控えめです。
高度精製技術を持つメーカーは、安定性の高い20%製剤に対してプレミアム価格を設定できますが、ヒアルロニダーゼの配合により1回分あたり500~800米ドルのコスト増となり、支払者との交渉を複雑にしています。新規のIgEとIgMプログラムにおける規制上の遅れにより、収益化は2029年以降にずれ込む可能性がありますが、パイプラインの多様性により、IgGが支配的な現状から脱却し、製品構成が徐々に拡大していく見込みです。
静脈内免疫グロブリンは、数十年にわたる臨床医の慣れ親しみと病院の点滴インフラのおかげで、2025年においても売上シェアの64.53%を維持しました。それにもかかわらず、皮下免疫グロブリンはCAGR10.75%で拡大すると予測されており、これは支払機関による施設コスト削減への圧力と、患者の在宅での利便性への志向を反映しています。SCIGに関連する免疫グロブリン市場の規模は、デバイスの相互運用性基準が成熟するにつれて、着実に成長する見込みです。
償還制度の不整合が移行を遅らせています。米国のメディケアでは、皮下投与製品に対する支払額が20~30%低く設定されており、事前承認のリセット手続きが事務手続きの負担を増大させています。また、患者による自己投与の指導費用やリアルタイムの温度モニタリングは、専門薬局の利益率をさらに圧迫しています。こうした逆風があるにもかかわらず、週1回の自己投与が可能であることや有害事象の発生率が低いことなどが、投与方法の移行に用いた勢いを後押ししています。
地域別分析
北米は、他を圧倒する一人当たりの使用量と900カ所以上の認可済み血漿センターを背景に、2025年も売上高シェア44.55%を占め、依然として最大の地域貢献源となりました。ドナーの飽和状態や支払者からの圧力により拡大が制約される中、成長率は一桁台半ばへと鈍化しています。次いで欧州では、EMAによる2024年の病原体安全基準の引き上げにより、ロット承認サイクルが最大6週間延長され、スポット価格が15~20%上昇しました。
アジア太平洋は、中国の新たな輸出品質認証や、日本におけるCIDP(慢性炎症性脱髄性多発神経炎)に焦点を当てた「HYQVIA」の発売に後押しされ、CAGR7.72%で最も急速に成長している地域です。インドの免疫グロブリン市場は、インフラや価格面での格差に直面しており、農村部への普及が制限されています。オーストラリアと韓国は、新生児スクリーニングを拡大しつつ、4~5%の成長率で成熟市場の動向に沿った推移を見せています。
南米と中東は資金調達の制約により伸び悩んでいます。ただし、湾岸協力会議(GCC)加盟国では、希少疾患への予算が拡大しています。ブラジルやアルゼンチンにおける供給制限は、コスト面の障壁を浮き彫りにしており、メーカーによる垂直統合の推進を正当化する要因となっています。アフリカの需要は小さいもの増加傾向にあり、重症複合免疫不全症への対応として、南アフリカやナイジェリアで集中的な取り組みが進められています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 原発性免疫不全症の有病率の上昇
- 神経学セグメントにおけるIVIGの使用拡大(CIDP、GBS、MMN)
- 世界の血漿分画能力の拡大
- 有利な償還制度と診断法の普及
- AIを活用した血漿供給と献血者募集の最適化
- 在宅治療用の高濃度SCIG装着型デバイス
- 市場抑制要因
- 高額な治療費と保険償還の格差
- 厳格なドナースクリーニング/病原体安全規制
- 治療代替薬としてのFc改変モノクローナル抗体
- コールドチェーン物流におけるカーボンインテンシティの精査
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- IgG
- IgA
- IgM
- IgE
- IgD
- 投与経路別
- 静脈内投与(IVIG)
- 皮下投与(SCIG)
- 筋肉内投与
- 用途別
- 低ガンマグロブリン血症
- 原発性免疫不全症(PID)
- 慢性炎症性脱髄性多発神経炎(CIDP)
- 重症筋無力症
- 免疫性血小板減少性紫斑病(ITP)
- その他
- 流通チャネル別
- 病院薬局
- 専門薬局・小売薬局
- オンライン・在宅点滴サービス事業者
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- ADMA Biologics
- Baxter International Inc.
- Bio Products Laboratory(BPL)
- BIoTest AG
- China Biologic Products
- CSL Behring
- Emergent BioSolutions
- GC Pharma
- Green Cross Corp.
- Grifols S.A.
- Hualan Biological Engineering
- Kamada Ltd.
- Kedrion Biopharma
- LFB Group
- Octapharma AG
- Pfizer Inc.
- Sanquin
- Shanghai RAAS Blood Products
- Takeda Pharmaceutical Co.
第7章 市場機会と将来の展望



