


自動車用バッテリー管理システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Battery Management Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123610
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の自動車用バッテリー管理システム市場の規模は186億6,000万米ドルと推定されており、2025年の152億1,000万米ドルから拡大し、2031年には518億5,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR22.68%で成長すると見込まれています。
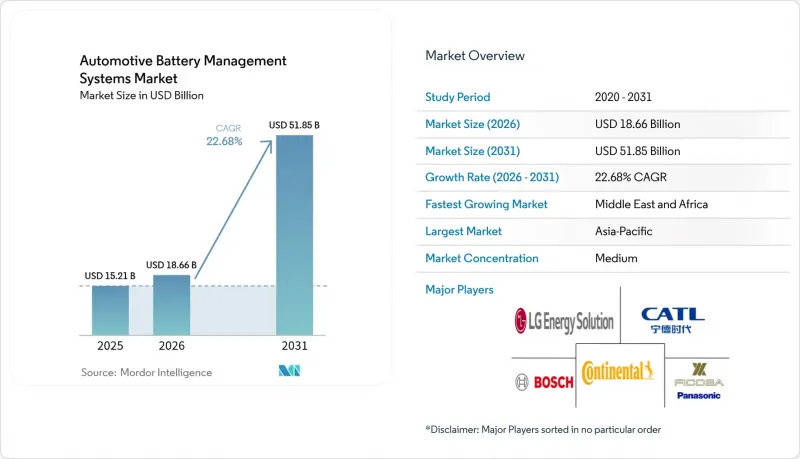
本レポートは、コンポーネント別(バッテリーIC、バッテリーセンサーなど)、トポロジー別(集中型、モジュラー型など)、駆動方式別(ハイブリッド電気自動車(HEV)、バッテリー電気自動車(BEV)など)、車種別(乗用車、小型商用車など)、および地域別(北米など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の自動車用バッテリー管理システム市場の動向と洞察
世界的に拡大するEV販売義務化
EUやカリフォルニア州などの地域におけるZEV(ゼロエミッション車)政策の義務化により、バッテリーの耐久性、航続距離の維持率、およびバッテリー状態の透明性に関する基準が引き上げられています。ユーロ7規制は2026年に施行され、カリフォルニア州の「Advanced Clean Cars II」では、15万マイル走行後の航続距離の80%維持が求められており、BMSサプライヤーは、より精緻なバッテリー状態分析や劣化モデリングの組み込みを迫られています。規制の調和により、グローバルプラットフォームではコンプライアンス対応済みの単一アーキテクチャの採用が促進され、OEM各社が地域固有の設計を回避するにつれて、自動車用バッテリー管理システム市場は拡大しています。すでに適応型アルゴリズムを組み込んでいるサプライヤーは先行優位性を獲得する一方、従来のサプライヤーは追加の検証サイクルとコストに直面しています。
バッテリーパックのコスト低下
リチウムイオンバッテリーパックの価格が急速に低下していることで、コスト構造が再編されつつあります。2024年には、主流のLFPパックの平均価格は1kWhあたり75米ドルとなり、ナトリウムイオン電池のパイロット生産では、1kWhあたり10米ドルという低コストが実証されました。セル価格が低下するにつれ、OEM各社は、ハードウェアのコスト削減のみに注力するのではなく、予測分析やワイヤレス接続といった、より高度なBMS機能にバッテリー予算のより大きな割合を割り当てることが可能になります。パックあたりの付加価値を高めるこのシフトは、自動車用バッテリー管理システム市場全体において、高度なバッテリー管理ソリューションへの需要を後押ししています。
熱暴走によるリコールが保証引当金を押し上げ
注目を集めた発火事故は、大規模なリコールを招き、自動車メーカーは保証引当金を増額し、保守的なパック設計を採用せざるを得なくなっています。サムスンSDIによる複数ブランドにわたるリコールや、ヒュンダイ・モビスによる自己消火型モジュールの開発は、業界が直面する緊急性を浮き彫りにしています。断熱、消火、冗長センサーにかかる追加コストは、実験的なBMS機能の導入を遅らせ、自動車用バッテリー管理システム市場の短期的な成長を鈍化させる可能性があります。
セグメント分析
2025年、バッテリーセンサーは自動車用バッテリー管理システム市場シェアの35.02%を占め、このセグメントは2031年までCAGR24.12%を記録すると予測されています。温度、圧力、排出ガス、湿度を網羅するマルチフィジックスセンシングの普及により、OEM各社は受動的な保護からリアルタイムの予測診断へと移行できるようになります。規制当局が熱暴走検知機能の強化を求め、車両運用事業者が稼働サイクルや保証範囲を最適化するための詳細なデータを求めるにつれ、導入が加速しています。CO2およびH2センサーをモジュールレベルの基板に統合することで、早期警告機能が向上し、多額の費用を要するリコールや稼働停止を回避するのに役立ちます。EVパックの電圧が800 Vを超えるにつれ、正確な充電状態(SOC)および健康状態(SOH)の推定には、高分解能のシャントセンサーやホール効果センサーが不可欠となり、このセグメントの長期的な成長軌道を確固たるものにしています。
セルレベルの電圧精度が現在±2 mVに達したことで、より精密な充電バランス調整とバッテリーパックの寿命延長が可能となり、ICの精度が購入の決定的な基準となっています。主要なチップメーカーは、測定、バランス調整、通信の各ブロックを単一のダイに集積し、基板のフットプリントを縮小するとともに、自動車向け認定プロセスを簡素化しています。熱伝導性ギャップフィラー、エアロゲルシート、相変化複合材料などを包含する残りの「その他の電子部品および材料」の分野は、エネルギー密度の上昇に伴い拡大を続けており、優れた熱拡散および断熱ソリューションが求められています。
2025年には、モジュラー構成が自動車用バッテリー管理システム市場シェアの48.42%を占めました。これは、OEM各社が、全面的な再設計を行うことなく再配置が可能な、拡張性の高いサブバッテリーモジュールを好んでいることを反映しています。センシングとアクチュエーションのボックスレベルでの分離により、商用車両や利用頻度の高いライドシェア車両に適したフォールトトレランスが実現されます。また、増設可能なハードウェアブロックにより、ラインサイドでの迅速な交換が可能となり、車両の稼働率が向上します。
ワイヤレス設計は急速に拡大しており、アンテナの小型化、セキュアなメッシュプロトコル、および認証済みRFスタックが量産段階に達したことで、2026年から2031年にかけてCAGR33.82%を示しています。デイジーチェーン式ハーネスを排除することで、パックの重量を削減し、アクティブ冷却プレートや追加のセルを収容するための貴重な空間を確保できます。エントリー価格帯の乗用車では、拡張性よりも最小限の部品構成が優先されるため、集中型トポロジーが引き続き採用されています。一方、モータースポーツや航空宇宙分野のクロスオーバープログラムでは、ニッチな分散型アーキテクチャが極めて高い冗長性の要件を満たしており、自動車用バッテリー管理システム市場における製品の多様性を支えています。
地域別分析
2025年、アジア太平洋地域は自動車用バッテリー管理システム市場において、依然として60.77%という圧倒的なシェアを維持しました。中国では、上流の精製から最終的な車両組立に至るまで垂直統合されたバッテリー・バリューチェーンにより、コスト構造が圧縮され、設計の反復サイクルが加速しています。政府による購入インセンティブ、大都市における有利なナンバープレート政策、そして成熟した充電エコシステムが、EVの普及率を高め、BMSの出荷台数を押し上げています。中国のセルおよびモジュールサプライヤーが、関税なしの市場アクセスを確保し、物流ルートを短縮するためにポーランド、ハンガリー、ネバダ州に工場を開設していることから、サプライチェーンの優位性は欧州や北米にまで及んでいます。
中東・アフリカ地域は、低いベースから立ち上がっているもの、2031年までのCAGRが26.9%と、最も急速に成長している地域です。ドバイ、リヤド、カイロでは、耐熱性を備えたBMS設計が求められる電気バス専用ルートやラストマイル配送の電動化目標が導入されています。官民連携により、系統連系型蓄電池への投資が促進され、再利用された車両用バッテリーパックやセカンドライフ向けBMSソフトウェアの付帯的な販売機会が創出されています。
北米では、「インフレ抑制法(Inflation Reduction Act)」が国内の電池セルおよびモジュール製造を活性化させ、勢いを増しています。BMW、トヨタ、ヒュンダイによるカロライナ州、ジョージア州、オンタリオ州への投資により、アジアからの輸入への依存度が低下し、BMS基板の現地調達を後押ししています。欧州は引き続き規制面の先駆者であり、導入が予定されている「バッテリーパスポート」により、トレーサビリティ機能が推進され、システムの複雑さとソフトウェアの含有量が増加しています。こうした要件により、1台あたりの収益が高まり、安全なクラウドパイプラインを整備しているサプライヤーが差別化されるため、自動車用バッテリー管理システム市場全体の健全な見通しが維持されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界的にEV販売義務化の拡大が進んでいます
- バッテリーパックのコスト低下
- 集中型からモジュール型およびワイヤレスのトポロジーへの移行
- LFP化学系電池に対する需要の高まりにより、高度なアクティブバランス技術が求められています
- ISO 21434に起因する「サイバーセキュリティ対応BMS」の需要
- OEM各社は、IP使用料の削減を目的に、BMS用ASICの自社設計へと移行しています
- 市場抑制要因
- 熱暴走によるリコールで、保証引当金が増加しています
- パワー半導体の深刻な供給不足
- 2027年以降のEU「バッテリー・パスポート」によるトレーサビリティの負担
- AIを活用した予測型BMSには、依然として機能安全認証が取得できていません
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- コンポーネント別
- バッテリーIC
- バッテリーセンサー
- その他の電子機器および材料
- トポロジー別
- 集中型
- モジュラー
- 分散型
- ワイヤレス
- 推進タイプ別
- ハイブリッド電気自動車(HEV)
- プラグインハイブリッド電気自動車(PHEV)
- バッテリー式電気自動車(BEV)
- 燃料電池自動車(FCEV)
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型および大型商用車
- 二輪車および三輪車
- オフハイウェイ車および特殊車両
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- LG Energy Solution
- CATL
- Panasonic(Ficosa)
- Robert Bosch GmbH
- Continental AG
- Texas Instruments
- Analog Devices
- Infineon Technologies
- NXP Semiconductors
- Renesas Electronics
- Hitachi Astemo
- Mitsubishi Electric
- Denso Corporation
- Preh GmbH
- Eaton Mobility(Eatron)
- Lithium Balance
- Sensata Technologies
- Eberspacher Vecture
- Rimac Technology
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日