


世界の静脈内免疫グロブリン:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Global Intravenous Immunoglobulin - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123575
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、静脈内免疫グロブリン市場の規模は、2025年の163億1,000万米ドルから2026年には175億1,000万米ドルへと拡大し、2026~2031年にかけてCAGR7.36%で推移し、2031年には249億8,000万米ドルに達すると予測されています。
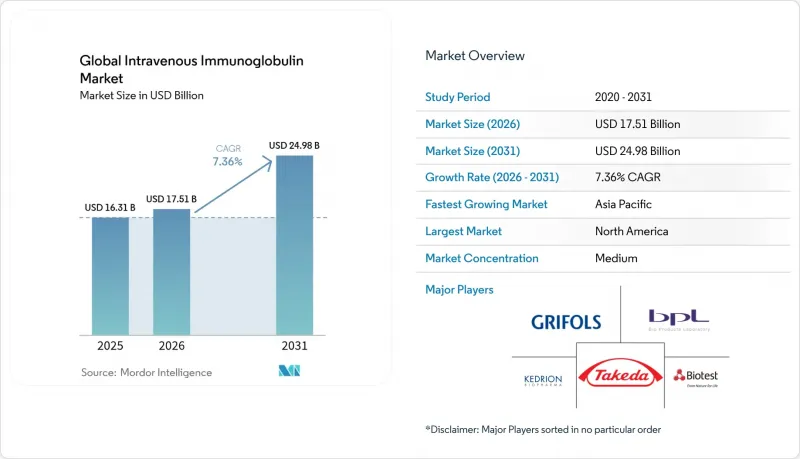
本レポートでは、産業を「免疫グロブリンのクラス別(IgG、IgA、IgM、その他)」、「用途別(低ガンマグロブリン血症、慢性炎症性脱髄性多発神経炎、原発性免疫不全症、その他)」、「エンドユーザー別(病院、専門クリニック・神経科センター、その他)」、「地域別(北米、欧州、アジア太平洋、その他)」に分類しています。市場予測は、金額(米ドル)ベースで提示されています。
世界の静脈内免疫グロブリン市場の動向と洞察
高齢人口の増加
加齢に伴う免疫機能の低下により、感染症や自己免疫疾患への罹患リスクが高まり、これが静脈内免疫グロブリン市場における長期的な需要を支えています。アジア太平洋では、急速な人口の高齢化に加え、診断技術の普及や保険適用範囲の拡大が相まって、その影響が最も顕著に表れています。また、この人口動態の動向は、がん治療に伴う二次性免疫不全症の増加も招いており、さらなる使用量の増加につながっています。日本の医療技術への支出動向は、高齢化が専門治療の消費をいかに促進しているかを如実に示しています。これらの要因が相まって、今後10年間にわたり、分画メーカーにとって予測可能な需要のパイプラインが形成される見込みです。
免疫グロブリン療法の採用拡大
慢性炎症性脱髄性多発神経炎に対する武田薬品の「GAMMAGARD LIQUID」などの規制当局による承認は、免疫調節作用の幅広い有用性を裏付け、臨床医による受容を加速させました。自己免疫性脳炎や敗血症に関する新たなデータが信頼性を裏付け、いくつかの高所得市場で保険償還の要件が緩和されるにつれ、適応外配合が促進されています。こうしたエビデンスに基づき、新たな患者層が開発され、投与期間が延長されることで、静脈内免疫グロブリン市場全体での消費量が増加しています。
厳格な規制承認とドナースクリーニング基準
厳格なドナー適格性基準と徹底した検証手順により、リードタイムが長期化し、間接費が増加しています。特に、規制当局のモニタリングが依然として厳しい欧州連合(EU)や米国において、この傾向が顕著です。ロット放出要件やウイルス安全性基準は、資本と文書化の負担を課すものであり、静脈内免疫グロブリン市場への新規参入企業の進展を鈍化させる可能性があります。
セグメント分析
2025年、IgGは静脈内免疫グロブリン市場の74.12%を占めており、このセグメントは2031年までCAGR8.17%で成長しています。これは、補充療法と免疫調節療法の両方において、IgGがいかに不可欠であるかを浮き彫りにしています。グリフォルス社の精製プロセスは、一貫して98%以上のIgG純度を実現しており、ブランドの差別化を強化しています。高濃度製剤の登場により、点滴時間が短縮され、病院のスケジュール管理の負担が軽減されるとともに、患者の快適性も向上しています。
メーカー各社は、収率の向上とコスト削減を目的として連続クロマトグラフィーを優先的に採用しており、これにより静脈内免疫グロブリン市場全体の利益率がさらに向上しています。「Yimmugo」や「ALYGLO」といった新ブランドに対する規制当局の承認は、競争の激化をもたらす一方で、供給の安定性をより広範に確保することにもつながっています。IgAとIgMは、粘膜疾患や補体介在性疾患に焦点を当てたニッチな地位を維持しています。
地域別分析
北米は、長年にわたる保険適用と広範な血漿収集インフラにより、2025年の静脈内免疫グロブリン市場で41.92%のシェアを維持しました。メディケアの方針が使用基準を定めており、民間保険会社もこれを概ね踏襲しているため、需要の予測が可能となり、新製剤の迅速な導入が促進されています。専門的な点滴ネットワークや成熟しつつある在宅サービスにより、患者の利便性と業務効率が向上しています。
アジア太平洋は、2031年までCAGR8.03%で最も急速に成長しています。中国の「国家薬価償還リスト」に関する交渉により、2024年にはIVIGの価格が平均63%引き下げられ、これまで治療を受けられなかった患者層にも治療の機会が広がりました。日本では、医療技術評価(HTA)の見直しにより、革新的な生物製剤への資金提供が維持されており、一方、インドでは生産連動型のインセンティブにより国内の分画能力が促進されています。これらすべてが、静脈内免疫グロブリン市場の基盤を拡大しています。
欧州では安定した成長が見られますが、米国からの血漿供給への依存が脆弱性を浮き彫りにしています。ESGを重視した自給自足施策や集中調達により、製造業者にはドナー層の多様化と透明性の向上が求められています。外来での点滴投与への段階的な移行は、入院費用の削減と、静脈内免疫グロブリン市場全体における品質基準の維持を目的としています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢人口の増加
- 免疫グロブリン療法の普及拡大
- 免疫不全と出血性疾患の有病率の上昇
- 血漿分画技術の進歩
- アジアにおける神経系疾患への適応外使用と保険償還要件の緩和
- 供給の安定化を牽引する地域の血漿収集拠点
- 市場抑制要因
- 厳格な規制当局の承認とドナースクリーニング基準
- 高額な治療費とコールドチェーンコスト
- 皮下投与型免疫グロブリン(SCIG)への移行によるIVIG使用量の減少
- 血漿調達に対するESG精査によるコンプライアンスコストの増加
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 免疫グロブリンのクラス別
- IgG
- IgA
- IgM
- その他
- 用途別
- 低ガンマグロブリン血症
- 慢性炎症性脱髄性多発神経炎(CIDP)
- 原発性免疫不全症(PID)
- 重症筋無力症
- 多巣性運動ニューロパチー
- その他
- エンドユーザー別
- 病院
- 専門クリニック・神経科センター
- 在宅医療
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Takeda Pharmaceutical Co.
- CSL Behring
- Grifols SA
- Octapharma AG
- Baxter International Inc.
- Kedrion SpA
- BIoTest AG
- Bio Products Laboratory Ltd
- LFB Group
- China Biologic Products Holdings
- Shanghai RAAS Blood Products
- Hualan Biological Engineering
- ADMA Biologics Inc.
- Emergent BioSolutions Inc.
- Kamada Ltd
- GC Pharma
- Intas Pharmaceuticals(Lonza Tie-up)
- BioTest Pharma(米国)
- South African National Blood Service
- Sanquin Plasma Products