


術中放射線治療:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Intraoperative Radiation Therapy - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123568
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、2026年の術中放射線治療市場の規模は1億3,293万米ドルと推定されており、2025年の1億2,341万米ドルから拡大し、2031年には1億9,279万米ドルに達すると予測されています。
2026~2031年にかけては、CAGR7.72%で成長すると見込まれています。
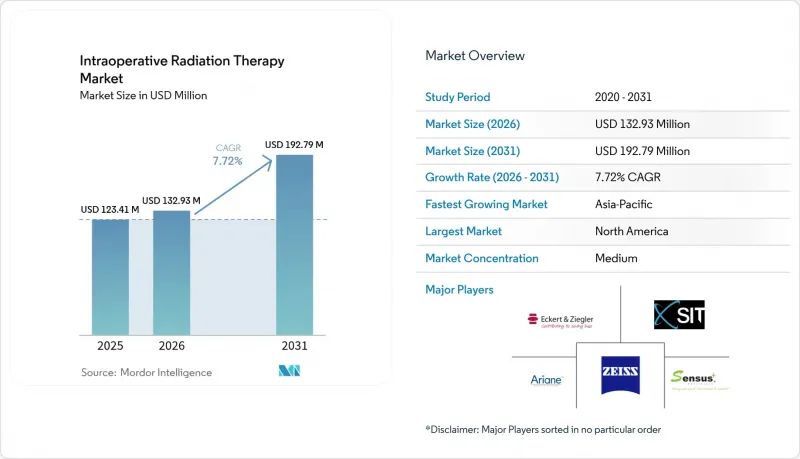
本レポートは、方法(電子線IORT、術中近接照射療法、その他の方法)、製品・サービス(製品、サービス)、用途(乳がん、脳腫瘍、その他)、エンドユーザー(病院、専門クリニック、その他)、地域(北米、その他)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界の術中放射線治療市場の動向と洞察
世界的に増加するがんの有病率
がんの新規罹患数は2030年までに2,400万件に達すると予測されており、多くの外部照射施設の処理能力を圧倒することになります。インドなどの新興経済国では、その格差が顕著です。521か所の放射線治療センターが年間130万件以上の症例に対応しており、治療の遅れを招いています。IORT(術中放射線治療)は、数週間にわたる治療計画を単一の手術に集約することで、複雑な分割照射を要する症例用枠を確保し、治療処理能力を向上させます。がん患者密度の高い国の保健省は、携帯型電子線装置を、手術室の活用度を高める一時的インフラとして捉える動向が強まっています。この動向は、OECD諸国における人口の高齢化とも一致しており、併存疾患の負担により長期にわたる治療コースが現実的でない状況にあります。
がん治療技術の進歩
手術用ロボットと放射線照射の統合により、数分以内に切除縁を制御した線量投与が可能になりました。ヴァリアン社のHyperSightイメージング技術は、画像取得時間を50%短縮し、病変の可視性を高めています。40Gy/sを超える線量を照射するFLASHプロトコルは、正常組織への毒性を抑制する有望な手法であり、臨床検査での治療時間は4~9分となっています。人工知能(AI)モデルは、乳房温存手術における陽性切除縁の予測精度84%を達成し、再切除のリスクを低減しています。小型化された加速器、軽量化された遮蔽材、バッテリー駆動により、資源の限られた環境での導入が拡大しています。これらの進歩が相まって、専門的なトレーニングの必要性が減少し、処置の総所要時間が短縮されるため、多職種チームを惹きつけています。
訓練を受けた多職種IORTチームの不足
2022年には放射線療法士の欠員率が10.7%に達し、医療線量計士の不足は2035年まで続くと予測されています。IORTには、外科医、物理学者、療法士間のリアルタイムな連携が求められますが、こうした人材の組み合わせは三次医療センター以外では希少です。認定機関は2017年に実務を通じた資格取得チャネルを廃止したため、候補者は、術中の実地体験をほとんど提供しない希少な学士課程への進学を余儀なくされています。小規模な病院では、症例数が少ない中で専任チームを維持することの正当性を説明することが難しく、地域によるアクセス格差が生じています。そのため、機器が利用可能であっても、人材不足が拡大の妨げとなっています。
セグメント分析
電子線法は、数十年にわたる乳がん治療での有効性が実証されており、移動式加速器のワークフローが合理化されていることを背景に、2025年の術中放射線治療市場において59.45%のシェアを維持しました。この治療法では、病院がすでに備蓄しているアプリケーターや品質保証ツールに対する信頼性の高いサプライチェーンが維持されています。一方、術中近接照射療法は、高精細アフターローダーやリアルタイム線量測定ソフトウェアにより、不規則な空洞における照射適合性が向上しているため、2031年までCAGR8.21%を記録すると予想されています。光子ベースとアルファ粒子シードシステムは、まだ発展途上の3%のニッチ市場を占めており、FDAの治験免除措置により、再発性膠芽腫における早期導入が進んでいます。現在、臨床チームは腫瘍の部位に応じて治療法を決定しており、これが購入パターンの多様化を後押ししています。
電子線療法の支持者は、乳房や骨盤の広範囲な照射に適した深い浸透能力を指摘する一方で、近接照射療法の支持者は、脳神経付近の線量低減効果を強調しています。Alpha DaRTのラジウム-224シードは、パイロットコホートにおいて良好な安全性を示しており、競合圧力を高めています。電子線と近接照射療法のカートがイメージングインフラを共有するハイブリッドスイートの共同販売を行うベンダーの登場により、カテゴリー間の境界はさらに曖昧になっています。外科腫瘍学が専門分化を進める中、意思決定の基準は、本質的な物理的線量測定というよりも、処置時間、遮蔽コスト、認定資格の習熟度に重点が置かれています。
2025年の売上高の66.60%は資本設備販売によるもので、これは加速器やリアルタイムイメージングコンソールの定期的な更新サイクルに支えられています。成熟市場における病院では、進化するAI統合型計画ソフトウェアに対応するため、7~8年ごとに機器を更新しており、これにより単価の2桁成長が維持されています。一方で、サービスセグメントはCAGR8.29%の軌道に乗っており、これは物理学的サポート、遠隔QA、スタッフ認定を包装化したターンキーソリューションに対する医療提供者の需要を反映しています。術中放射線治療産業は、ベンダーが稼働時間の保証を引き受け、臨床品質指標を共有する「アウトカムベースサービス契約」へと移行しています。
Varian ARIA COREのようなシステムレベルの統合プラットフォームは、病理、イメージング、線量測定のデータを統合し、サイロ化されたワークフローを解消します。SaaS(Software-as-a-Service)や予知保全分析用のサブスクリプションモデルは、現在、経常売上高の22%を占めており、ベンダーの収益の変動を緩和しています。付属品カテゴリー(滅菌カート、遮蔽ドレープ、ドッキングステーション、その他)は、顧客を独自のエコシステムに縛り付ける高利益率の消耗品を提供しています。設置台数は認知度向上に寄与しますが、特に人材の厚みが限られているリソース制約のある地域では、サービス能力が入札の成否をますます左右するようになっています。
地域別分析
北米では、明確なHCPCSコードと一括決済パイロットプログラムにより設備投資のリスクが軽減されたことから、2025年においても術中放射線治療市場のシェア42.10%を維持しました。米国の統合医療ネットワークは、規模の経済を活かして複数年契約のサービス契約を交渉している一方、カナダの各州では、州のがん対策機関のロードマップにIORTが盛り込まれています。郊外地域の医療提供者ネットワークでは、移動式ユニットが夜間に各キャンパス間を巡回することで資産収益率を高めているため、利用率が85%を超えていると報告されています。現在、11の州では、単回投与の乳房追加照射について、低分割外部照射療法と同等の償還が行われており、市場浸透が加速しています。
欧州では、越境医療機器の認証を背景に着実な導入が進んでいますが、DRG(診断関連群)による決済体系のばらつきにより、状況にばらつきが見られます。ドイツとイタリアの乳腺外科医療会は、特定の患者に対する標準治療としてIORTを位置付けるコンセンサスガイドラインを発表しており、これが償還の根拠となっています。英国の国民保健サービス(NHS)によるパイロット研究では、2024年の平均為替レートで換算した場合、1症例あたり2,300ポンド(2,930米ドル)の純節約効果が確認されており、その大部分は搬送サービスの削減によるものです。スカンジナビア諸国では、人口の分散や冬季の移動課題により、一人当たりの利用率が高くなっています。一方、中東欧の小規模市場では、資本予算の上限により機器の更新が遅れています。
アジア太平洋は、中国の国家同位体ロードマップと日本の人口高齢化を原動力として、2031年までにCAGR8.71%を記録すると予測されています。政府補助による調達制度により、省レベルの放射線治療ハブが資金提供されており、そこでは術中治療室が週単位のブロックスケジュールを通じてサテライト病院にサービスを提供しています。台湾には8つの陽子線治療センターがあり、地域的な専門知識が蓄積され、術中治療の導入に好循環をもたらしています。インドのタタメモリアル病院グループは、農村部への医療支援プログラムにおいて移動式電子線治療装置を運用しており、都市部のリニアックと比較して患者の平均移動距離を53%削減しています。勢いは強いものの、人材不足は依然として続いています。フィリピンでは、1億1,000万人の国民に対し放射線腫瘍医がわずか113名しかおらず、人材育成の重要性が浮き彫りになっています。
南米、中東・アフリカは依然として新興の成長機会となっています。チリでは官民パートナーシップによりハイブリッド手術室への資金提供が行われており、サウジアラビアは「ビジョン2030」において腫瘍医療の近代化資金を計上しています。為替の変動や輸入関税が小規模経済国にとって障壁となっていますが、中古機器市場やベンダーファイナンスによるリース契約により、参入障壁は低減されています。湾岸諸国の臨床学会は、欧州のガイドラインを現地の診療実践に反映させ、規制上のプロセスを円滑化しています。予測期間中、未充足ニーズと人口動態の変化が相まって、人材の供給体制が整えば、両地域は長期的な需要拡大の原動力となると考えられます。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界的に増加するがんの有病率
- がん治療技術の進歩
- 長期にわたる体外照射療法と比較したIORTの利点
- 単回投与のIORTを促進する外来患者用包括決済モデル
- 資源の限られた手術室用の携帯型電子加速器の小型化
- AIを活用した術中イメージングによる切除縁評価と普及の促進
- 市場抑制要因
- 訓練を受けた多職種からなるIORTチームの不足
- 従来型分割放射線療法に対する臨床的な選好
- 乳がん以外の適応症における長期転帰データの不足
- モバイルCT対応ユニット用の高額な遮蔽・手術室改修の設備投資
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 方法別
- 電子線IORT
- 術中近接照射療法
- その他の方法
- 製品・サービス別
- 製品
- システム・加速器
- アプリケーター・アフターローダー
- 治療計画システム
- 付属品
- サービス
- 製品
- 用途別
- 乳がん
- 脳腫瘍
- 消化器がん
- 頭頸部がん
- その他
- エンドユーザー別
- 病院
- 専門クリニック
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Siemens Healthineers(Varian Medical Systems)
- Elekta AB
- Carl Zeiss Meditec AG
- IntraOp Medical Corporation
- iCAD Inc.
- Ariane Medical Systems Ltd
- Eckert & Ziegler
- GMV Innovating Solutions
- Sensus Healthcare Inc.
- Sordina IORT Technologies
- Isoray Inc.
- Accuray Incorporated
- Ion Beam Applications S.A.(IBA)
- Brainlab AG
- Zap Surgical Systems Inc.
- medPhoton GmbH
- Surgiceye GmbH
- ViewRay Inc.