


施肥灌漑・化学薬品灌漑:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Fertigation And Chemigation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123559
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、施肥灌漑・化学薬品灌漑市場の規模は、2025年の503億米ドルから2026年には526億8,000万米ドルへと拡大し、2026~2031年にかけてCAGR4.73%で推移し、2031年には663億3,000万米ドルに達すると予測されています。
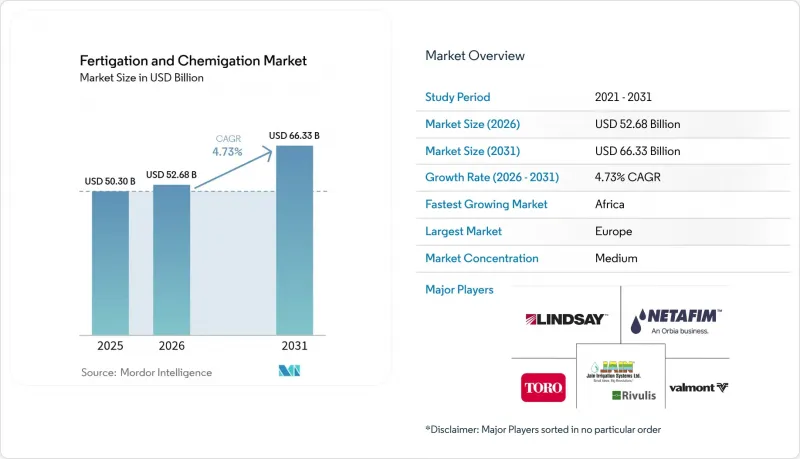
本レポートは、投入資材タイプ(肥料、殺虫剤、その他)、作物タイプ(穀類・穀物、その他)、用途(露地農業、その他)、灌漑タイプ(点滴灌漑、その他)、地域(北米、その他)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界の施肥灌漑・化学薬品灌漑市場の動向と洞察
食料安全保障と収量最大化への需要の高まり
世界のカロリー需要は、耕作可能地の供給量よりも速いペースで増加しており、農業従事者は水、栄養素、労働力単位あたりの生産量を最大化する必要に迫られています。植物の根圏に直接栄養素を供給する施肥灌漑は、窒素、リン、カリウムの供給を植物の生育段階と同期させることで、高付加価値作物の収量を15~35%向上させます。商用果樹園や野菜農場では、肥料利用効率が最大30%向上したと報告されており、投入資材の価格が変動しやすい時期のコスト削減につながると同時に、養分の流出も抑制されています。施肥灌漑を気候に配慮した農業手法と組み合わせることで、農業従事者は定期的な大量施肥の代わりに、データに基づいた継続的な栄養管理プログラムを実施できるようになります。
政府の補助金とマイクロ灌漑の奨励措置
政府の施策では、助成金、税額控除、利子補助付き融資を通じて、農業技術の導入を支援しています。米国農務省の2025年度予算では、精密水管理システムに重点を置き、天然資源保全局に105億米ドルが割り当てられています。インドや中国における同様のプログラムでは、低圧点滴灌漑設備に対して最大55%の費用補助が行われており、中小規模の農業従事者による導入が促進されています。これらの取り組みは、農学コンサルティング、センサ製造、ソフトウェアベース灌漑管理など、関連サービスの開発を促進してきました。
高い初期投資と運用・維持管理コスト
高度機能を備えた点滴施肥灌漑システムには、圧力調整機能付きメインライン、二重ろ過、逆流防止装置、プログラム可能なコントローラなど、大規模なインフラが必要です。こうした要件により、初期費用が高額になり、多くの小規模農業従事者には手が出ない水準となっています。経済分析によると、可変施肥率の施肥灌漑システムの投資回収期間は、汎用作物の場合27年以上かかるのに対し、固定率のピボット式システムでは10年で回収が可能となっています。こうした財政的な障壁は、農地の規模が小さく、融資へのアクセスが限られている低所得地域において、特に大きな課題となっています。システムの洗浄、酸処理、センサの校正などを含む継続的な維持管理コストは、さらなる財政的負担となり、システムのアップグレードや新規購入を妨げる要因となっています。
セグメント分析
施肥灌漑・化学薬品灌漑市場は肥料が主導しており、2025年には売上高シェアの45.42%を占めました。この優位性は、主に迅速な溶解性と配管内での沈殿を最小限に抑える水溶性NPK製剤によるものです。主要メーカーは、集約的な園芸栽培における栄養不足に対処するため、キレート化された微量栄養素混合の開発を進めています。
生物刺激剤・微量栄養素は重要な成長要因として台頭しており、2026~2031年にかけてCAGR9.68%が見込まれています。この成長は、予測不可能な気象条件下でも安定した収量を追求する農業従事者によって牽引されています。調査によると、植物由来の抽出物や微生物コンソーシアムは、従来型肥料施用と比較して栄養利用効率を30%向上させることが示されており、主要なレタスやベリー類の生産者は、事業全体でこれらのソリューションを導入しています。低圧点滴灌漑システム用に設計された新しい液体接種剤は、エミッタの詰まりを引き起こすことなく、土壌と微生物との相互作用を促進します。
殺虫剤と殺菌剤の市場は緩やかな成長率を維持しています。これは、施肥灌漑システムにより、密生した作物の樹冠全体に均一に薬剤を散布できるため、効果的な害虫駆除レベルを維持しつつ、化学薬品の総使用量を削減できるからです。除草剤セグメントは、散布上の制約により規模は小さいものの、グリホサート耐性雑草の個体群管理において緩やかな成長を見せています。
2025年には、果物・野菜が37.35%という最大の市場シェアを維持しており、これは施肥灌漑が効果的に対応できる、栄養供給のタイミングに対する高い要件に支えられています。点滴灌漑システムは、つる性作物、イチゴ、葉物野菜において15~35%の収量増加をもたらしており、特に土地コストが高く、生産性の向上が求められる都市近郊地域でその効果が顕著です。穀物生産者は、パイロットプログラムから商業的な導入へと移行しており、トウモロコシや小麦の農業従事者は、輪作スケジュールの中で低圧システムを採用しています。また、この技術は油糧作物や豆類においても採用が拡大しており、特に水不足の地域では、窒素肥料の分割施用により揮発による栄養分の損失を低減できることが評価されています。
茶、コーヒー、カカオ、ココナッツ、ゴムなどのプランテーション作物では、独自の施肥灌漑導入パターンが見られます。現在の市場シェアは小さいものの、プランテーション作物用の施肥灌漑・化学薬品灌漑市場は、2026~2031年にかけてCAGR7.62%で成長すると予測されています。これらの作物は、生産サイクルが長く、多年生の根系を持つため、特に長期にわたる乾燥期において、少量かつ高頻度の養分供給から大きな恩恵を受けています。生産者からは、点滴施肥灌漑を導入した結果、葉の成長が促進され、豆の品質の均一性が向上したとの報告があります。また、降雨量の多い地域では、養分の流出が抑制されます。プランテーション作物の寿命が長いことは、初期の設備投資を正当化する要因となります。収益上のメリットが数年かけて蓄積されるため、投資収益率(ROI)が全体的に向上するからです。
地域別分析
2025年時点で、欧州は施肥灌漑・化学薬品灌漑市場の33.62%を占めています。オリーブ、ブドウ、温室野菜の生産者は、EUの硝酸塩指令の要件を満たしつつ、収量の安定性と製品の品質を向上させるため、センサベース施肥灌漑システムを導入しています。共通農業施策(CAP)では、土壌水分センサ、自動ろ過、デジタルモニタリングプラットフォームを組み込んだ高度なシステムの導入を支援するため、政府補助金や低利融資が提供されており、人件費の上昇にもかかわらず、投資回収期間の短縮につながっています。オランダ、スペイン、イタリアに広がる大規模な温室施設が技術導入を牽引しており、制御された環境下では、精密な養分施用やpH管理の効果が最大化されます。市場の成長は、確立されたサービスネットワークによって支えられています。このネットワークでは、農業資材サプライヤーが技術企業と連携し、設計からメンテナンスに至る包括的なソリューション包装を提供しており、技術スタッフを増員することなく規制順守を求められる中規模の農業協同組合を対象としています。
北米は、デジタル技術の広範な導入と確立された技術サポートネットワークに支えられ、金額ベースで2番目に大きな市場シェアを占めています。中西部地域の農業従事者が肥料価格の変動に対応することを背景に、同地域の売上高は2025年の2億9,658万米ドルから、2031年までに4億6,817万米ドルへと成長すると予測されています。調査によると、トウモロコシと大豆農業従事者の78.6%が肥料の効率性を優先しており、可変施肥率によるピボット式施肥灌漑の導入が進んでいます。連邦政府の環境保全資金と厳格な流出規制が、導入の根拠を強めています。
アフリカは、2026~2031年にかけてCAGR8.92%を記録し、最も高い成長ポテンシャルを示すと予測されています。2024年には、「アフリカ肥料・土壌健康サミット」が、地域のスマート灌漑イニシアチブと連携して開催され、施肥灌漑による節水効果と栄養面のメリットが強調される予定です。導入レベルには大きなばらつきが見られ、2021年時点で、南アフリカのヴェムベ地区では農場の24%が気候適応型灌漑を導入しているのに対し、カプリコーン地区では68%が導入しています。知識の格差を埋めるため、ショートメッセージサービス(SMS)を活用したデジタル普及サービスや、低帯域幅のデジタル普及サービスが活用されています。さらに、ケニアやタンザニアにおける精密施肥プログラムは、栄養管理の指針としてモバイルアプリケーションに対する地域的な関心の高さを示しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 食料安全保障と収量最大化への需要の高まり
- 政府の補助金とマイクロ灌漑の奨励措置
- 水不足の深刻化による効率的な養分供給の重要性の高まり
- 水溶性特殊肥料の急速な普及
- IoT対応の可変施肥率施肥灌漑システム
- 労働力とコスト効率
- 市場抑制要因
- 高い初期投資と運用・維持管理コスト
- 農業従事者の技術的知識の不足
- 沈殿物とバイオフィルムによるエミッタの目詰まり
- 栄養塩の流出に対する規制当局のモニタリングの強化
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 投入資材タイプ別
- 肥料
- 殺虫剤
- 殺菌剤
- 除草剤
- 生物刺激剤・微量栄養素
- その他の投入資材タイプ
- 作物タイプ別
- 穀類・穀物
- 油糧種子・豆類
- 果物・野菜
- プランテーション作物
- 芝生・観賞用植物
- その他
- 用途別
- 露地農業
- 温室・水耕栽培
- 苗木・造園
- 都市型垂直農業
- その他
- 灌漑タイプ別
- 点滴灌漑
- スプリンクラー灌漑
- その他の灌漑タイプ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東
- トルコ
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ケニア
- その他のアフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Netafim Limited(Orbiaの事業)
- Jain Irrigation Systems Limited(Rivulis Irrigation Ltd.)
- Lindsay Corporation
- Valmont Industries, Inc.
- The Toro Company
- Rain Bird Corporation
- Automat Industries Private Limited
- Mahindra EPC Irrigation Limited
- Hunter Industries Inc.
- Irritec S.p.A
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


