


褥瘡治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Pressure Ulcers Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 138 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123557
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の褥瘡治療市場の規模は63億1,000万米ドルと推定されており、2025年の59億7,000万米ドルから拡大し、2031年には83億1,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR5.67%で成長すると見込まれています。
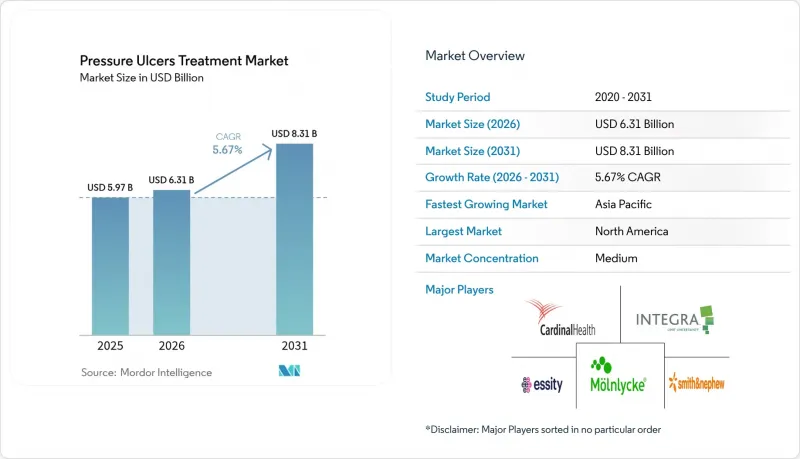
本レポートは、製品タイプ(創傷ケアドレッシング、能動的創傷ケア療法、陰圧創傷療法、成長因子および生物製剤など)、褥瘡のステージ(ステージI、ステージIIなど)、エンドユーザー(病院・診療所、長期介護施設など)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の褥瘡治療市場の動向と洞察
高齢化と慢性疾患の有病率
世界の平均寿命の延伸に伴い、褥瘡のリスクにさらされやすい、運動機能の低下した併存疾患を持つ患者層が増加しています。世界的に見て、2024年には手術対象患者における糖尿病の有病率が15.3%に達し、組織修復の複雑さが増しています。そのため、病院では、慢性創傷における上皮化を促進することが実証されている表皮成長因子(EGF)を放出する生物活性ドレッシングへの投資を拡大しています。成熟した医療システムでは、償還コードがすでに幅広い成長因子療法をカバーしており、治癒期間を短縮する高品質な製品の採用が臨床医に促されています。一方、新興市場では、同様の人口動態上の圧力に対処するため、簡素化され低コストな生物活性ソリューションが採用されつつあります。こうした採用状況の差異は、現地の受け入れ能力に応じて価格設定や製品の複雑さを柔軟に調整できるサプライヤーにとって、段階的な世界のビジネスチャンスを生み出しています。
創傷の早期閉鎖と早期退院への需要の高まり
医療提供者への支払い改革により、報酬が入院日数の指標と連動するようになり、治療成果を損なうことなく迅速に創傷を閉鎖することに、運営上の重点が置かれるようになっています。電気絆創膏のプロトタイプは、従来の方法に比べて治癒が30%速いことが実証されており、遠隔監視が可能なエネルギーベースの治療法の商業的潜在力を示唆しています。生きた細胞を含浸させた生体由来ドレッシングは、肉芽組織の形成をさらに促進し、特定の褥瘡患者において、その週中の退院を可能にしています。マイクロセンサーを搭載したスマート包帯は、湿潤度やpHのデータを臨床医に送信し、不必要なドレッシング交換や看護師の業務負担を軽減します。こうした進歩は、入院リソースを重症度の高いケアへと再配分するという保険者の目標と合致しています。その結果、リアルタイム分析機能を費用対効果の高い消耗品に統合した医療機器メーカーは、統合医療ネットワーク全体において、迅速に保険適用リストへの掲載を実現できる見込みです。
高度な創傷治療製品の高い初期費用
細胞組織製品は、1回の適用あたり1,500米ドルを超える場合があり、定額払い制度の下で運営されている病院にとっては障壁となっています。メディケア・メディケイドサービスセンター(CMS)は、2025年に保険適用対象の皮膚代用材リストを17製品に絞り込み、償還対象範囲を狭めたことで、臨床医は高価な治療法の使用を制限せざるを得なくなっています。同様に、資本集約的な非侵襲的創傷治療(NPWT)コンソールも、複数年にわたる価値分析による導入の正当化が求められ、資金繰りが厳しい医療機関での導入が遅れています。これに対し、サプライヤー各社は、サブスクリプション型の価格設定や、1回あたりの費用を削減する再包装された単回使用キットの導入によって対応しています。とはいえ、経済的な障壁は、資源の乏しい環境における急速な普及にとって依然として大きな足かせとなっています。
セグメント分析
2025年、褥瘡治療市場規模の21.37%をアクティブ創傷ケア療法が占めました。これは、炎症を調節し組織の再成長を促進する生物学的活性ソリューションに対する、臨床現場での強い選好を反映したものです。成長因子、多血小板血漿(PRP)、および細胞を播種したマトリックスがこのカテゴリーの主力であり、統合医療ネットワーク全体でプレミアム価格を維持しています。メーカー各社は、商用化までの期間を短縮する規制上の迅速承認制度を活用し、同種細胞療法の生産規模を拡大しています。陰圧創傷療法は、外来や在宅ケア環境での迅速な導入を可能にする単回使用プラットフォームに支えられ、CAGR8.02%で、他のすべての治療法を上回る成長を続けています。一方、従来のフォームやハイドロゲル製ドレッシングは、コスト効率に優れた補助療法としての存在感を維持するため、水分応答性ポリマーや抗菌性ナノ粒子などの改良が繰り返されています。予測期間を通じて、活性生物製剤とセンサー搭載の投与システムを組み合わせたサプライヤーは、病院の追加支出を獲得する上で最も有利な立場にあると考えられます。
陰圧創傷療法はイノベーションのパイプラインを牽引しており、次世代システムでは、灌流サイクルとイオン銀メッシュを組み合わせることで、大気圧以下の圧力を維持しつつバイオフィルムの形成を抑制しています。2025年にFDAが承認した「剥がして貼るだけ」のドレープにより、セットアップ時間が5分未満に短縮され、看護現場での採用が拡大しています。フィルムドレッシングやコラーゲンパッドは、初期段階または表在性の潰瘍においてニッチな役割を維持しており、コスト意識の高い医療提供者に臨床的に検証された選択肢を提供しています。価格圧力が高まる中、ベンダー各社は、治癒時間の短縮実績に基づいて償還額を決定する成果連動型契約を通じて差別化を図っていくでしょう。これは、褥瘡治療市場全体における動向を反映したものです。
地域別分析
北米は、堅調な償還制度、AIを活用した予防技術の普及率の高さ、および有利な規制環境に支えられ、2025年には売上高シェア45.12%で褥瘡治療市場を牽引しました。米国の病院では、院内褥瘡に関連する268億米ドルの罰金負担を受けて、スマートサポートサーフェスへの設備投資を加速させました。カナダはこれに続き、在宅ケアプログラムにおけるNPWTキット向けに州レベルの資金が割り当てられ、患者のアクセスがさらに拡大しました。
欧州では、予算編成の枠組みにおいて費用対効果に関する資料の提出が義務付けられており、サプライヤーは資源調整後の便益を実証する実用的な臨床試験を後援するよう動機付けられています。ドイツやオランダなどの国では、現在、DRG(診断関連群)の追加支払い枠内でNPWTの償還が行われており、一方、英国のNICE(国立医療技術評価機構)は2024年に、手術部位向けの使い捨て型NPWTを承認しました。同地域におけるエビデンスに基づく調達への取り組みにより、市場浸透率は成熟段階にあるもの、緩やかな成長が維持されています。
アジア太平洋地域は最も成長が著しい地域であり、中国やインドにおける健康保険の拡大、および整形外科・心血管外科手術件数の増加を背景に、CAGR8.34%が見込まれています。各国の保健省は、感染管理と早期の活動再開を優先する創傷管理ガイドラインを策定しており、これにより銀含有フォームや携帯型NPWTシステムの輸入が促進されています。現地の受託製造業者が多国籍サプライヤーとライセンシング契約を締結しており、これにより最終製品のコストが低下し、より広範な普及が促進されています。中東・アフリカおよび南米は、合計でのシェアは小さいもの、アンメットニーズが高い地域です。多国間開発プログラムにより、三次医療機関におけるAI搭載の体圧分布測定ベッドのパイロット導入が資金援助されており、2027年までに広範な展開に向けた需要の種が蒔かれる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢化と慢性疾患の有病率
- 創傷の早期閉鎖と早期退院に対する需要の高まり
- 世界の手術件数の増加と外傷発生率の上昇
- 陰圧創傷療法(NPWT)の採用拡大
- リアルタイムAIによる体圧分布測定ベッドが予防的支出を促進
- 院内褥瘡に対する価値ベースの償還ペナルティ
- 市場抑制要因
- 高度な創傷ケア製品の初期費用の高さ
- 新興国における不均一な償還範囲
- 銀系ドレッシングの原材料供給の変動性
- 在宅ケアにおけるスキルギャップが、医療機器の適切な使用を妨げている
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 創傷被覆材
- フィルムドレッシング
- フォームドレッシング
- ハイドロゲルドレッシング
- コラーゲンドレッシング
- 能動的創傷ケア療法
- 皮膚代用材
- 成長要因と生物学的製剤
- 創傷ケア用医療機器
- 陰圧創傷療法
- 高圧酸素治療装置
- 圧力解放装置
- その他の機器
- 潰瘍の病期別
- ステージI
- ステージII
- ステージIII
- ステージIV
- 病期分類不能/ 深部組織損傷
- エンドユーザー別
- 病院・クリニック
- 長期ケア施設
- 在宅医療
- 外来手術センター
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Smith & Nephew PLC
- Integra LifeSciences Holdings Corp.
- Solventum Corporation
- Molnlycke Health Care AB
- Cardinal Health Inc.
- Essity AB
- B. Braun Melsungen AG
- ConvaTec Group PLC
- Coloplast A/S
- Baxter International Inc.
- Medline Industries LP
- Paul Hartmann AG
- Urgo Medical
- Medela AG
- Tissue Regenix Group
- Advanced Medical Solutions Group PLC
- DermaRite Industries
- Hollister Incorporated
- Kinetic Concepts Inc.
- Aroa Biosurgery Ltd
- Joerns Healthcare
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 138 Pages
- 納期
- 2~3営業日