


手術室用機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Operating Room Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123535
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、手術室用機器の市場規模は、2025年の487億2,000万米ドル、2026年の511億米ドルから、2031年までに648億7,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は4.89%となる見込みです。
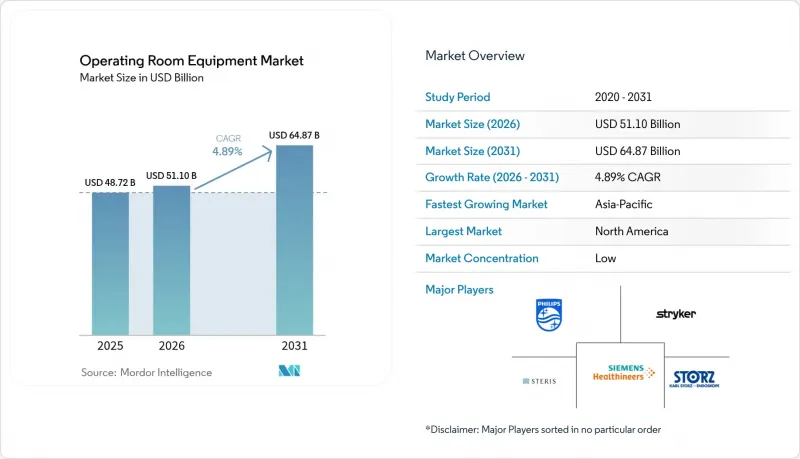
本レポートは、製品別(麻酔装置、手術用画像診断システムなど)、移動性別(固定式/内蔵型、モジュール式/レトロフィット型、移動式/ポータブル型)、エンドユーザー別(病院、外来手術センターなど)、外科専門分野別(一般外科、整形外科など)、地域別(北米、欧州など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の術室機器市場の動向と洞察
手術を必要とする慢性疾患の発生率の増加
心血管疾患、腫瘍疾患、代謝性疾患の有病率の高まりにより、世界の年間手術件数が増加しており、従来の手術室インフラに負担がかかっているほか、ターンアラウンドタイム(手術の回転時間)と麻酔曝露時間の短縮を目的とした調達計画が加速しています。米国、ドイツ、日本、中国における高齢化により、手術症例の平均的な複雑度が高まっており、CTや血管造影機能を統合したハイブリッド手術室の需要が高まっています。病院では、生理学的データを電子カルテに直接送信する高度な患者モニターを導入しており、慢性疾患の管理や術後の経過観察に役立てています。したがって、長期的な需要曲線は、経済サイクルというよりも、人口動態の動向と密接に連動しています。周術期分析機能や消耗品を耐久性の高いハードウェアとセットで販売するベンダーは、慢性疾患の症例数が増加するにつれて、市場シェアを獲得できる立場にあります。
パンデミック後の選択的手術のバックログが手術室のアップグレードを加速
イングランド国民保健サービス(NHS England)の報告によると、2024年9月時点で757万件の手術待機件数が存在しており、これはパンデミック前の約2倍の規模であり、夜間や週末の手術室稼働に引き続き負担をかけています。フランスや米国でも同様のボトルネックが生じており、長時間稼働を想定して設計されていなかった旧式の麻酔ワークステーションの限界が露呈しています。この状況に対応するため、各国の保健省は対象を絞った設備投資助成金を交付しました。英国では2024~2025会計年度に手術室の近代化のために15億ポンドを特定用途に充当したほか、病院側ではキャッシュフローを維持しつつ機器の更新を加速させる「リース・トゥ・オーナー」方式の資金調達を交渉しました。2024年には半導体不足により納期が18~24カ月に延びましたが、2026年初頭には在庫が正常化しました。これにより、ベンダーは未納注文を処理し、収益の急増をもたらすことができました。この収益の急増は、待機リストが正常化する2027年頃には鈍化する見込みです。未納注文は一時的なものであるため、メーカーは数日で導入可能なモジュール式のアップグレードを重視しており、延期されていた医療需要の急増が収まった後も長期間にわたって継続する恐れのある、10年単位の契約を回避しています。
手術室機器の高い資本コストと維持管理コスト
完全に統合されたハイブリッド手術室の費用は500万~800万米ドルであり、年間保守契約費は購入価格の8~12%を追加するため、営業利益率が5%未満で運営されている地域病院にとっては大きな負担となっています。リースを利用すれば初期費用の負担は軽減されますが、残存価値のリスクはサプライヤーに移転することになります。サプライヤーは、画像診断ソフトウェアが18ヶ月ごとにリリースされる市場において、減価償却額を予測しなければなりません。インドの「一般財政規則」では、250万インドルピーを超える入札は分割されるため、数量割引が適用されず、単価が10~15%高騰しています。ラテンアメリカでは、輸入関税がさらに20~30%上乗せされるため、医療機関は推奨耐用年数を大幅に超えて資産を使い続けることを余儀なくされています。資本不足は構造的な問題であるため、ベンダー各社は、臨床性能を損なうことなく参入障壁を下げるモジュール式アドオンや認定リファビッシュプログラムにビジネスチャンスを見出しています。
セグメント分析
2025年、麻酔装置は、成熟した導入基盤と厳格なガス供給規制により、手術室用機器市場のシェアの54.54%を占めました。病院が炭素排出削減目標の達成とコスト削減を追求する中、揮発性麻酔薬の使用量を最大50%削減する低流量ワークステーションが入札で採用されています。対照的に、移動式コーンビームCTから術中MRIに至るまでの外科用画像診断システムは、CAGR10.25%で拡大しています。このペースにより、画像診断分野に起因する手術室機器市場の規模は、市場全体の成長率をはるかに上回る速度で拡大しています。電気メス、手術台、照明器具は、1桁台半ばの伸びにとどまっていますが、コロラド州、ロードアイランド州、オレゴン州で義務化された煙の排出対策により、専用の吸引システムへの需要が回復しつつあります。
こうした成長の動向は、資本配分の再調整を示唆しています。病院は、リースや長期サービスを通じて維持できる麻酔装置のようなインフラの定番製品よりも、画像診断やナビゲーションといった手術を可能にする技術を優先しています。2024年にFDAの承認を受けたGEヘルスケアの「OEC 3D」モバイルCアームは、ハイブリッド手術室での画像診断を資本コストを60%削減して実現し、モジュール式の支出パターンに合致しています。一方、FDAやISOの厳格な基準により、麻酔機器のイノベーションは緩やかなペースにとどまっており、シェアは維持されているもの、成長の上限が設定されています。こうした相反する動向が相まって、手術室機器市場は製品ラインごとに多様な様相を呈し続けています。
固定設置型は2025年の売上高の57.54%を占め、建設当初からブーム、層流天井、ガスパイプラインが組み込まれている新築病院に定着しています。しかし、モジュラー型および改修ソリューションは年率7.65%の成長が見込まれており、棚上げされたタワー型プロジェクトから振り向けられた資本を、ダウンタイムを最小限に抑える段階的なアップグレードに活用しています。このシフトにより、モジュラー型パッケージに起因する手術室機器市場の規模が拡大する一方で、1平方フィートあたりの平均プロジェクトコストは削減されます。
ゲティンゲ社の「Maquet Moduevo」は、従来の建設工法では6週間かかるのに対し、48時間で設置が可能であり、病院は1日あたり約1万米ドルの手術収入の損失を節約できます。移動式機器は、外来手術センター(ASC)や災害救援現場で緩やかな普及が見られますが、感染管理規則(ISO 14644クリーンルーム規格)では、表面が平滑な固定式設備が推奨されています。OECD諸国全体で新規病院建設への支出が鈍化する中、改修業者による手術室機器市場でのシェアが拡大し、リードタイム、設置コスト、およびメンテナンス保証をめぐる競合が激化することになります。
地域別分析
北米は、2025年に売上高シェア39.23%を占め、メディケア・アドバンテージの加入率が対象人口の50%を超え、フロリダ州やテキサス州などでは住民6万人あたり1か所のASCが立地していることを背景に、引き続き主導的な地位を維持しています。同地域の病院では、カリフォルニア州やニューヨーク州の州が定めた炭素排出目標に準拠するため、ハロゲン灯や旧式の麻酔ワークステーションの更新が進んでおり、これが手術室機器市場の勢いをさらに後押ししています。しかし、2025年には、ネットワーク接続型手術室プラットフォーム向けのサイバーセキュリティ保険料が前年比18%急騰したため、施設側はセキュリティ強化策が整備されるまで、ネットワーク接続型機器の導入を延期する動きが見られます。カナダも同様の傾向を示していますが、規模はより小さく、州による一括購入プログラムにより、入札サイクルが24ヶ月に延長されています。
アジア太平洋地域は、中国の「第14次五カ年計画」が病院建設に2,000億人民元(280億米ドル)を割り当て、インドの「生産連動型インセンティブ(PLI)」制度が国産機器に対して5%の補助金を支給することから、2031年まで年率6.12%の成長が見込まれています。中国における手術用ロボットの導入台数は、2024年に35%増加して約400台に達しました。これは、国内ベンダーが欧米の競合他社よりも40~50%安い価格設定を行っていることが後押ししています。インドの二極化した市場では、大都市圏の民間病院チェーンが米国やEUの高級ブランドを輸入している一方、第2級都市の公立施設は「メイク・イン・インド」の割当基準を満たすために現地メーカーに依存しています。日本では、高齢化が進むことで低侵襲手術室への需要が高まっていますが、厳格な診療報酬基準により利益率が圧迫されているため、病院側はコストを分散させるべく、機器のサービス型契約(Equipment-as-a-Service)を交渉しています。
欧州では二極化した動向が見られます。西欧市場では、緊縮財政やEU医療機器規則(MDR)の再認証に伴う摩擦により、医療機器の耐用年数が計画されたサイクルを超えて延長され、短期的な需要が鈍化しています。一方、ポーランドやルーマニアなどの東欧加盟国は、EUの結束基金を活用して手術室の改修を進めており、手術室機器市場における同地域のシェアを拡大しています。中東では、サウジアラビアの「ビジョン2030」の医療分野において、医療観光向けにバイリンガルの視覚化インターフェースを組み込んだ40の新規病院への資金提供が行われています。南米はブラジルが中心となっており、同国の「システマ・ウニコ・デ・サウデ(SUS)」により、1,200の公立手術室がLED照明や低流量麻酔装置に更新されています。一方、大陸の他の地域では、関税による価格高騰が成長の勢いを鈍らせています。こうした各地域の動向が相まって、地域ごとの特有の事情があるにもかかわらず、手術室機器市場全体の成長は堅調に推移しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 手術を必要とする慢性疾患の罹患率の増加
- 病院数の増加と政府からの資金援助
- 低侵襲手術および画像誘導手術の普及が進んでいます
- パンデミック後の選択的手術の未処理件数の増加が、手術室のアップグレードを加速させています
- カーボンニュートラル調達義務が、LEDおよび低消費電力の手術室改修を後押ししています
- SaaSベースの手術用可視化サブスクリプションにより、ミッドティアへのアップグレードが可能になります
- 市場抑制要因
- 手術室用機器の高い導入・維持コスト
- 周術期医療に従事する熟練した人材の不足
- コネクテッド手術室(OR)プラットフォーム向けのサイバーセキュリティ保険料の高騰
- EU-MDR 2027年再認証のボトルネックにより、医療機器の更新サイクルが遅延しています
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品別
- 麻酔機器
- 外科用画像診断システム
- 電気手術装置
- 操作表
- 手術用・診察用照明
- 患者モニター
- 医療用ペンダントおよびブーム
- 排煙システム
- その他の手術室用機器
- モビリティ別
- 固定型/内蔵型
- モジュラー/ レトロフィット
- モバイル/ポータブル
- エンドユーザー別
- 病院
- 外来手術センター
- 外来施設/ 専門クリニック
- 外科専門分野別
- 一般手術
- 整形外科手術
- 心臓血管手術
- 脳神経外科
- 婦人科および泌尿器科
- 耳鼻咽喉科およびその他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Baxter International Inc.
- Conmed Corporation
- Dragerwerk AG & Co. KGaA
- GE HealthCare
- Getinge AB
- Intuitive Surgical Inc.
- Karl Storz SE & Co. KG
- Koninklijke Philips N.V.
- Medtronic plc
- Mindray Medical International
- Olympus Corporation
- Siemens Healthineers AG
- Skytron LLC
- Smith & Nephew plc
- STERIS plc
- Stryker Corporation
- Zimmer Biomet Holdings Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日


