


電気刺激装置:市場シェア分析、業界動向・統計、成長予測(2026年~2031年)
Electrical Stimulation Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 112 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123523
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、電気刺激装置の市場規模は、2025年の70億4,000万米ドル、2026年の71億4,000万米ドルから、2031年までに104億8,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は7.18%となる見込みです。
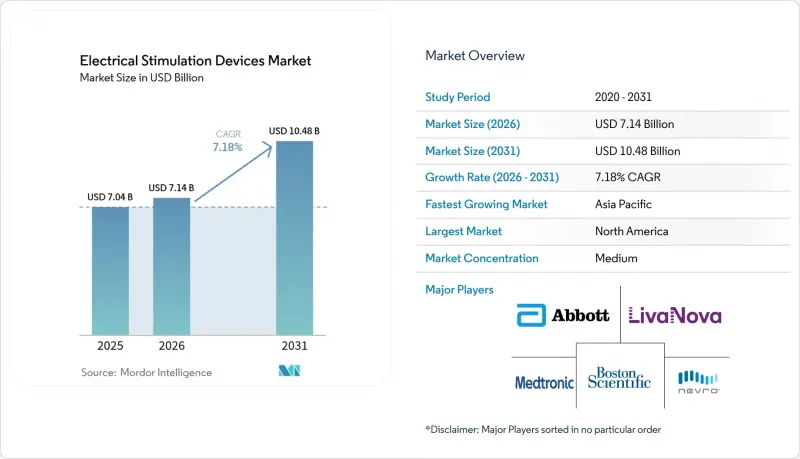
本レポートは、製品タイプ(NMES、TENS、FES、SCS、DBS、VNS、骨盤底)、用途(疼痛管理、神経疾患、筋骨格系疾患、尿失禁、美容、創傷治癒)、エンドユーザー(病院など)、技術(埋め込み型など)、および地域(北米など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の電気刺激装置市場の動向と洞察
慢性疼痛および筋骨格系疾患の有病率の増加
慢性疼痛は世界中の成人の5分の1に影響を及ぼしており、2024年に公表された世界保健機関(WHO)の疾病負担指標では、筋骨格系疾患が障害の主な原因として首位にランクされています。電気刺激療法は、オピオイド依存や非ステロイド性抗炎症薬(NSAID)に伴う胃腸系の副作用を回避できる、薬物を使用しない代替療法です。米国退役軍人省は2025年、TENS装置を処方薬リストに追加し、疼痛管理プログラムに登録している120万人の退役軍人を対象に、規制薬物への依存を軽減することを目指しています。腰痛は米国の企業に年間1,000億米ドル以上の生産性損失をもたらしているため、雇用主はTENS装置をウェルネスプランに組み込んでいます。現在、保存療法が奏効しなかった場合、6ヶ月以内に脊髄刺激療法が治療経路に組み込まれるようになりました。このプロトコルの変更により、適応となる患者層が広がり、長期的な予後を悪化させる中枢感作を防ぐことが可能になりました。
神経疾患を抱える高齢人口の増加
国連の予測によると、2050年までに65歳以上の人口は16億人に達し、パーキンソン病の有病者数は2倍の1,290万人に増加すると見込まれています。レボドパの効果が低下した際のゴールドスタンダードは深部脳刺激療法ですが、適格患者のうち手術を受けるのはわずか15%にとどまっています。2024年に承認されたアボット社の方向性リード技術により、プログラミングセッションの所要時間が90分から30分未満に短縮され、運動障害クリニックの業務負担が軽減されます。日本では、介護保険を通じて深部脳刺激療法への補助が行われており、対象となるパーキンソン病患者の機器代および手術費の最大70%がカバーされています。薬剤抵抗性てんかんに対する迷走神経刺激療法は高齢者の間で普及が進んでおり、リバノバ社の「SenTiva」システムは心拍変動に基づいて出力を自動調整するため、手動でのプログラミングに苦労するユーザーの治療遵守率を向上させています。
埋め込み型刺激装置の高い初期費用
脊髄刺激療法1件あたりの費用は3万~5万米ドルで、これはほとんどの中所得国における1人当たりの年間医療費を上回っています。充電式システムは5,000~8,000米ドルの追加費用がかかりますが、耐用年数を15年に延ばすことができ、この費用対効果については、予算に制約のある保険者間で議論が交わされています。インドの「アユシュマン・バーラト」プログラムはペースメーカーは対象としていますが、神経刺激療法は対象外であるため、患者は自己負担するか、年間500件未満に留まる慈善による埋め込み手術に頼らざるを得ません。欧州のパイロット事業では現在、償還を治療成果と結びつけており、12ヶ月時点で痛みが50%軽減した場合にのみデバイスの費用がカバーされる仕組みとなっており、これにより財務リスクがメーカー側に移転しています。多くの管轄区域で、埋め込み型ハードウェアの第三者所有が禁止されているため、リース制度は依然として稀であり、支払いモデルの革新が停滞しています。
セグメント分析
深部脳刺激装置は、適応症がうつ病や強迫性障害へと拡大するにつれ、2031年までにCAGR9.45%を記録すると予想されています。脊髄刺激装置は、Nevro社の10 kHzプラットフォームや、独立した電流制御機能を備えたBoston Scientific社の「WaveWriter Alpha」のおかげで、2025年の売上高の33.66%を占めました。2025年に発売されたオムロンのスマートフォン連携型TENS(経皮的電気神経刺激)などの市販用経皮刺激装置は、消費者の利用範囲を広げています。神経筋システムはスポーツ医学の分野で注目を集めており、足下垂に対する機能的電気刺激は、脳卒中患者の歩行速度の回復を支援しています。骨盤底刺激装置は尿失禁の治療に用いられており、Axonics社の充電式「F15」は、2024年の発売から18ヶ月以内に米国市場の25%を占めました。迷走神経刺激装置は依然としてニッチな分野ですが、難治性てんかんの治療には不可欠です。
規制上のハードルは製品によって大きく異なります。経皮型デバイスはFDAの510(k)承認プロセスを通過しますが、脊髄や深部脳へのシステムは、費用のかかる市販前承認手続きを経る必要があります。平均販売価格は、埋め込み型が15,000~2万5,000米ドルであるのに対し、体外装着型は200~500米ドルと幅広く、バーベル型の収益構造を形成しています。手術を決断する前に患者が体外リード線を試用できるハイブリッド型のアプローチは、痛みの緩和が不十分であることに起因する10~15%の摘出率を抑制することを目的としています。
2025年の売上高のうち、疼痛管理が44.23%を占めましたが、美容・コスメトロジー分野の適応症は、2031年までにCAGR11.38%で成長すると見込まれています。BTL社の「Emsculpt Neo」(2024年に承認)は、高強度の電磁刺激とRF加熱を組み合わせ、4回の施術で筋肉量を25%増加させ、脂肪を30%減少させる効果があり、米国において5億米ドル規模の自費診療ニッチ市場を牽引しています。神経疾患(パーキンソン病、本態性振戦、てんかん、うつ病)では、持続的な症状管理のために埋め込み型デバイスが不可欠です。筋骨格系治療では、リハビリ中にTENS(経皮的電気神経刺激)や神経筋刺激が用いられており、仙骨神経モジュレーションは、Axonics社の充電式システムにより便失禁の治療領域へ拡大しています。創傷治癒では、低強度の電流を用いて糖尿病性潰瘍の創傷閉鎖を促進しています。保険償還は依然としてばらつきが見られます。メディケアは慢性疼痛に対する刺激療法を承認していますが、美容目的の使用は対象外としています。一方、欧州の保険者間では、FDAの承認にもかかわらず、うつ病に対する保険適用について見解が分かれています。メーカー各社は、研究開発費を分散させ、保険償還リスクをヘッジするため、多適応症プラットフォームを展開しています。
地域別分析
北米は2025年の売上高の39.34%を占めました。これは、メディケアの適用範囲の拡大と、年間5万件以上の脊髄刺激術を実施する密な介入的疼痛治療ネットワークに後押しされたものです。CMSは2024年に高周波波形への償還範囲を拡大し、心理評価による遅延を解消しました。カナダでは、深部脳刺激療法には公的資金が充てられますが、非がん性疼痛に対する脊髄刺激装置には適用されず、その差額は民間保険が補填することになります。メキシコの公的医療保険制度では神経刺激療法が対象外となっており、慈善プログラムを通じて年間約200件の埋め込み手術に限定されています。
欧州では、ドイツ、フランス、英国が主導的な役割を果たしています。ドイツでは、治療抵抗性うつ病に対する深部脳刺激療法の費用が償還されており、デバイス代と手術費として2万5,000ユーロ(2万7,000米ドル)が支払われます。EUの医療機器規則により、メーカーは既存製品の臨床データを立証するか、EU市場から撤退することを余儀なくされています。フランスは仙骨神経調節療法の適用範囲を便失禁にまで拡大し、患者数を30%増加させました。スペインとイタリアは地域の予算上限により遅れをとっており、DBSの待機リストが18ヶ月に及んでいます。
アジア太平洋地域は、2031年までに9.05%という最も高い成長率を記録する見込みです。日本のPMDAは2025年に充電式仙骨神経モジュレーターを承認し、介護保険制度の下でパーキンソン病に対するDBSに助成金を支給しています。中国の迅速承認ルートは、現地のデータ規制により、依然として平均24ヶ月を要しています。インドの国民保険では神経刺激療法が対象外となっているため、14億人の人口に対し、脊髄刺激装置の年間埋込件数は500件未満にとどまっています。韓国では脊髄刺激装置の費用の80%が保険適用されますが、償還額に上限が設けられているため、患者は高級モデルの費用を自己負担せざるを得ません。オーストラリアの医薬品給付制度(PBS)では、現在Axonics社の仙骨神経調節装置の費用の75%が保険適用されており、導入が促進されています。
湾岸諸国では、特別使用制度を通じてデバイスを輸入しており、年間100件未満の脊髄刺激装置の埋め込みが行われています。南アフリカの民間保険会社は、背部手術後症候群に対する脊髄刺激療法の費用を負担していますが、公立病院には予算や訓練を受けたスタッフが不足しています。ブラジルでは、パーキンソン病に対する深部脳刺激療法(DBS)の費用が償還対象となっていますが、脊髄刺激装置は対象外となっており、サンパウロやリオデジャネイロでは民間セクターによるニッチ市場が形成されています。アルゼンチンでは、通貨規制や輸入許可制度により、納期が6ヶ月延長されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疼痛および筋骨格系疾患の有病率の増加
- 神経疾患を患う高齢者の増加
- 低侵襲型神経刺激療法の普及が進む
- 神経刺激インプラントに対する有利な保険償還
- 閉ループ適応刺激アルゴリズムの統合
- 在宅用刺激装置を用いた遠隔リハビリテーションプログラムの急増
- 市場抑制要因
- 植込み型刺激装置の高い初期費用
- 厳格な規制当局の承認プロセス
- バッテリーの寿命に対する懸念が、家庭での利用定着を妨げ
- ワイヤレス神経刺激装置におけるサイバーセキュリティ上の脆弱性
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 神経筋電気刺激(NMES)装置
- 経皮的電気神経刺激(TENS)装置
- 機能的電気刺激(FES)装置
- 脊髄刺激(SCS)装置
- 深部脳刺激(DBS)装置
- 迷走神経刺激(VNS)デバイス
- 骨盤底筋電気刺激装置
- 用途別
- 疼痛管理
- 神経疾患の管理
- 筋骨格系疾患
- 尿失禁および骨盤臓器脱
- 美容・コスメトロジー
- 創傷治癒
- エンドユーザー別
- 病院・クリニック
- リハビリテーションセンター
- 在宅医療
- スポーツ医学・フィットネスセンター
- 研究機関
- 技術別
- 埋め込み型デバイス
- 外部ウェアラブルデバイス
- 経皮的医療機器
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Aleva Neurotherapeutics
- Axonics Modulation Technologies
- BioMedical Life Systems
- Bioness Inc.
- Boston Scientific Corp.
- Cogentix Medical(Laborie)
- DJO Global
- EMS Physio Ltd.
- LivaNova PLC
- Medtronic plc
- MicroPort Scientific Corp.
- MicroTransponder Inc.
- NeuroMetrix Inc.
- Nevro Corp.
- Omron Corporation
- Saluda Medical
- Soterix Medical
- Stimwave Technologies
- Zynex Medical
第7章 市場機会と将来の展望



