


便秘治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Constipation Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123492
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、便秘治療市場の規模は、2025年の132億2,000万米ドル、2026年の139億7,000万米ドルから、2031年までに188億4,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は6.17%となる見込みです。
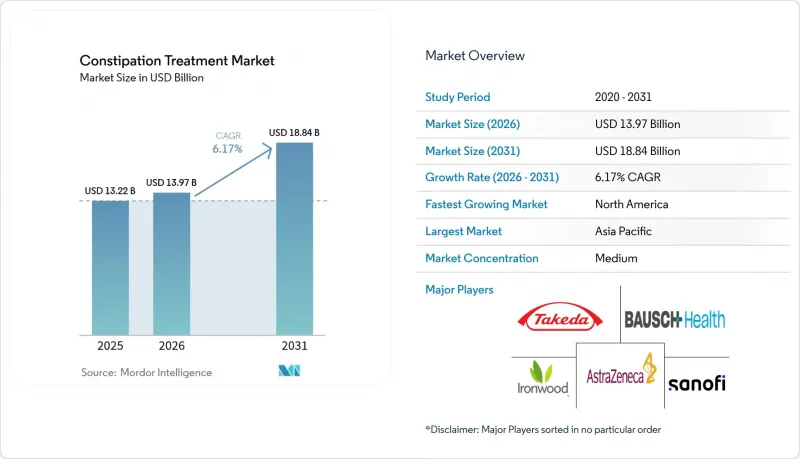
本レポートは、薬剤クラス別(膨張性下剤など)、疾患タイプ(慢性特発性便秘など)、処方形態(処方薬、市販薬など)、投与経路(経口投与など)、患者タイプ(成人など)、流通チャネル(病院薬局など)、および地域(北米など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の便秘治療市場の動向と洞察
高齢化により慢性的な使用需要が高まっています
2025年の65歳以上の人口は7億6,100万人でしたが、2030年までに9億9,400万人に達すると予測されており、この変化により、便秘のベースライン有病率は26%以上に上昇すると見込まれています。長期介護施設では、予防的な浸透圧性下剤や膨張性下剤の使用が義務付けられており、これらの製品は定期的な年金のような処方箋となっています。国民の29.1%が65歳以上である日本では、2025年に75歳以上の層における下剤の処方箋が14%増加したと報告されています。パーキンソン病や糖尿病の罹患率の上昇により、複数年にわたる治療計画がさらに定着しています。メーカー各社は、2024年の「Beers Criteria」の改訂に沿った、低ナトリウムで飲みやすい処方でこれに対応しています。同改訂では、高浸透圧製品について処方削減の対象として指摘されています。
オピオイド処方急増がOIC治療を促進
米国では2024年に1億4,220万件のオピオイド処方箋が調剤され、2023年比でわずか7%減にとどまり、オピオイド誘発性便秘(OIC)のリスクを抱える大規模な患者集団が維持されています。慢性オピオイド使用患者の最大81%がOICを経験しているにもかかわらず、末梢作用型μオピオイド受容体拮抗薬の投与を受けているのは4分の1未満にとどまっており、治療が不十分な患者群が残され、しばしば便塞栓症を理由に救急外来を受診する事態となっています。欧州の規制当局は2024年にメチルナルトレキソンの適応を拡大し、非がん性疼痛の分野を広げました。医師たちは、事前承認の障壁を回避するために、オフラベルでリナクロチドのようなGC-Cアゴニストへの切り替えを増加させており、これにより治療の空白を最小限に抑える固定用量のオピオイド・下剤配合剤への関心が高まっています。
副作用や依存への懸念が長期使用を抑制
2025年のFDAによる監視レビューでは、慢性的な刺激性下剤の使用者の中で、入院を必要とするほど重篤な低カリウム血症を発症した割合が19%に上ることが示されました。支援団体は、刺激性下剤を14日以上連続して使用することに対して警告を発しており、コホートデータによれば、18ヶ月以内に34%の患者で投与量の増量が見られ、依存性に関する懸念が裏付けられています。カナダ保健省が、高用量のポリエチレングリコールと虚弱な高齢者における誤嚥性肺炎との関連性を指摘した勧告により、作用発現が遅いにもかかわらず、介護施設では食物繊維ベースの薬剤への移行が進んでいます。
セグメント分析
2025年には、刺激性下剤がセグメント売上高の38.62%を占め、その低コストと速効性を反映していますが、マイクロカプセル化技術により高齢者における誤嚥リスクが低減されることから、潤滑剤製剤はCAGR7.06%で成長すると予測されています。浸透圧性下剤は、病院のプロトコルにおいて依然として第一選択薬ですが、その5.8%の成長率は、便秘治療市場の6.17%というベースラインを下回っています。分泌促進剤はすでに高価格帯を占めていますが、2027年から2028年にかけて特許が満了するため、利益率を圧迫するバイオシミラーが登場する可能性があります。
膨張性下剤は「自然な」緩和効果で定評がありますが、多量の水分摂取を必要とするため、虚弱な患者にとっては障壁となります。ドクサートを主成分とする便軟化剤は、コクランレビューで明確な有効性が認められなかったことを受け、その地位が低下しており、これを受けて米国消化器病学会は2025年のガイドラインにおいて、これらの薬剤の推奨ランクを引き下げました。末梢作用型μオピオイド受容体拮抗薬は、OIC(オピオイド誘発性便秘)という特殊なニッチ市場を占めていますが、保険適用に関する障壁に直面しており、適応外使用のGC-C系薬剤と比較して普及が制限されています。
2025年時点で、オピオイド誘発性便秘は疾患タイプ別市場価値の34.07%を占めていますが、IBS-CはCAGR9.63%で急成長し、全適応症の中で最も高い成長率を示すと予測されています。慢性特発性便秘は依然として絶対的な患者数が最も多いですが、患者が食事療法、食物繊維サプリメント、アプリベースのバイオフィードバックなどを試すにつれて、その成長ペースは鈍化しています。
2024年のローマIV診断基準の改訂により、症状の頻度に関する閾値が引き下げられ、IBS-Cの患者数が実質的に拡大し、GC-Cおよび5-HT4アゴニストの患者層が拡大しました。2025年には、欧州における小児適応の承認がブランドの認知度を高めたことを受け、プルカロプリドの処方量が27%急増しました。神経性便秘は、神経内科と消化器内科の間で診療経路が分かれていることを反映し、依然として十分な医療サービスが行き届いていません。
地域別分析
北米は、一人当たりの医療費が高水準であること、およびOIC(オピオイド誘発性便秘)セグメントを牽引するオピオイド処方の定着を背景に、2025年の売上高の39.43%を占めました。カナダでは2024年、2大州においてリナクロチドの保険適用範囲が拡大され、処方件数が23%増加しました。メキシコでは依然として二極化が見られます。大都市圏では米国と同様の治療パターンが見られる一方、農村部ではハーブのセンナに依存しているため、処方浸透率は診断症例の34%にとどまっています。
ドイツ、英国、フランスは地域売上高の62%を占めていますが、単一支払者制度によるコスト抑制により、臨床医はジェネリック医薬品への移行を余儀なくされています。武田薬品が新たに承認を受けた5-HT4受容体作動薬は、イタリアとスペインにおいて依然として有利な価格合意が得られておらず、普及が遅れています。また、食物繊維や生活習慣の改善を重視するNICE(英国国立医療技術評価機構)のガイドライン改訂により、英国での処方量が抑制されています。
アジア太平洋地域は、11.27%という地域別で最も高いCAGRを記録しています。中国が2024年にリナクロチドを各省の保険適用リストに追加する決定、インドでの低価格ジェネリックGC-Cの発売、そして日本の超高齢化社会が相まって、成長を後押ししています。オーストラリアでは、刺激剤の包装サイズに上限が設けられたことで、意図せず慢性的な使用者らが処方薬へ移行する一方、韓国では遠隔医療を活用して専門医へのアクセスを拡大しています。
中東およびアフリカは合わせて7%と小幅なシェアにとどまりますが、湾岸諸国が医療インフラを整備していることから、着実な拡大を記録しています。南米は6.9%の成長率を示しており、2024年のブラジルにおけるプレカナチドの承認や、現地でのジェネリック医薬品の発売により、価格の手頃さが維持されています。アルゼンチンにおける経済の変動は、引き続き消費者を現地製造の刺激剤へと向かわせています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢化により、慢性疾患治療薬の需要が拡大しています
- オピオイド処方数の急増がOIC治療を後押ししています
- Eコマースが市販下剤の市場浸透を加速させています
- 開発中の腸管標的型ニューロモジュレーターが中期臨床試験段階に入りました
- 個別化されたマイクロバイオーム療法とデジタル服薬遵守支援ツールが登場
- 新規のGC-Cおよび5-HT4アゴニストが承認を取得しつつあります
- 市場抑制要因
- 副作用や依存症への懸念が長期的な使用を抑制しています
- 市販の興奮剤に対する規制の強化/リン酸ナトリウムに関する規制
- デジタル・バイオフィードバック・プラットフォームが医薬品の売上を食いつぶしている
- ハーブや家庭療法への消費者の移行により、処方箋薬の服用が減少しています
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 薬剤クラス別
- 膨張性下剤
- 浸透圧調節薬
- 興奮剤
- 便軟化剤/エモリエント
- 潤滑剤
- 分泌促進薬(ClC-2、GC-C)
- その他の薬剤クラス
- 疾患タイプ別
- 慢性特発性便秘(CIC)
- 過敏性腸症候群ー便秘型(IBS-C)
- オピオイド誘発性便秘(OIC)
- 術後および神経性便秘
- 処方タイプ別
- 一般用医薬品(OTC)
- 処方薬
- 投与経路別
- 経口
- 直腸
- 非経口
- 患者タイプ別
- 成人
- 高齢者
- 小児
- 流通チャネル別
- 病院薬局
- 小売/ ドラッグストア
- オンライン薬局およびDTC定期購入サービス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AbbVie Inc.
- Abbott Laboratories
- Ardelyx Inc.
- AstraZeneca PLC
- Bausch Health(Salix)
- Bayer AG
- Beutlich Pharmaceuticals
- Boehringer Ingelheim
- Dr. Reddy's Laboratories
- GlaxoSmithKline PLC
- Ironwood Pharmaceuticals
- Johnson & Johnson
- Mallinckrodt Pharma
- Norgine B.V.
- Prestige Consumer Healthcare
- Procter & Gamble Co.
- Sanofi S.A.
- Sun Pharma
- Takeda Pharmaceutical
- Teva Pharmaceuticals
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


