


折りたたみ式スマートフォン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Foldable Smartphone - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123486
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、折りたたみ式スマートフォンの市場規模は、2025年の313億7,000万米ドルから2026年には386億8,000万米ドルへと拡大し、2031年までに1,101億9,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR23.29%で成長すると見込まれています。
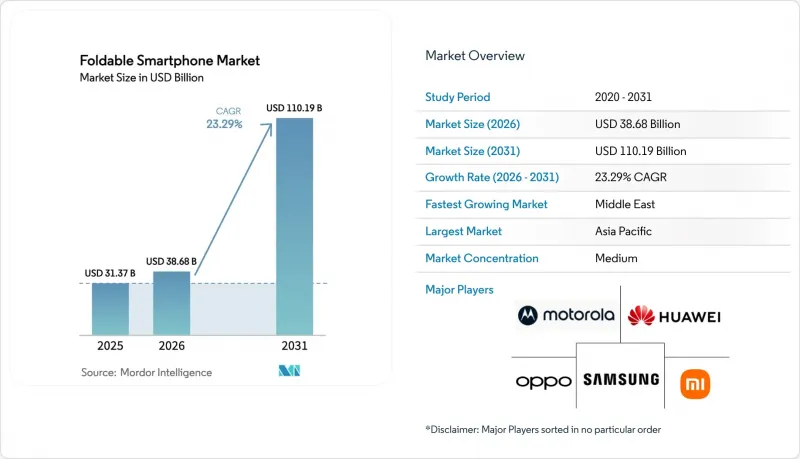
本レポートは、フォームファクター(クラムシェル型、ブック型、その他)、画面サイズ(6. 9インチ以下、7~8インチ、8インチ超)、価格帯(1,000米ドル未満、1,000~1,499米ドル、1,500米ドル以上)、販売チャネル(通信事業者、家電小売、Eコマース/DTC)、エンドユーザー(一般消費者、政府/防衛)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の折りたたみ式スマートフォン市場の動向と洞察
超薄型ガラスの歩留まり率の急速な向上
超薄型ガラスの歩留まりが2023年の60%から2025年には85%へと向上したことで、廃棄コストが削減され、粗利益率を損なうことなく、新興市場向けに1,000米ドル未満のモデルを提供することが可能になりました。サムスンディスプレイとコーニングは、精密化学エッチングにより30マイクロメートルの基板を実現し、傷がつきやすいポリイミドフィルムへの依存度を低減させました。2027年までに歩留まりが90%に近づくにつれ、折りたたみ式ディスプレイと従来のフラッグシップディスプレイとのコスト差は15%未満に縮小すると予測されており、これにより、より広範な普及への道が開かれる見込みです。
フレキシブルAMOLEDパネルの単価低下
2024年から2025年にかけて30%の価格下落が見込まれます。これは、BOEとVisionoxが第6世代OLED生産ラインを50,000 m2増設したことに加え、サムスンディスプレイの低温多結晶酸化物技術のライセンシングプログラムが実施されたことによるものです。安価になったパネルにより、ミッドレンジ端末でも120HzやHDR10+に対応できるようになり、関税の変動リスクを吸収できるほか、OLEDの製造はLCDに比べてエネルギー消費量が40%少ないため、EUのエネルギー指令にも準拠しています。
湿度の高い熱帯地域における20万サイクル未満のヒンジ耐久性への懸念
インドネシアやインド沿岸部からの現場報告によると、湿度80%が持続する環境下での腐食により、ヒンジが18ヶ月以内に故障しており、これは温帯地域の市場における故障率の3倍に相当します。OEM各社は保証コストの増加に直面しており、重量や部品原価を増加させるもの、密閉型やコーティング加工を施した機構の導入を検討しています。
セグメント分析
2025年の折りたたみ式スマートフォン市場シェアの62.31%をブック型端末が占めており、サムスンの「Galaxy Z Fold」シリーズやファーウェイの「Mate X」シリーズが牽引役となっています。OPPOやモトローラのロールアップ式ディスプレイは、CAGR24.21%で成長しており、厚みを増すことなく6.7インチから7.4インチへと折り目なく展開できるため、折りたたみ式スマートフォン市場は、フォームファクターの変革という新たな波を迎えようとしています。
携帯性に優れる折りたたみ式クラムシェルは、ファッションに敏感な消費者層の間で需要を維持している一方、外側折りたたみ型は画面保護の課題により、依然としてニッチな存在にとどまっています。3つ折りプロトタイプは、生産性を重視するビジネスユーザー向けに、将来的に10インチディスプレイを実現し、折りたたみ式スマートフォン市場の規模をさらに拡大する可能性を示唆しています。
7~8インチのサイズ帯は、顧客がタブレットに代わる単一のデバイスとして利用する傾向から、2025年の売上高の44.34%を占め、8インチを超えるモデルは2031年までにCAGR25.76%で成長すると見込まれています。こうした伸びは、折りたたみ式スマートフォン市場において、アプリケーションを並べて表示できるより大きな画面へと戦略的な転換が進んでいることを示しています。
6.9インチ未満のクラムシェル型は携帯性を重視して依然として存在していますが、企業購買担当者は、折りたたみ式スマートフォンの市場規模の拡大がERPやビデオ会議の使用事例と合致する7~8インチのデバイスに傾倒しています。展開時の21対9と折りたたみ時の25対9といったアスペクト比の試行錯誤は、使いやすさと厚みのバランスを図ることを目的としています。
地域別分析
アジア太平洋地域は2025年の売上高の54.84%を占めました。これは、チップセットの供給制約にもかかわらず、ファーウェイ、Honor、シャオミ、OPPOが3四半期で800万台以上を出荷したことに起因しており、地域のエコシステムが折りたたみ式スマートフォン市場のリーダーシップを牽引していることを浮き彫りにしています。中国の「Mate XT」3つ折りモデルは1万9,999人民元(2,870.78米ドル)で完売し、韓国では一人当たりの普及率が高く、インドでは2025年3月の関税軽減措置によりコストが削減されましたが、価格面は依然として一般購入者にとっての障壁となっています。東南アジアでは所得の増加と通信事業者による補助金が折りたたみ式スマートフォン市場の拡大を後押ししていますが、湿度の高い気候下でのヒンジの故障が勢いを鈍らせています。
中東は23.43%という最高のCAGRを示しており、これは「ビジョン2030」のデジタル化目標と、富裕層の消費者が1,800米ドルの端末を手に入れられるようにする頭金ゼロの通信事業者向けバンドルプランに後押しされています。サウジアラビアの公共投資基金は、デジタル政府サービスに5億米ドルを割り当てており、これにより企業や公共部門全体で折りたたみ式スマートフォン市場を拡大させる調達機会が生まれています。
北米は2025年の売上高の約22%を占めています。サムスンはベライゾン、AT&T、T-Mobileとの提携を通じて64%のシェアを維持していますが、Googleの「Pixel 9 Pro Fold」は1,799米ドルで発売されたもの、販売チャネルのリーチは限定的です。欧州でも同様のプレミアムな市場動向が見られますが、ラテンアメリカとアフリカは、関税や為替リスクの影響により、合計で5%未満のシェアにとどまっており、今後の成長は現地での組み立てや企業向け導入の拡大にかかっていることが示唆されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 超薄型ガラスの歩留まり率における急速な進歩
- プレミアム5Gプランに対する通信事業者の補助金戦略
- 物流業界における現場の生産性向上アプリを支える、折りたたみ式端末に対する企業の需要
- より広いアスペクト比を必要とするコンテンツ・ストリーミングの提携
- フレキシブルAMOLEDパネルの単価低下
- アプリ内課金による収益化を図る、折りたたみ型端末専用のモバイルゲームタイトルの登場
- 市場抑制要因
- 湿度の高い熱帯地域における20万サイクル未満のヒンジの耐久性に関する懸念
- マルチウィンドウ対応の折りたたみ式UI向けアプリ最適化の限定性
- UTGおよびヒンジ部品のサプライチェーンにおけるボトルネック(2023年の台湾地震以降)
- 主要新興市場におけるフレキシブルOLED部品の輸入関税の変動
- 業界バリューチェーン分析
- 規制展望
- 技術展望
- 折りたたみ式スマートフォンの技術シナリオ
- 折りたたみ式ディスプレイパネルの概要
- 折りたたみ式スマートフォンの変形機能
- 研究開発投資と産業政策
- 折りたたみ式スマートフォンの互換性
- ソフトウェアの互換性
- ハードウェアの互換性
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- フォームファクター別
- クラムシェル(縦折り)
- ブックスタイル(横折り)
- 外折り
- ロールアップ式/スライドアウト式
- 画面サイズ別
- 6.9インチ以下
- 7~8インチ
- 8インチ超
- 価格帯別
- 1,000米ドル未満
- 1,000~1,499米ドル
- 1,500~1,999米ドル
- 2,000米ドル以上
- 販売チャネル別
- 通信事業者・オペレーター直営店
- 家電製品および専門小売店
- Eコマース/消費者向け直接販売
- エンドユーザー別
- 一般消費者
- 企業/法人
- 政府・防衛
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東
- サウジアラビア
- UAE
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Samsung Electronics Co. Ltd.
- Huawei Technologies Co. Ltd.
- Motorola Mobility LLC(Lenovo)
- Xiaomi Corp.
- Oppo Co. Ltd.
- vivo Communication Technology Co. Ltd.
- Royole Corp.
- Honor Device Co. Ltd.
- TCL Technology Group Corp.
- ZTE Corporation
- Google LLC
- Microsoft Corp.
- Sony Corp.
- LG Electronics Inc.
- Apple Inc.
- TECNO Mobile Ltd.
- OnePlus Technology(Shenzhen)Co. Ltd.
- Energizer Holdings Inc.
- Sharp Corp.
- BOE Technology Group Co. Ltd.
- Visionox Technology Inc.
- Kyocera Corp.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日


