


ヘマトクリット検査装置:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Hematocrit Test Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123485
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ヘマトクリット検査装置の市場規模は2025年に50億2,000万米ドルと評価され、2026年の53億2,000万米ドルから2031年までに71億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.04%となる見込みです。
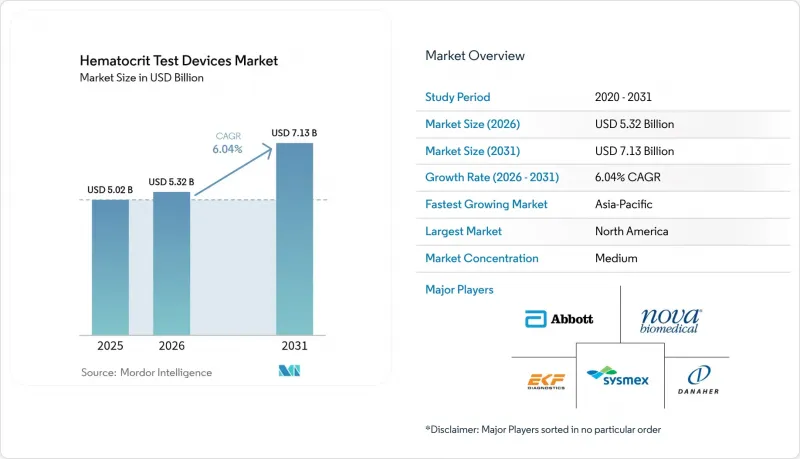
本レポートは、製品別(ヘマトクリット測定器、ヘマトクリット分析装置など)、技術別(電気インピーダンスなど)、用途別(貧血の診断・モニタリング、真性多血症の管理など)、エンドユーザー別(病院、診断検査室など)、地域別(北米、欧州など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のヘマトクリット測定機器市場の動向と洞察
世界の貧血の有病率の上昇
貧血は20億人近く、5歳未満の子供の39.8%に影響を及ぼしており、信頼性の高いヘマトクリット測定装置に対する継続的な需要を牽引しています。2024年に更新されたWHOのヘモグロビン基準値により診断閾値が厳格化されたため、医療提供者は診療所や資源が限られた地域での診療現場の両方で、より高精度な機器を導入せざるを得なくなっています。鉄欠乏率の高い地域、特に南アジアでは、電池式のヘマトクリット測定器を活用した移動式スクリーニングプログラムへの資金提供が進められています。こうした取り組みは、ヘマトクリット検査機器市場、とりわけ各現場検査に必要となる消耗品の長期的な需要拡大を後押ししています。早期のヘマトクリットスクリーニングによる疾患の進行予防は、治療費の削減にもつながり、母子の健康状態の改善にも寄与します。
全自動5分類血球計数の急速な普及
臨床検査室では、人員不足と検体数の増加に直面しており、1時間あたり数千件の全血球計数(CBC)を処理できる自動5分類血球計数システムへの移行が進んでいます。シスメックスは2023年度に29億7,700万件のCBCを記録し、自動血液検査分野において54.6%のシェアを占めています。新しいプラットフォームには、デジタル細胞形態解析機能とAIアルゴリズムが組み込まれており、血液透析中の動脈血酸素飽和度パターンを96%の精度で識別できるようになりました。シーメンス・ヘルスインアーズとスコピオ・ラボズ(Scopio Labs)などの提携により、検査所要時間が60%短縮され、臨床処理能力が向上しています。
FDAおよびCE認証の厳しいスケジュール
現在、FDAはメーカーに対し、サプライチェーンの混乱を報告し、より広範な臨床データセットを提出することを義務付けており、革新的なHctプラットフォームの承認サイクルが長期化しています。凝固検査機器に対するクラスII指定は、同庁の姿勢が厳格化していることを示しており、スタートアップ企業の参入障壁を高めています。欧州では、MDRへの準拠によりコストと事務処理が増加し、新しいマイクロ流体カートリッジやAIソフトウェアの商用化が遅れています。
セグメント分析
試薬および消耗品は、2025年の売上高の38.95%を占めており、これは、検査実行のたびにキュベット、カートリッジ、品質管理用試薬の繰り返し購入が確実になる「インストールベース」モデルの成果を物語っています。新しい分析装置が導入されるたびに、病院、診断検査室、現場ユニット全体でこの定期的な収益源が拡大し、このカテゴリーはサプライヤーにとって利益の柱となっています。CAGR 11.92%と最も急成長している製品群であるヘマトクリット検査用分析装置は、CBC、ESR、血液ガス測定機能を1つのコンソールに統合した、完全自動の5項目または6項目システムへの検査室の移行を反映しています。
ハンドヘルド型測定器は、毛細血管血を用いた6秒での結果表示を実現することで、救急医療サービスや地方の診療所でニッチ市場を切り拓いており、一方、獣医診療所では、犬の血液学検査用途向けに検証済みの携帯型分析装置が採用されています。このようにユーザー層が拡大していることから、ヘマトクリット検査機器市場は、資本設備と消耗品の両面で拡大を続けています。金額ベースで見ると、試薬市場の規模は世界の分析装置の導入台数に連動して拡大すると予測されており、サプライヤーはサプライチェーンのレジリエンスと予測可能な価格契約に注力しています。
電気インピーダンス法は、検査室責任者の間で数十年にわたり信頼されてきたことから、2025年においてもヘマトクリット検査機器市場で38.10%のシェアを維持しました。しかし、マイクロ流体およびラボオンチッププラットフォームは、必要な血液量がマイクロリットル単位で済み、重力駆動のフローで機能するためポンプコストを大幅に削減できることから、CAGR13.2%で従来の方法を上回るペースで成長しています。現在、研究者たちはフェムト秒レーザーを用いて、従来の8分の1のコストでポリマーチャネルを製造しており、これにより商用化が加速しています。
光学分光法は、非侵襲的なモニタリングにおいて依然として有用ですが、その精度は侵襲的な検査法にはまだ及ばない状況です。導電率法や音響流体技術は、血小板を除去した血漿の調製や赤血球の変形性に関する研究といったニッチな用途に新たな選択肢をもたらしています。マイクロ流体技術の生産規模が拡大するにつれ、ベンダー各社はクラウド分析やAIアルゴリズムをパッケージ化しており、単なる細胞計数を超えた新たな価値を再定義しています。マイクロ流体システムを用いたヘマトクリット検査装置の市場規模は、購入者が実験室レベルの精度を犠牲にすることなく携帯性を重視する傾向にあることから、収益シェアを拡大する軌道に乗っています。
地域別分析
北米は2025年に世界売上高の39.20%を占め、その背景には、高度な病院ネットワーク、有利な保険償還制度、および統合型血液学ワークステーションの急速な普及があります。血液代用剤に対する防衛予算や、FDAによる積極的なサプライチェーン監視は、製品の継続的な供給を確保し、品質基準を引き上げることで、需要をさらに形成しています。カナダとメキシコは、自動化されたCBC検査へのアクセスを拡大する公共部門の近代化プログラムを通じて貢献しています。
アジア太平洋地域は、中国、インド、日本、韓国、および東南アジア諸国がインフラの刷新と高齢化社会への対応を進める中、13.05%のCAGRで最も急速に成長している地域です。中国における政府入札では現在、中・低価格帯の分析装置が優先されており、価格面での圧力はあるもの、販売台数は増加しています。インドにおけるスマートフォンを活用した貧血スクリーニングは、検査能力が限られている地域における「飛躍的な導入」の好例です。日本では、高齢者の男性のうち最大50%が正常なヘモグロビン値の閾値を超えていることから、高齢者向けの基準範囲に合わせた分析装置への需要が持続的に高まっています。欧州は、厳格な品質プロトコルと広範な保険適用により、依然として主要な収益源となっています。ドイツ、英国、フランスはハイエンドの分析装置の導入をリードしている一方、南欧市場では慢性疾患クリニックの管理のためにPOCメーターの導入が拡大しています。中東およびアフリカでは、大陸の一部地域で小児の貧血有病率が60%を超えることを背景に、調達が増加しています。続いて南米では、ブラジルやアルゼンチンが栄養性貧血や腎疾患と闘うため、公的検査室の設備更新に投資しています。これらの地域的な動向が相まって、ヘマトクリット検査装置市場は世界的に着実な拡大を続けています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の貧血の有病率の上昇
- 全自動5項目分析装置の急速な普及
- 血液疾患を患う高齢者の増加
- 輸血コスト削減に向けた術中Hctモニタリングへの移行
- 超携帯型マイクロ流体計測器に対する軍事需要
- 慢性疾患ケア向けAI搭載自己検査アプリの統合
- 市場抑制要因
- FDAおよびCEの厳しい承認スケジュール
- 低所得地域における認識と研修の不足
- マイクロ流体カートリッジのサプライチェーンの脆弱性
- 非侵襲型光学式Hctウェアラブル機器における精度に関する懸念
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品別
- ヘマトクリット測定器
- 携帯型POC測定器
- 卓上型測定器
- ヘマトクリット測定装置
- 自動3成分白血球分画
- 自動5/6成分白血球分画
- 血液ガス・ヘマトクリット統合プラットフォーム
- 獣医学専用分析装置
- 試薬・消耗品
- Hctキュベットおよびマイクロチューブ
- 校正・品質管理用試薬
- 検査カートリッジ/ストリップ
- ヘマトクリット測定器
- 技術別
- 電気インピーダンス
- 光学/測光
- 導電率に基づく
- マイクロ流体・ラボ・オン・チップ
- 非侵襲的分光法
- 用途別
- 貧血の診断・モニタリング
- 真性多血症の管理
- 先天性心疾患
- 外科および集中治療における血液管理
- 透析および腎臓ケア
- 腫瘍学における支持療法
- エンドユーザー別
- 病院
- 診断検査室
- 血液バンクおよび輸血センター
- ポイント・オブ・ケア環境
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Boule Diagnostics AB
- Danaher Corporation(Beckman Coulter)
- EKF Diagnostics Holdings plc
- F. Hoffmann-La Roche Ltd
- HORIBA Ltd
- Nova Biomedical
- Siemens Healthineers AG
- Sysmex Corporation
- Nihon Kohden Corporation
- Sensa Core
- HemoCue AB
- Radiometer Medical
- Mindray Bio-Medical Electronics
- Seamaty
- Diamond Diagnostics
- Hilab(Phelcom Technologies)
- Scopio Labs
- Agappe Diagnostics
第7章 市場機会と将来の展望



