


バイオプロセス分析装置:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Bioprocess Analyzers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 111 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123484
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、バイオプロセス分析装置の市場規模は2025年に23億2,000万米ドルと評価され、2026年の26億8,000万米ドルから2031年までに55億1,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは15.54%となる見込みです。
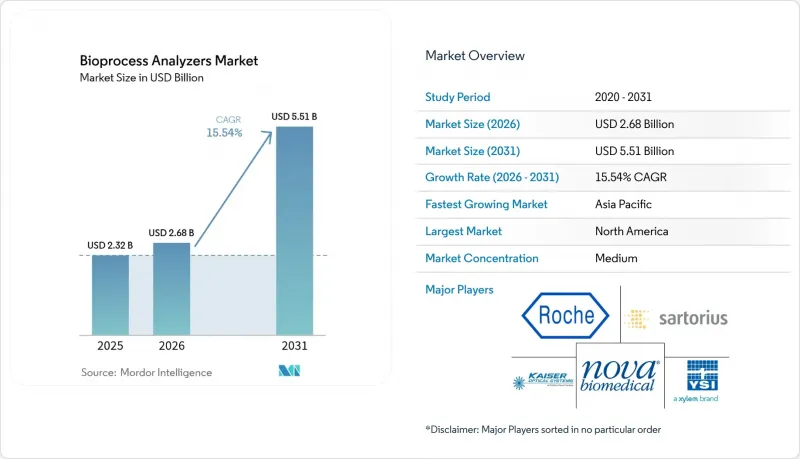
本レポートは、製品別(分析装置など)、測定原理別(ラマン分光法など)、タイプ別(基質分析など)、用途別(ワクチンなど)、エンドユーザー別(バイオ医薬品・製薬企業など)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のバイオプロセス分析装置市場の動向と洞察
バイオ医薬品製造能力の拡大
グリーンフィールドおよびブラウンフィールドでの急速な拡張により、世界全体の設備容量は1,500カ所以上の施設で1,650万リットルを超え、新しいバイオリアクター1基ごとに専用の分析システムが必要となります。サムスン・バイオロジクスの第5プラントだけで18万リットルが追加され、同キャンパス全体の総容量は78万4,000リットルに達し、分光分析、質量分析、および電気化学センサーの受注を後押ししています。同様の勢いはノースカロライナ州でも見られ、富士フイルムが2万リットル級の反応器をさらに8基建設中であり、これによりインラインラマンプローブに対するダウンストリーム需要が生まれています。発展途上地域では、規制当局がICH準拠プロセスとの同等性を義務付けているため、需要がさらに拡大しており、現地のメーカーはグローバルベンダーからバリデーション済みのシステムを購入せざるを得なくなっています。容器の大型化に伴い、サンプル処理能力への要求が高まっており、購入者は代謝物、栄養素、および物理化学的指標を同時に監視できる多重測定ソリューションへと移行しつつあります。これらのプロジェクトが相まって、バイオプロセス分析装置市場の基準を引き上げ、企業がプラットフォーム技術を標準化することで、更新サイクルを延長しています。
プロセス分析技術(PAT)の導入拡大
FDAが2025年1月に発表したガイダンス草案は、リアルタイムのリリース試験を推奨し、バリデーションの道筋を明確化するとともに、凍結されていた設備投資を再開させました。メーカー各社は「プロセス・アナリティクス4.0」の導入を加速させており、ラマン分光法、近赤外分光法(NIR)、質量分析法(MS)を機械学習モデルと統合し、小規模な試験運転においてグルコース、乳酸、IgGの予測でR2>0.9を達成しています。デジタルツインは、リアルタイムデータをメカニズムに基づくシミュレーションと比較することで、数時間ではなく数秒単位で供給速度の調整を可能にします。こうした閉ループアーキテクチャは、偏差を低減し、バッチレビューサイクルを短縮することで、CFOレベルでのROIを実現し、予算承認を加速させます。早期導入企業からは、製品リリースまでの期間が25%短縮されたとの報告があり、全社的な展開に向けたビジネスケースがさらに強固なものとなっています。これに対し、ベンダー各社は、ソフトウェアのサブスクリプションをハードウェアとセットで販売することで、長期的な定期収益を確保するとともに、低コストのセンサーを扱う新規参入企業との差別化を図っています。
高い資本コストと運用コスト
統合型PATワークステーションの価格は10万米ドルを超えることもあり、シード段階のバイオテクノロジー企業や学術研究所における導入を妨げています。資金が確保できたとしても、試薬、校正標準物質、サービス契約にかかる継続的な経費が予算を圧迫します。DIYやオープンハードウェアによるソリューションの構築は参入障壁を下げますが、認可を受けた生産に必要なGMPの信頼性を欠いています。コストに敏感な購入者はアップグレードを先送りし、生産性の低下を招くにもかかわらず、従来のオフラインアッセイの使用を継続しています。ベンダー側は、リースやサンプル単位課金、クラウドベースの分析サービスを提供することで、キャッシュフローの流出を緩和しようと対応しています。それでもなお、価格の高さは短期的な成長にとって具体的な足かせとなっており、特に助成金の交付サイクルが購入能力を左右する地域ではその傾向が顕著です。
セグメント分析
ハードウェアは依然として不可欠であり、2025年の売上高のうち57.93%を機器セグメントが占めています。このシェアは、バイオリアクターと物理的に連携する実体のあるセンサー、分光分析装置、サンプラーに対する基本的なニーズを反映したものです。シングルユース対応プローブへの需要は、特に使い捨てバッグが上流工程のワークフローの85%を占める地域において、消耗品の定期収益を拡大させています。バイオプロセス分析装置市場の規模は、メガプラントの展開に伴い拡大すると予測されていますが、従来の地域における導入ベースが成熟するにつれて、成長率は緩やかになる見込みです。
ソフトウェアおよび分析分野は、2025年の支出に占める割合はわずか14.1%にとどまりますが、工場が完全なデジタルツインへと移行するにつれ、CAGRは17.34%に達すると見込まれています。AI対応プラットフォームは、データロギングにとどまらず、予知保全やパラメータの自動補正にまで範囲を広げ、設備総合効率(OEE)を2桁台で向上させます。データ量の急増により、クラウドネイティブアーキテクチャの導入が促進され、計測機器ベンダーとハイパースケールプロバイダーとの提携が進んでいます。この相互作用により、収益構成は定期的なライセンス料へとシフトし、ベンダーの損益計算書が再構築されるとともに、従来はハードウェア中心であったバイオプロセス分析装置業界にSaaS型の評価倍率が導入されることになります。
ラマン分光法は、サンプル調製を必要とせず、非破壊的かつ耐水性のある代謝物プロファイルの解析を可能にすることで、2025年には売上高の42.02%を占めました。インライン光ファイバーにより、グルコース、乳酸、アミノ酸プールを継続的に追跡することが可能となり、閉ループ栄養供給の基盤となっています。ミニバイオリアクターで開発されたモデルライブラリは、製造スケールへシームレスに移行でき、キャリブレーションコストを削減します。
一方、質量分析法は17.38%のCAGRで、主流としての地位を徐々に確立しつつあります。マイクロ流体インターフェースにより、サブミリリットル単位の体積でのオンラインサンプリングが可能となり、これまではオフラインでしか実現できなかったリアルタイムの力価測定や不純物マップの作成が可能になりました。ベンダー各社は、複雑であるという認識を払拭するため、高解像度かつメンテナンスの手間が少ない設計を強調しています。NIR(近赤外分光法)はバイオマス推定において引き続き支持されており、一方、電気化学式センサーは重要な品質属性に対して低コストの冗長性を提供しており、これらが多様な測定ポートフォリオを構成し、バイオプロセス分析装置市場を支えています。
地域別分析
北米は、GMP施設が密集していること、PATに関するFDAの積極的な政策、および2025年のプロジェクト全体で1,600億米ドルを超える医薬品設備投資が発表されていることから、2025年の売上高の39.84%を占めました。ロンザによる、33万リットルの反応器を擁するロシュのヴァカヴィル拠点の買収といった大規模なM&Aは、現地のサプライチェーンが成熟し続けていることを浮き彫りにしています。一方、BIOSECURE法案の草案により、21億米ドル相当の生物製剤生産契約が中国企業から他へ振り向けられる可能性があり、これにより国内の計測機器需要がさらに刺激される見込みです。カナダでは、政府による共同投資助成金により、ワクチン分析分野の拡大が加速しており、ハードウェア販売にさらなる追い風となっています。
アジア太平洋地域では、地域の有力企業が数十億米ドル規模の設備建設を進める中、CAGRは16.23%を記録しています。サムスン・バイオロジクスは、第6工場の完成により96万4,000リットルの生産能力を目標としており、これにより分光分析、クロマトグラフィー、データ管理システムに対する下流工程からの需要が生まれています。日本の「スタートアップ5カ年計画」では、バイオテクノロジー分野への税制優遇措置が盛り込まれており、中小企業がパイロットプラントに拡張性の高い分析機器を導入するよう後押ししています。中国におけるCGMP準拠の追求が、FDAバリデーション済み機器への需要を支えている一方、インドのバイオエコノミー・ロードマップは、国内企業に対し、欧米からのアウトソーシング需要を取り込むために高スペックの測定機器を調達するよう促しています。東南アジアは第2のハブとして台頭しており、CDMO各社は、厳格なICH基準の下で治療薬を輸出するために設計された、小規模ながらも高度な設備群を構築しています。
欧州では、データ完全性やシングルユース技術の革新に対する規制当局の強い重視を背景に、安定した低2桁台の成長を維持しており、その代表例がザルトリウスの「BioPAT Spectro Raman」プラットフォームです。ドイツとスイスは、機器の設計およびアプリケーションサポートの柱であり続けており、一方、アイルランドは熟練した労働力と税制を活用して、米国のバイオ医薬品プロジェクトを誘致しています。その他の地域では、中東・アフリカおよび南米が新たな機会を秘めています。現地政府は、ワクチンの自給自足を確保するために技術移転コンソーシアムに資金を提供しており、将来の導入のきっかけとなるパイロット注文を生み出しています。こうした地域ごとの動向が相まって、世界のバイオプロセス分析装置市場は上昇傾向を維持しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- バイオ医薬品製造能力の拡大
- プロセス分析技術(PAT)の導入拡大
- ライフサイエンス分野における研究開発費の増加
- 個別化医療への需要の急増
- 受託製造企業(CMO)の拡大
- 連続製造に対する好意的な規制面での支援
- 市場抑制要因
- 高い資本コストおよび運営コスト
- 厳格な検証およびコンプライアンス要件
- 熟練したバイオプロセス専門家の不足
- データ統合と相互運用性に関する課題
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模および成長予測(金額、2024年~2030年)
- 製品別
- 機器
- 消耗品
- ソフトウェアおよび分析
- 測定の原理別
- ラマン分光法
- 近赤外(NIR)
- 質量分析法
- 電気化学センサー
- タイプ別
- 基板別分析
- 代謝物分析
- 濃度検出
- 物理化学的パラメータのモニタリング
- 用途別
- ワクチン
- 抗生物質
- 組換えタンパク質
- バイオシミラー
- その他の用途
- エンドユーザー別
- バイオ医薬品・製薬企業
- 受託製造/調査機関
- 学術研究機関
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- 4BioCell GmbH & Co. KG
- Agilent Technologies
- F. Hoffmann-La Roche AG
- Groton Biosystems
- Kaiser Optical Systems Inc.
- Nova Biomedical Corporation
- Randox Laboratories Ltd
- Sartorius AG
- SYSBIOTECH GmbH
- Thermo Fisher Scientific, Inc.
- YSI Inc.
- Mettler-Toledo International
- Hamilton Company
- Pall Corporation
- Eppendorf SE
- Applikon Biotechnology
- Shimadzu Corporation
- Emerson Electric(Rosemount)
- Cytiva(Danaher)
- Waters Corporation
- Beckman Coulter Life Sciences
第7章 市場機会と将来の展望



