


分子育種:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Molecular Breeding - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123483
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、分子育種市場の規模は2025年に55億米ドルと評価され、2026年の60億4,000万米ドルから2031年までに96億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは9.78%となる見込みです。
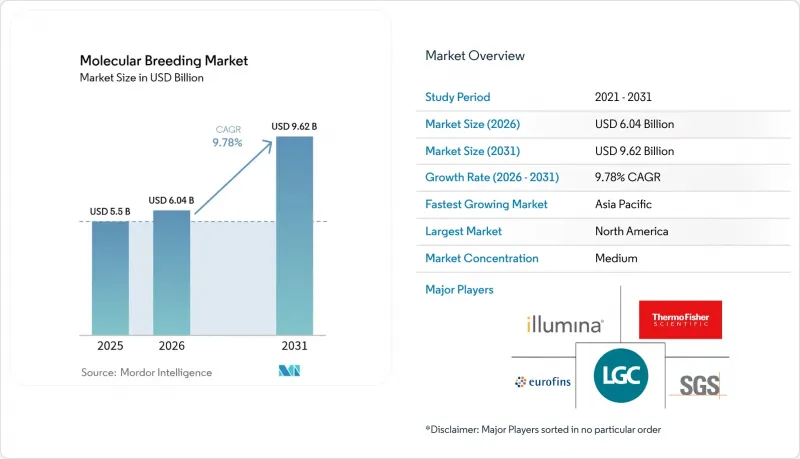
本レポートは、用途別(植物、家畜など)、マーカー種別(単純反復配列(SSR)など)、育種プロセス別(マーカー支援選抜(MAS)など)、対象形質別(収量向上など)、エンドユーザー別(種子・作物保護企業など)、地域(北米、欧州、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の分子育種市場の動向と洞察
バイオテクノロジー研究開発資金の拡大
この市場における民間および公的支出は急速に増加しています。サーモフィッシャー社は2023年、次世代シーケンシングおよび試薬の革新を推進するために13億米ドルを研究開発に投資し、中規模の育種業者にとっての参入コストを削減しました。米国農務省のデータ標準化プログラムにより、ゲノムデータセットの整合化が進み、重複する試験が防止され、市場投入までの期間が短縮されています。こうした資本投資により、中小企業のコンプライアンス上の障壁が低減され、新規形質開発企業が規制要件を順守できるようになりました。さらに、CGIAR(国際農業研究協議グループ)による4億米ドル規模の栄養重視のポートフォリオといった多国間イニシアチブが、ドナー資金を惹きつけ、バイオフォーティフィケーションの成果を加速させています。
高収量で気候変動に強い作物の需要の高まり
インドが、記録的な高温に耐えることのできる100日熟成小麦品種をリリースしたことで、耐熱性・耐乾性を持つ遺伝子型が、試験段階から商業規模へと発展することが可能になりました。日本の研究機関では、気候変動の影響を受けやすい国々での生産水準を維持するため、塩分や水ストレス条件に適応したキヌアや大豆の品種を開発しています。植物育種の優先事項は、もはや収量の最適化にとどまらず、多重ストレス耐性まで拡大しており、生産性と環境適応性を統合した多重分子マーカーの使用が必要となっています。極端な気象現象により、現在1シーズンあたり数十億米ドル相当の作物の損失が発生しており、気候変動に強い種子ポートフォリオへの投資収益率が高まっていることから、その経済的影響は甚大です。
厳格で遅々として進まない規制承認
新規形質1つあたりのコンプライアンスコストは1,500万米ドルに達することもあり、開発予算総額の約半分を消費するため、小規模なイノベーターの参入を阻んでいます。欧州連合(EU)がGMO関連法規の下で遺伝子編集作物を規制していることから、企業は米国やブラジルなど、規制環境が良好な市場に注力せざるを得なくなっています。アルゼンチン、ウルグアイ、タイは2024年に規制を改正し、承認手続きを簡素化しましたが、規制の不確実性により、依然として所要期間が長引き、資金調達コストが増加しています。
セグメント分析
2025年、植物分野の応用は分子育種市場の62.35%を占め、その主な要因は、トウモロコシ、小麦、大豆の育種プログラムにおけるゲノム選抜の導入でした。家畜分野は、乳用牛における従来の推定値よりも優れた性能を示すゲノム育種値や、CRISPRを用いた病害抵抗性豚の開発に牽引され、CAGR 12.64%で成長しています。「Angus SteerSELECT」などのツールは、重要な枝肉形質において0.72を超える予測精度を示しており、肥育場の収益性を向上させ、投資を呼び込んでいます。
家禽部門では、繁殖間隔を短縮するために、繁殖能力および成長に関連する遺伝子の精密編集が実施されています。さらに、豚の育種におけるメタボロミクスとゲノムを統合したモデルは、現在の成果は控えめであるもの、平均日増体量の向上につながる可能性を示しています。これらの進展は、2031年までに家畜部門が分子育種市場への貢献度を大幅に高める可能性があることを示唆しています。
一塩基多型(SNP)は、2025年の分子育種市場規模の41.55%を占め、ハイスループットプラットフォームとの互換性やゲノムワイド関連解析の精度向上により、CAGR12.85%を維持しています。単位コストの低下により、かつて単純反復配列(SSR)が持っていた価格優位性は薄れ、発展途上国のプログラムではSNPソリューションを直接採用する動きが見られます。RNA-seqおよびATAC-seqデータに基づく機能変異パネルの導入により、乳タンパク質形質における育種精度が3パーセントポイント向上し、この技術の信頼性が実証されました。
SNPワークフローの標準化により、エクスプレス・シーケンス・タグ(EST)やその他の従来のマーカーは、主に発現プロファイリングなどの専門的な用途に限定されるようになりました。SNPの採用拡大はデータの相互運用性を高め、これはAIを活用した育種システムの開発において不可欠な要素です。
地域別分析
北米は、先進的な研究インフラと効率的な規制枠組みに支えられ、2025年には分子育種市場の35.55%のシェアを占めています。イルミナ社は2024年に43億3,000万米ドルの売上高を報告しており、LGC Biosearch Technologies社と提携し、畑作物および家畜分野におけるターゲット型シーケンシングによるジェノタイピング能力の強化を図っています。米国農務省(USDA)のSECURE規則は、遺伝子編集製品の承認プロセスを合理化し、同地域の市場における主導的地位を維持しています。
アジア太平洋地域は、2031年までのCAGRが11.45%と予測されており、最も高い成長の可能性を示しています。中国は2024年に病害抵抗性を持つ遺伝子編集小麦を承認し、一方、インドでは規制の改正により特定のゲノム編集に対する承認手続きが合理化され、民間の育種イニシアチブが加速しています。日本の段階的な規制体系と作物のストレス耐性に関する調査への注力は、同国をこの地域の重要な拠点として確立しています。政府の資金援助と民間ベンチャーキャピタルの組み合わせにより、食料安全保障のニーズに対応するための同地域の育種インフラが強化されています。
欧州は、規制上の制約があるにもかかわらず、市場において依然として重要な存在感を維持しています。2024年末にEU環境委員会が新たなゲノム技術に関する法案を承認したことは、リスクベースの評価への移行を示唆しています。英国は「精密育種法」を施行し、遺伝子編集作物の試験を迅速化するための2段階の安全性審査制度を確立しました。スイスも同様の規制改正を進めています。市場の成長は政策の動向に左右されますが、欧州グリーンディールの持続可能性要件を満たす品種に対する需要は極めて高いです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- バイオテクノロジー研究開発資金の拡大
- 高収量で気候変動に強い作物の需要の高まり
- 精密育種およびフェノタイピング・プラットフォームの急速な普及
- 政府主導の食料安全保障イニシアチブ
- AIとゲノム選抜の融合
- 低投入品種の炭素クレジットによるインセンティブ
- 市場抑制要因
- 厳格で、進行の遅い規制当局の承認
- シーケンシングおよびジェノタイピングインフラの高額な導入コスト
- ブリーダーによる相互運用可能なデータプラットフォームへのアクセスが限定的であること
- 「分子改変」種子に対する世論の懸念
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- プラント
- 畜産
- その他の用途
- マーカーの種類別
- 単純反復配列(SSR)
- 一塩基多型(SNP)
- 発現配列タグ(EST)
- その他のマーカー
- 育種プロセス別
- マーカー支援選抜(MAS)
- 定量的形質遺伝子座(QTL)のマッピング
- マーカー支援バッククロス
- ゲノム選抜
- ターゲット特性別
- 収量向上
- 病害・害虫耐性
- 非生物的ストレス耐性
- 品質および栄養特性
- エンドユーザー別
- 種子・作物保護関連企業
- 家畜繁殖企業
- 学術・政府系研究機関
- 独立系育種サービスプロバイダー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Illumina, Inc.
- Thermo Fisher Scientific Inc.
- LGC Limited(Cinven)
- Eurofins Scientific
- SGS SA
- Agilent Technologies, Inc.
- DanBred P/S
- LemnaTec GmbH(Nynomic AG)
- Charles River Laboratories
- Intertek Group plc
- KeyGene NV
- Syngenta AG
- Corteva Agriscience
- Bayer AG
- BASF SE
- Sequentia Biotech SL
- Hudson Alpha
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


