


基底細胞がん治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Basal Cell Carcinoma Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123480
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の基底細胞がん治療市場の規模は85億3,000万米ドルと推定されており、2025年の78億2,000万米ドルから成長し、2031年には132億1,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは9.12%となる見込みです。
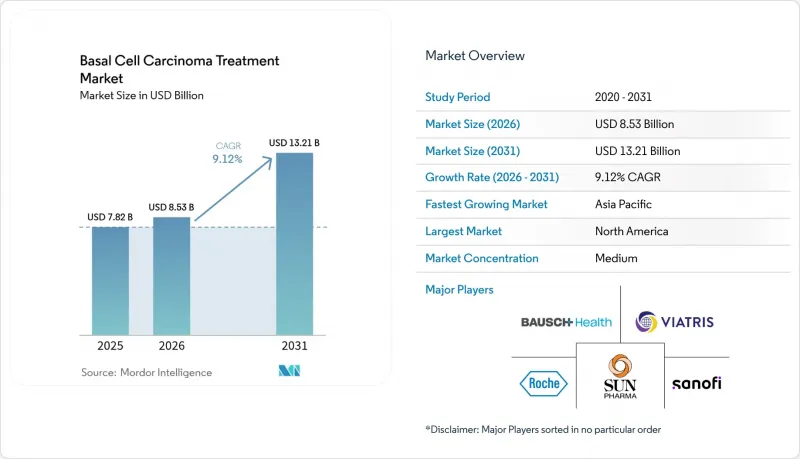
本レポートは、治療法別(手術[外科的切除など]、放射線療法など)、病期別(表在性、結節性など)、エンドユーザー別(病院、専門クリニックなど)、地域別(北米、欧州、アジア太平洋など)に分類されています。市場予測は金額(米ドル)で示されています。
世界の基底細胞がん治療市場の動向と洞察
皮膚がんの有病率の増加
2021年の世界の基底細胞がんの新規罹患数は440万件に達し、これは年齢調整罹患率で10万人あたり51.71に相当します。皮膚科医療の充実や、プライマリケアにおける画像診断に基づくトリアージの導入により、これまで診断が漏れていた地域でも、これまで把握されていなかった症例が明らかになっています。気候モデルの予測によると、オゾン層が1%減少するごとに基底細胞がんの発生率は2.7%上昇し、気温が2℃上昇すると2050年までに症例数が11%増加する可能性があります。日本では人口動態的な加速が見られ、現在、90歳以上の患者が診断数の17%を占めています。屋外労働者における職業的曝露は依然として高く、雇用主は紫外線防護具や定期的な検診への投資を進めています。
累積紫外線被ばく量が多い高齢化社会
1989年から2021年にかけて、日本のがん登録データにおいて、70歳以上の患者の割合は44%から74%へと増加しました。チミン二量体の形成によるDNA損傷は数十年にわたって蓄積するため、高齢者の集団は特に影響を受けやすくなっています。これに対し、ヘルスケア制度では老年皮膚科の設置や高齢者に対する検診基準の緩和といった対応が行われており、これにより早期発見が促進され、費用対効果の向上につながっています。
高度な薬物療法や手術の高額な費用
ビスモデギブとセミプリマブの月額価格は、それぞれ1万3,000米ドルおよび1万米ドルと設定されており、多くの自己負担患者にとっては手の届かない価格となっています。モース顕微鏡下手術は、5年治癒率が98%を超えるにもかかわらず、標準的な切除術に比べて120~370%高い費用がかかります。患者1人あたりの平均医療費は、2006年の1,000米ドルから2011年には1,600米ドルへと上昇し、現在も上昇を続けています。低所得国では市場参入までの遅れが最大7年に及ぶこともあり、経済的負担や規制上の課題が浮き彫りになっています。SkinJectのようなパッチ型アプローチは、1,000米ドルという価格帯を目標としており、経済的負担の格差を埋めることを目指しています。
セグメント分析
2025年の基底細胞がん治療市場規模のうち、外科的手法が35.78%を占めており、広範囲切除やモース顕微鏡手術プロトコルに対する臨床医の信頼の高さがうかがえます。モース手術の利用率は1992年から2009年にかけて700%増加しましたが、高額な費用が支払者側の精査を招いています。放射線療法は、手術が適さない患者において80~92%の局所制御率を記録しています。光線力学療法は、治癒期間が短く、美容上の利点もあることから、CAGR10.74%で最も急速に成長している治療法です。5-フルオロウラシルとカルシポトリエンを併用する外用療法では、単剤療法の4週間と比較して、7~14日以内に病変の消失が達成されるようになりました。ヘッジホッグ経路阻害剤やチェックポイント阻害抗体は、進行例において生存期間を延長します。セミプリマブは、局所進行例で29%、転移例で21%の客観的奏効率を示しています。VP-315などの新規腫瘍溶解性ペプチドは、第2相試験において97%の全体奏効率と51%の組織学的完全消失率を達成しており、非外科的治療による革新的な未来を示唆しています。
第2世代の送達プラットフォームとAIによる病変マッピングが、こうした治療の変革を補完しています。光干渉断層撮影(OCT)は病変中心部において95.5%の精度を達成しており、これにより外科医は切除マージンを最小限に抑え、正常組織を温存することが可能になります。このような精度の高さにより、手術段階が削減され、患者の処理速度が向上し、施設コストも削減されます。技術が外来診療センターに普及するにつれ、光線力学療法および外用剤による基底細胞がん治療市場の規模も比例して拡大すると予測されています。
地域別分析
北米は2025年に基底細胞がん治療市場の売上高の43.05%を占めており、2031年までCAGR8.52%で成長する見込みです。FDA承認のDermaSensorなどの最先端の診断技術により、プライマリケアの能力は拡大していますが、モース手術の費用が標準的な切除術よりも120~370%高いままであるため、高額自己負担型の医療保険プランが治療の普及を抑制しています。規制面での柔軟性は革新的な企業に有利に働いており、セミプリマブやコシベリマブへの「画期的な治療法」指定がその証拠ですが、2024年12月から2025年7月にかけて発生したEFUDEXの供給不足により、サプライチェーンの脆弱性が浮き彫りになりました。
アジア太平洋地域は、基底細胞がん治療市場においてCAGR10.01%と最も急速に成長している地域です。韓国では、1999年から2019年にかけて症例数が7倍に増加し、基底細胞がんの診断件数は488件から3,908件へと急増しました。規制当局は、80.9%の精度を誇る「カノフィーMD SCAI」AIソフトウェアを承認し、技術主導型の導入が進んでいることを裏付けています。日本の登録データによると、90歳以上の患者が症例の17%を占めるようになり、人口動態による圧力が浮き彫りになっています。組織学的亜型の違いにより、地域ごとのガイドラインが必要とされています。これは、表在性病変の発生頻度が欧米のコホートに比べて低いことによるものです。
欧州では、国民皆保険制度と厳格な紫外線曝露規制に後押しされ、CAGR8.83%で市場が拡大しています。欧州委員会は、進行性基底細胞がんに対する初の免疫療法としてセミプリマブを承認し、規制状況の柔軟性を示しています。BF-200 ALAを用いた光線力学療法の臨床試験では90.9%の病変消失率が確認され、美容面での配慮が求められる治療分野における欧州の優位性がさらに強まりました。中東・アフリカ地域は、民間ヘルスケアの拡大と政府による臨床試験承認の進展を追い風に、CAGR 9.56%で成長しています。アラブ首長国連邦(UAE)は2025年5月、メディカス・ファーマ社の「SkinJect」マイクロニードルパッチの臨床試験を承認し、現地の臨床研究能力への移行を象徴しました。しかし、地方における皮膚科医療へのアクセスは依然として乏しく、遠隔皮膚科プラットフォームの導入が急がれています。南米は9.21%の成長率を示していますが、新しい生物学的製剤の保険償還に関する課題に直面しており、費用対効果の高いジェネリック医薬品や遠隔スクリーニングのパイロット事業への道が開かれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 皮膚がんの罹患率の上昇
- 累積紫外線被ばく量が多い高齢化人口
- AIを活用した皮膚鏡検査により、早期発見・早期治療が可能に
- 平均紫外線放射量を増加させる環境変化
- ヘッジホッグ経路阻害剤の適応拡大
- 職場における日焼け防止に関する法規制が、検診需要を押し上げている
- 市場抑制要因
- 高度な薬物療法や手術にかかる高額な費用
- 一次医療現場における診断漏れ
- チェックポイント阻害剤の併用療法における保険償還の障壁
- ヘッジホッグ阻害剤の長期的な毒性に関する安全性の懸念
- 規制情勢
- ポーターのファイブフォース分析
- 疫学の動向
第5章 市場規模と成長予測
- 治療タイプ別
- 外科手術
- 外科的切除
- モース顕微鏡手術
- 電気焼灼・掻爬術(ED&C)
- 放射線療法
- 光線力学的療法
- 凍結療法
- 外用化学療法
- 5-フルオロウラシル(5-FU)
- ティルバニブリン
- イミキモド
- 経口薬
- 静脈内投与薬
- 外科手術
- 疾患ステージ別
- 表在性
- 結節性
- 浸潤性
- 転移性
- エンドユーザー別
- 病院
- 専門クリニック
- 外来手術センター
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- Competitive Benchmarking
- 市場シェア分析
- 企業プロファイル
- AbbVie(Allergan)
- Bausch Health Companies Inc.
- BridgeBio Pharma Inc
- Bristol Myers Squibb Co.
- Castle Biosciences Inc.
- Eisai Co., Ltd.
- F. Hoffmann-La Roche AG
- Galderma S.A.
- LEO Pharma A/S
- Medicus Pharma Ltd
- Medivir AB
- Merck & Co., Inc.
- Novartis AG
- Perrigo Company plc
- Pfizer Inc.
- Regeneron Pharmaceuticals Inc.
- Regeneron Pharmaceuticals Inc.
- Sanofi S.A.
- Sun Pharmaceutical Industries Ltd
- Taro Pharmaceutical Industries Ltd
- Verrica Pharmaceuticals Inc.
- Viatris Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


