


広告サービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Advertising Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 159 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123456
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、広告サービス市場の規模は、2025年の1兆300億米ドルから2026年には1兆2,300億米ドルへと拡大し、2026年から2031年にかけてCAGR13.63%で推移し、2031年までに2兆3,300億米ドルに達すると予測されています。
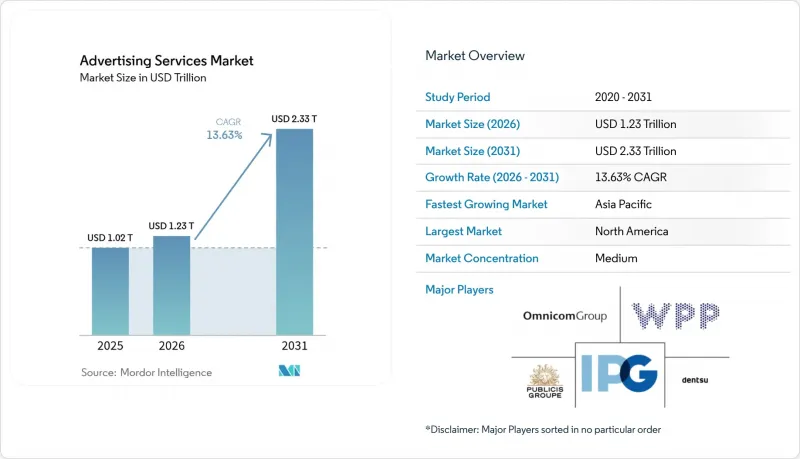
本レポートは、プラットフォーム(オンラインおよびオフライン)、広告チャネル(ソーシャルメディア広告、検索エンジン広告、ディスプレイ広告およびオンライン動画広告など)、エンドユーザー産業(小売、EコマースおよびDTCブランドなど)、代理店タイプ(フルサービス統合代理店、メディアバイイングおよびプランニング代理店など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の広告サービス市場の動向と洞察
モバイルファーストのプログラマティック動画広告の台頭
プログラマティック動画の売上高は2026年に2,000億米ドルを超えると予測されており、2025年にはコネクテッドテレビのインプレッションの90%以上がすでにプログラマティック取引されています。モバイルデバイスはプログラマティックディスプレイ広告費の約70%を占めていますが、現在の成長は小売店舗や公共交通機関内の動画インベントリに集中しており、Place Exchangeによると、2024年下半期には利用可能なスクリーン数が25%増加しました。同期間におけるデジタル屋外広告(DOOH)の平均CPMは7.16米ドルから7.62米ドルへと上昇し、広告主が文脈に即した動画広告枠に対して支払いを厭わない姿勢を示しています。米国のデジタル動画広告収入は2024年に621億米ドルに達し、前年比19.2%増を記録しており、動画フォーマットの勢いを裏付けています。各ブランドがスクリーン横断での測定可能なリーチを追求する中、広告サービス市場は、平均メディア価格の上昇と、より充実したアトリビューションデータの恩恵を受けています。MPEG-DASHに関するISO/IEC 23009-1などの規格は、コンテンツの相互運用性を確保し、世界市場における大規模な普及をさらに後押ししています。
拡大するソーシャルコマースとインフルエンサーのエコシステム
2025年のインフルエンサーマーケティングへの支出は前年比14.2%増加しており、デジタル広告全体を上回る伸びを見せています。ShopMyは2024年12月に7,750万米ドルを調達し、企業価値を4億1,000万米ドルに引き上げ、550社以上のブランド加入者を獲得しました。Whalar Groupは2025年5月、企業価値4億米ドルで資金調達に成功し、クリエイター・コマースのインフラに対する企業の強い関心を示しています。英国では、ソーシャルコマースの売上高が2026年までに68億ポンドに達し、eコマース全体の約3%を占めると予測されています。デロイトは、ブランドに対し、ソーシャルメディアでのインスピレーションを実際の取引へと結びつけるため、商品カタログとネイティブチェックアウトを統合するよう提言しています。このバイヤージャーニーの融合により、パフォーマンスアトリビューションが強化され、広告予算が認知度向上を目的としたチャネルからコマース連動型フォーマットへとシフトするにつれ、広告サービス市場が拡大しています。
深刻化するデジタル広告詐欺と無効トラフィック
2023年、業界の認証制度により不正インプレッションが92%削減され、108億米ドルの節約につながりましたが、広告主は依然として無効トラフィックにより9億7,900万米ドルの損失を被りました。買い手は、サプライチェーンの透明性を高めるため、オープンエクスチェンジに対して2対1の比率でプライベートマーケットプレースへ支出をシフトさせています。セルサイドによるキュレーションは料金体系を不透明にする可能性があるため、広告主はパートナーを慎重に監査し、広告費用対効果(ROAS)を損なう過剰なコストを回避する必要があります。2024年のアドテック業界におけるM&A件数は前年比73%増加し、リスクはより少数のプラットフォームに集中するようになりました。これらのプラットフォームでは、不正検知モデルへの継続的な投資が求められています。インタラクティブ広告局(IAB)およびメディア・レーティング・カウンシル(MRC)による認証フレームワークは依然として任意参加であるため、多くの小規模パブリッシャーが信頼できるエコシステムの外に置かれたままとなっています。不正が継続すると、広告主は潜在的な無駄を相殺するためにCPMを水増しせざるを得ず、その結果、予算が浪費され、広告サービス市場の成長が鈍化します。
セグメント分析
オンライン媒体は2025年に広告サービス市場シェアの61.73%を占め、プログラマティック自動化やリテールメディアの普及に後押しされ、2031年までCAGR14.11%で拡大する見込みです。オフラインチャネルはブランドストーリーテリングにおいて依然として重要ですが、広告主がインプレッションとコンバージョンを結びつける測定可能なフォーマットへと移行するにつれ、その割合は低下しています。コネクテッドテレビやデジタル屋外広告(DOOH)の動画インベントリは、これまでウェブに限定されていたデータシグナルをバイヤーが活用できるようになったため、最も急速に成長しています。モバイルは引き続きプログラマティックディスプレイ広告費の約70%を占めていますが、リビングルームのデバイスでコンテンツがストリーミングされる場合、大画面の方がプレミアムなCPMが得られる傾向にあります。インベントリコストの上昇は需要の堅調さを示しており、これが広告サービス市場全体の収益の勢いを支えています。
オフラインメディアは、特にスポーツの生中継や大規模な文化イベントの際など、依然として広範なリーチという目標を支えていますが、若い層はストリーミングやソーシャルメディアのフィードに傾倒しています。印刷媒体やラジオは、高級品や地域サービスといった購買意欲の高いニッチ市場で存在感を維持していますが、測定手段が限られているため、より広範な予算配分には至っていません。広告主は現在、QRコードや近距離通信技術を統合して、アナログ媒体とデジタルアトリビューションを結びつけ、チャネル間の境界を曖昧にしています。デジタル屋外広告は、屋外広告支出全体の63%を占めており、2027年までに75%に達すると予測されています。これにより、街頭での露出とオンラインでのコンバージョン経路との間のギャップが埋まっていくでしょう。[2]オムニチャネル戦略が成熟するにつれ、広告サービス市場の規模は、無駄を削減し広告費用対効果(ROAS)を向上させるクロススクリーン・フリークエンシー管理の恩恵を受けています。
2025年には、ソーシャルメディア広告が29.36%のシェアを占め、その規模、ターゲティング、ネイティブチェックアウトフローを融合させる能力が反映されました。一方、リテールメディアは、ファーストパーティの買い物客データがサードパーティクッキーよりも予測精度が高いことが証明されたことから、2031年までにCAGR13.73%という最も急速な成長を記録しています。検索広告は、2024年の米国における売上高が1,029億米ドルと依然として中核をなしていますが、生成型回答エンジンの台頭により、将来的にはクリック率(CTR)が低下すると予想されます。ディスプレイ広告とオンライン動画広告は、2024年に621億米ドルの売上を計上し、コネクテッドテレビの普及を背景に成長を続けています。インフルエンサーおよびクリエイターマーケティングは、ブランドが低制作コストで本物の仲間からの支持を求めることから、年率14.2%の成長を見せています。
ネイティブ広告、テレビ、ラジオ、印刷媒体、屋外広告、ダイレクトメールが広告ミックスを構成しており、これらは多くの場合、ファネルの上流における認知向上、あるいは超地域密着型のコンバージョンを促すきっかけとして機能しています。プログラマティック買い付けは現在、ディスプレイ、動画、オーディオのインプレッションの大部分をカバーしており、プランナーはリーチとフリークエンシーをきめ細かく制御できるようになっています。リテールメディアのクローズドループ型レポート機能は、ソーシャル、ディスプレイ、検索からの予算を惹きつけ、チャネル間の従来のヒエラルキーを変えつつあります。コマースネットワークが拡大するにつれ、広告主は平均して5つ以上の小売プラットフォームに支出を分散させるようになり、広告枠をめぐる競合が激化しています。したがって、広告サービス市場の規模は、増加する支出と、検証された成果に連動した単価の上昇の両方によって拡大しています。
地域別分析
2025年、北米は世界の収益の37.94%を占めました。これは、米国のインターネット広告収入が2,586億米ドルに達したこと、および537億米ドルを生み出したリテールメディアネットワークの強力な普及に後押しされたものです。カナダの成長は、食料品店や薬局チェーンによる広告プラットフォームの立ち上げに支えられており、一方、メキシコはニアショアリングを活用して多国籍企業の広告予算を誘致しています。アジア太平洋地域はCAGR14.54%で最も急速に成長している地域であり、インドの年間20.2%増(141億7,000万米ドル)や、東南アジアにおけるビデオコマースのシェアがeコマース総額の25%に達していることがその背景にあります。すでに1,817億米ドルを超え、デジタル普及率が86.1%に達している中国では、引き続きショート動画やソーシャルコマースのフォーマットが好まれています。日本とオーストラリアではプログラム広告への支出が安定して増加しており、東南アジアの小売メディア収益は、現地のマーケットプレースが決済時のデータを収益化することで30億米ドルに迫っています。これらの動向が相まって、新興国および成熟国を問わず、広告サービス市場の規模が拡大しています。
欧州は規制上の摩擦があるにもかかわらず、大きな規模を占めており、英国のリテールメディア支出は2025年に66億ポンドを超え、クリエイターマーケティングの収益は2030年までに26億ポンドに達すると予測されています。ドイツ、フランス、イタリア、スペインは依然として大きな買い手ですが、言語の多様性やプライバシー規制により、運営コストが上昇しています。デジタル・アウト・オブ・ホーム(DOOH)は屋外広告予算の63%を占めており、2027年までに75%に達すると予測されています。これは、オフラインの場所とオンラインデータを結びつけるスクリーンベースのフォーマットに対する需要が持続していることを示しています。ロシアでは地政学的制裁により広告主の撤退が見られますが、北欧諸国やベネルクス諸国では、ブロードバンドの普及率の高さを背景に着実な伸びを示しています。南米では、ブラジルの膨大なソーシャルメディアユーザー数がプラットフォームへの投資を呼び込み、アルゼンチンでは通貨変動が安定化しているため、メディア支出がより安定した水準で推移するようになっています。中東・アフリカ地域の成長は、サウジアラビアとアラブ首長国連邦の多角化計画を中心に展開しており、トルコと南アフリカがさらなる勢いを後押ししています。
各地域において、広告費は測定可能なリターンを保証するチャネルへと移行しており、地域のプラットフォームや規制が異なっても、メディア戦略における世界の収斂がさらに強まっています。アジア太平洋地域の二桁の成長軌道が、欧州の緩やかな拡大を相殺し、広告サービス市場全体のバランスを保っています。多国籍広告主は現在、中央で交渉された枠組みを通じて予算を配分していますが、クリエイティブについては現地の言語や文化的ニュアンスに合わせて調整しています。為替変動やプライバシー規制により実行の複雑さは増していますが、データクリーンルームや同意管理プラットフォームがプロセスの標準化に貢献しています。リテールメディア、プログラマティックCTV、生成AIが世界的に普及するにつれ、地域間の成長格差は縮小しており、広告サービス市場のシェア保有者にとって持続的な売上高の拡大を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- モバイルファーストのプログラマティック動画広告の台頭
- 拡大するソーシャルコマースとインフルエンサーのエコシステム
- 中小企業の予算がセルフサービス型デジタルプラットフォームへと移行する動きが加速しています
- リテール・メディア・ネットワークが自社保有のショッパーデータを収益化
- クッキーレスのIDソリューションが、ファーストパーティデータの活用を促進しています
- 生成AIを活用したクリエイティブの最適化により、キャンペーンサイクルを短縮
- 市場抑制要因
- 深刻化するデジタル広告詐欺と無効トラフィック
- 消費者の広告ブロック利用の広まりと広告疲れ
- 世界のプライバシー規制の強化(GDPR、CPRA、PIPL)
- フルサービス広告代理店におけるデータ分析人材の不足
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- プラットフォーム別
- オンライン
- オフライン
- 広告チャネル別
- ソーシャルメディアでの配信
- 検索エンジン広告
- ディスプレイ広告およびオンライン動画
- インフルエンサー/クリエイター・マーケティング
- ネイティブ広告
- テレビCM
- ラジオCM
- 印刷媒体
- 屋外広告および交通広告(OOH/DOOH)
- ダイレクトメール
- エンドユーザー産業別
- 小売(食料品を含む)
- EコマースおよびDTCブランド
- 旅行・観光
- メディア・エンターテイメント
- 金融サービス
- 医療・製薬
- 自動車
- その他のエンドユーザー産業
- 代理店タイプ別
- フルサービス型統合広告代理店
- メディアバイイング・プランニング代理店
- デジタル専業のパフォーマンスエージェンシー
- クリエイティブ・ブティック
- 社内ブランドスタジオ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- WPP plc
- Omnicom Group Inc.
- The Interpublic Group of Companies Inc.
- Publicis Groupe S.A.
- Dentsu Group Inc.
- Havas S.A.
- Stagwell Inc.
- Accenture plc(Accenture Song)
- Hakuhodo DY Holdings Inc.
- Deloitte Touche Tohmatsu Ltd.(Deloitte Digital)
- PwC Advisory Services LLP(PwC Digital Services)
- Cognizant Technology Solutions Corp.(Cognizant Interactive)
- IBM Corp.(IBM iX)
- Salesforce Inc.(Marketing Cloud Services)
- Lamar Advertising Company
- JCDecaux SE
- Clear Channel Outdoor Holdings Inc.
- Fiverr International Ltd.
- S4 Capital plc(Media.Monks)
- Wieden+Kennedy Inc.
- Droga5 LLC
- Serviceplan Group SE and Co. KG
- MandC Saatchi plc
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 159 Pages
- 納期
- 2~3営業日