


電解質ミックス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Electrolyte Mixes - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 164 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123450
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、電解質ミックス市場の規模は2025年に6億2,431万米ドルと評価され、2026年の6億3,544万米ドルから2031年までに7億3,054万米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは2.83%となる見込みです。
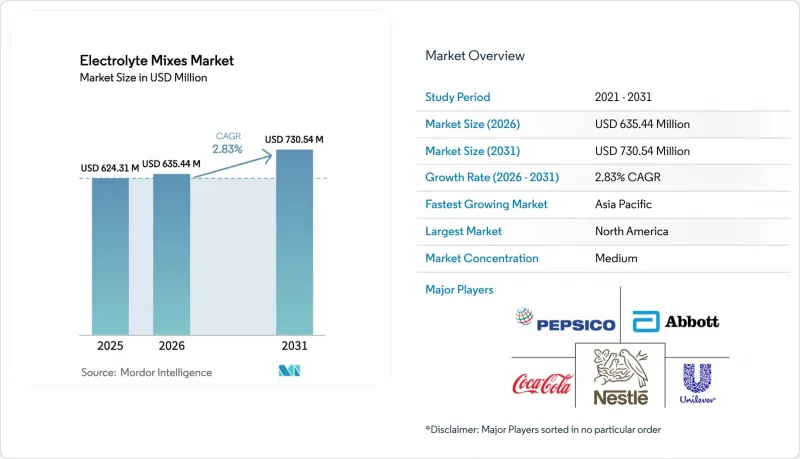
本レポートでは、業界を製品タイプ(RTD飲料、電解質パウダーなど)、包装タイプ(ボトル、シングルサーブ/スティック、マルチサーブなど)、フレーバー(フレーバー付き、無味)、流通チャネル(スーパーマーケット/ハイパーマーケット、コンビニエンスストアなど)、および地域(北米、欧州など)ごとに分類しています。市場予測は、金額(米ドル)および数量(単位)で提示されています。
世界の電解質ミックス市場の動向と洞察
スポーツ、フィットネス、アクティブなライフスタイルへの参加拡大
フィットネスへの参加は、競合するアスリートの枠を超えて広がり、日常のルーティンに身体活動を組み込むビジネスパーソン、保護者、退職者にとってのライフスタイルの選択肢となっています。国際スポーツ栄養学会は、体重の2%に相当する軽度の脱水状態であっても、認知機能、出力、意思決定能力を損なう可能性があることを強調しています。この知見は、エリートアスリートだけでなく、レクリエーション目的で運動を行う人々にとっても、電解質補給が重要であることを示しています。2025年5月、ペプシコはF1とのマルチブランド提携を発表し、ゲータレードを主要なパフォーマンス向け水分補給ブランドとして位置づけました。同社は、F1ドライバー1人あたりが1レースにつき平均2~4キログラムの水分を失うという調査結果を引用しており、この統計は持久系アスリートとレクリエーション目的のフィットネス愛好家の双方に共感を呼んでいます。さらに、2025年12月には、ゲータレードがプロサイクリングチーム「リドル・トレック」と提携し、発汗検査プロトコルや個人に合わせた水分補給戦略を取り入れました。この提携は、科学に基づいたアプローチが、競争の激しい市場においてブランドが差別化を図る上でいかに役立つかを示しています。スポーツ関連での時折の利用から、日常的なウェルネス目的での摂取への移行により、水分補給製品の用途範囲が広がっています。これらの製品は、もはや運動後の水分補給に限定されることなく、朝の回復、旅行、職場での生産性向上など、さまざまな場面でマーケティングされるようになっています。
クリーンラベルおよび天然成分配合への需要
消費者は、かつて栄養成分表示に注視していたのと同様に、現在では原材料表示にもより細心の注意を払っています。人工添加物を排除しないブランドは、店頭での陳列スペースを失ったり、ソーシャルメディアプラットフォーム上で信頼性を損なったりするリスクに直面しています。米国農務省(USDA)の調査によると、消費者の73%が原材料表示を確認しており、43%が人工着色料、香料、保存料を含む製品を積極的に避けていることが判明しました。この動向は、製品再配合の明確な必要性を浮き彫りにしています。ケリー・グループが実施した調査によると、世界の消費者の67%が天然成分をより健康的だと捉えており、54%がクリーンラベル製品には割高な価格を支払う意思があることが示されています。これは、ブランドが天然甘味料、植物由来の電解質、そして透明性の高い調達体制に投資することで、より高い利益率を達成できる大きな機会があることを示唆しています。Cure Hydration社は、植物由来でヴィーガン対応、かつ人工成分を含まないココナッツウォーターベースの電解質パウダーを発売しました。これらの製品はホールフーズやスプラウツでの販売が開始されており、クリーンラベルというポジショニングが、高級食品流通チャネルへの扉を開くことができることを示しています。同様に、BIOLYTE社は2024年5月に粉末パケットを発売し、メディケア・メディケイドサービスセンター(CMS)の承認を得ていると主張しています。この製品は医療グレードの経口補水液として販売されており、天然の糖類、吐き気を和らげる生姜、肝機能をサポートする成分が配合されています。このアプローチは、スポーツ栄養学と機能性医学の要素を効果的に融合させたものです。欧州食品安全機関(EFSA)は、1リットルあたり20~30ミリモルのナトリウムと1~3%の炭水化物を含む炭水化物・電解質溶液が、運動中の水分吸収を改善することを確認する見解を発表しています。これにより、クリーンラベルブランドは、合成添加物に依存することなく、パフォーマンスに関連する効能を謳うための規制上の枠組みが整いました。
従来の電解質飲料における高糖分含有量
従来のスポーツドリンクは、一般的にナトリウムと水分の吸収を高めるために、6~8%の炭水化物溶液を使用しています。しかし、この配合戦略は、添加糖の摂取削減や肥満問題への対応に焦点を当てた公衆衛生キャンペーンと矛盾しています。世界保健機関(WHO)は、遊離糖の摂取量を総エネルギー摂取量の10%未満に制限することを推奨しており、理想的な目標値は5%未満とされています。これにより、1回分あたり20グラム以上の糖分を含む製品を提供するブランドにとって、規制面および評判面での課題が生じています。例えば、英国で定評のあるスポーツドリンク「ルコゼード」は、英国のソフトドリンク産業課税に対応するため、2023年に糖分を減らすよう製品を再配合しました。これは、老舗ブランドであっても、財政面や健康政策上の圧力に適応する必要があることを示しています。同様に、メキシコの消費者向け指針「Jarra del Buen Beber」では、スポーツドリンクをレベル5に分類し、摂取を制限するよう推奨しています。さらに、同国の砂糖税やパッケージ前面への警告表示が消費者の嗜好に影響を与え、低糖分の代替品への移行が進んでいます。
セグメント分析
2025年時点で、レディ・トゥ・ドリンク(RTD)飲料は製品タイプ別シェアの52.46%を占めており、2031年まで年率3.85%の成長が見込まれています。この成長は主に、利便性、衝動買い、およびコールドチェーン物流を不要にする無菌包装技術の進歩によって牽引されています。米国でKeurig Dr Pepper社が販売を手掛けるメキシコ産の経口補水液「Electrolit」は、2025年7月までの52週間で売上高が26%増加し、6億1,740万米ドルに達したと報告されています。同ブランドはドルシェアを1.22ポイント伸ばし、合計で5.22%を達成しました。これは、プレミアム価格帯のRTD(即飲)製品が、主流の小売市場において急速な成長を遂げることができることを示しています。
大塚製薬の「ポカリスウェット」は、2025年4月にベトナムに生産拠点を開設し、2025年7月にインドで発売を開始することで、無菌RTD事業の拡大を図りました。この拡大により、常温保存可能なRTD製品の展開国は20カ国以上に増え、冷蔵インフラを必要とせずに地理的な成長を実現できることを示しています。さらに、コスト意識や環境意識の高い消費者の間では、包装廃棄物や輸送時の排出量を削減できる濃縮タイプを好む傾向が強まっており、電解質パウダーの人気が高まっています。ペプシコは2024年9月、砂糖無添加で電解質を補給できる1回分スティックタイプの「ゲータレード・ハイドレーション・ブースター(粉末)」を発売しました。これは、携帯性とカスタマイズ性を求める消費者のニーズに応えるものです。
2025年時点で、ボトルは包装形態別シェアの37.32%を占めており、コンビニエンスストア、ジム、自動販売機などでの普及ぶりが反映されています。これらの場所では、衝動買いが販売数量を大きく牽引しています。1回分スティックおよび小袋は、2031年までのCAGRが3.82%と、最も高い成長率を示すと予想されています。この成長は、D2C(消費者直販)ブランド、サブスクリプション型ビジネスモデル、そして大容量パッケージではなく分量の調整や携帯性を重視する消費者の嗜好によって牽引されています。
Liquid I.V.は、電解質パウダーにおける1回分スティック形式の先駆者であり、2025年5月までの52週間で約9億2,400万米ドルの売上を達成し、前年比28%の成長率を記録しました。これは、高価格帯の1回分スティックタイプ製品であっても、Amazon、Target、Costcoなどの流通チャネルを通じて、広く一般に受け入れられる成功を収めることができることを示しています。HydroMATEは、バラエティパック、無糖オプション、限定フレーバーの1回分電解質パウダーパックを提供しており、価格は1袋あたり25.95米ドルからとなっています。同ブランドは2万5,000件以上の5つ星レビューを強調しており、D2C(消費者直販)ブランドが便利なパッケージや定期購入モデルを活用して顧客ロイヤリティを構築している様子を示しています。リキッド・デスは、2024年3月に企業価値14億米ドルで6,700万米ドルの資金調達を行った後、「デス・ダスト」という水分補給スティックを発売し、電解質カテゴリーに参入しました。この動きは、ライフスタイル飲料ブランドが革新的なパッケージや型破りなブランディングを活用して、新たなカテゴリーへと事業を拡大している実例を示しています。
地域別分析
北米は2025年に市場シェアの42.54%を占め、2031年まで年率4.32%の成長が見込まれており、世界平均を上回る見通しです。この成長は、水分補給がスポーツ関連の場面に限定されるものではなく、日々の健康習慣として認識されつつあることに起因しています。メキシコ発の経口補水液「エレクトロリット(Electrolit)」は、2025年7月までの52週間で米国における売上高が26%増加し、6億1,740万米ドルに達したと報告されています。同ブランドは売上高シェアを1.22ポイント伸ばし、5.22%の市場シェアを獲得しており、高価格帯の電解質飲料が一般小売市場で急速に拡大する可能性を示しています。2025年8月、ペプシコは5億8,500万米ドル相当の優先株を購入し、セルシウス・ホールディングスへの出資比率を約11%に引き上げました。さらに、2025年4月に18億米ドルで買収したセルシウスの「Alani Nu」ブランドは、ペプシコの米国およびカナダにおける流通システムに統合されることになり、女性をターゲットとしたフィットネス志向の水分補給・エナジードリンク製品ポートフォリオのリーチが拡大することになります。
アジア太平洋地域は、急速な都市化、可処分所得の増加、そして熱ストレスの管理や運動パフォーマンスの向上における水分補給の役割に対する意識の高まりに後押しされ、最も急成長しているセグメントです。大塚製薬の「ポカリスウェット」は、2025年4月にベトナムに生産拠点を開設し、2025年7月にインドで発売を開始し、2024年9月にはフィリピンバスケットボール協会と提携するなど、事業を拡大しました。これらの取り組みにより、同製品の販売拠点は20カ国以上に拡大し、冷蔵設備を必要とせずに常温保存が可能な無菌レディ・トゥ・ドリンク(RTD)形式の実用性が実証されました。
欧州では、厳格な規制や環境意識の高い消費者を背景に、クリーンラベル、低糖、持続可能なパッケージ形態に対する需要が高まっています。欧州食品安全機関(EFSA)は、1リットルあたり20~30ミリモルのナトリウムと1~3%の炭水化物を含む炭水化物・電解質溶液が、運動中の水分吸収を促進することを確認する見解を発表しました。この規制ガイダンスは、消費者の嗜好や規制要件に沿って、ブランドがパフォーマンス関連の効能表示を行うための基盤となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- スポーツ、フィットネス、アクティブなライフスタイルへの参加の拡大
- クリーンラベルおよび天然成分配合製品への需要
- 即飲型(RTD)電解質飲料の成長
- 植物由来およびヴィーガン対応の電解質製品の採用拡大
- パーソナライズド・ニュートリションとターゲットを絞った機能性効果の拡大
- 高齢化が進む中で高まる健康への関心
- 市場抑制要因
- 従来の電解質製剤における糖分の含有量の高さ
- 砂糖に対する政府の課税および高糖分飲料に対する規制上の課徴金
- 人工着色料、人工香料、保存料に対する消費者の懐疑的な見方が強まっています
- ミネラルバランスの乱れや過剰摂取による健康上の問題のリスク
- 消費者行動分析
- 規制展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- RTD飲料
- 電解質粉末
- タブレット
- その他
- 包装タイプ別
- ボトル
- シングルサーブ/スティック
- マルチサーブ
- 発泡性チューブ
- その他
- フレーバー別
- 香料入り
- フレーバーなし
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア
- 薬局/ドラッグストア
- オンラインリテールストア
- その他チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- PepsiCo Inc.
- Nestle SA
- Unilever PLC
- The Coca-Cola Company
- Abbott Laboratories
- Kent Corporation
- LyteLine LLC
- Ultima Health Products Inc.
- Otsuka Holdings Co. Ltd.
- Tailwind Nutrition
- Vitalyte Sports Nutrition Inc.
- Liquid I.V. Inc.
- Skratch Labs LLC
- LMNT(Adapted Nutrition)
- Key Nutrients LLC
- Hydrant Inc.
- Cure Hydration LLC
- DripDrop Hydration Inc.
- Hammer Nutrition Ltd.
- Science in Sport PLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 164 Pages
- 納期
- 2~3営業日


