


アメリカの自動車アフターマーケット部品・コンポーネント:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
United States Aftermarket Automotive Parts And Components - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123443
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、米国の自動車アフターマーケット部品・コンポーネント市場の規模は、2025年の2,293億1,000万米ドルから2026年には2,387億5,000万米ドルへと拡大し、2026年から2031年にかけてCAGR4.12%で推移し、2031年には2,922億7,000万米ドルに達すると予測されています。
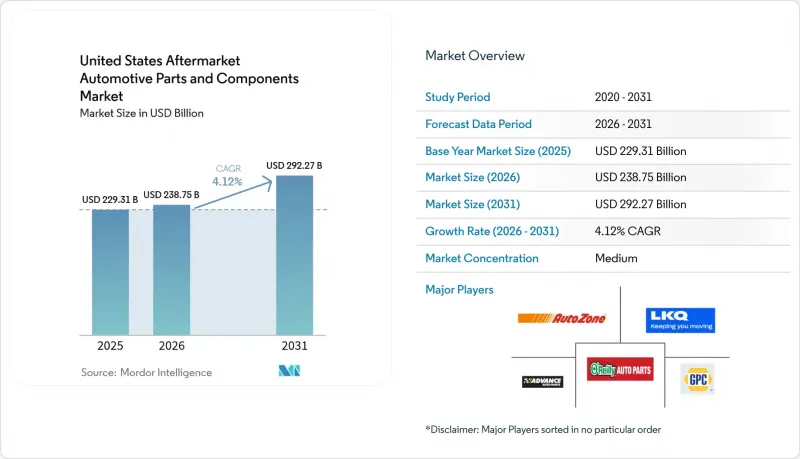
本レポートは、車両タイプ別(乗用車、小型商用車など)、コンポーネント別(エンジン部品、トランスミッションおよびドライブトレインなど)、販売チャネル別(オンラインおよびオフライン)、推進タイプ別(内燃機関車など)、サービスチャネル別(DIY、DIFM独立系整備工場など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
米国自動車アフターマーケット部品・コンポーネント市場の動向と洞察
大型SUVやピックアップトラックへのシフトが、消耗部品の売上を押し上げる
小型トラックは自動車市場を席巻する勢いで、2027年までに新車販売の相当なシェアを獲得する見込みです。これらの頑丈な車両は、その特有のニーズや性能を反映して、従来の乗用車に比べてアフターマーケットでの支出額が高くなっています。これらのトラックを構成するコンポーネント、すなわちサスペンション、ブレーキ、ドライブトレイン部品は、牽引や積載する重い荷物のために、相当に大きな負荷に耐えなければなりません。
オーバーランディング、トレーラー牽引、アウトドアアドベンチャーといったライフスタイルの動向が人気を集めるにつれ、パフォーマンスを向上させるアップグレードへの需要も高まっています。愛好家たちは、運転体験を向上させ、険しい地形にも立ち向かうために、リフトキット、ヘビーデューティーショック、特大タイヤなどを求めています。ピックアップトラック向けに特化した専用装備の市場規模は、すでに年間160億米ドルという驚異的な規模に達しており、メーカー各社はこうした多用途な車両向けの専用製品ラインを展開しています。
ライトトラックのオーナーはカスタマイズに情熱を注ぐことが多く、その結果、アップグレードの平均取引額は標準的な交換部品のそれを頻繁に上回っています。この動向は、トラックの外観や機能性を高めるだけでなく、自動車アフターマーケット部品業界全体の利益率を押し上げ、無限の可能性を秘めた活況を呈する市場を示しています。
Eコマースの浸透がロングテールSKUの入手可能性を加速
現在、アフターマーケット取引の大部分は、ダイナミックなデジタルチャネルを通じて行われており、その割合は米国の小売Eコマースの普及率をはるかに上回っています。この目覚ましい変化により、オンラインストアは、従来の実店舗型卸売業者が直面するような在庫管理の負担を伴わずに、専門的なSKUを取り扱うことが可能になりました。その結果、ヴィンテージモデル用の入手困難な部品を全国どこからでも手軽に提供でき、愛好家やコレクターのニーズに応えることができています。ドロップシッピングによる物流とリアルタイムの在庫データにより、DIY愛好家や小規模な整備工場向けのリードタイムが短縮され、市場での影響力はデジタルに精通したサプライヤーへとシフトしています。しかし、偽造品の流入は依然として深刻なリスクであり、連邦政府による取締り措置は、ブランド保護プログラムの重要性を浮き彫りにしています。堅牢な真正性確認技術とユーザーフレンドリーなインターフェースを組み合わせた企業は、拡大を続けるデジタルアフターマーケットにおいて、他を圧倒するシェアを獲得しています。
ADASが衝突関連部品の販売量を減少させる
自動緊急ブレーキや車線維持システムにより、事故率が低下し、バンパー、フェンダー、ランプなどの需要が減少しています。ADASの普及率が最も高い最新モデルの高級車において、衝突頻度の低下が最も顕著であり、外装部品の販売数量が縮小しています。この減少を相殺するように、ADAS搭載車の修理では、センサーの校正が必須となることや作業時間が長くなることから、修理請求額が高額になっています。損傷したカメラやレーダーモジュールの交換は、専門的な電子機器のサブセグメントの成長を促進しています。衝突修理センターは技術力の向上を図り、高度なスキャンツールへの投資を進めており、これにより、OEグレードのセンサーや校正治具を提供する部品サプライヤーが恩恵を受けています。
セグメント分析
2025年、乗用車は広範な導入台数を背景に、米国の自動車アフターマーケット部品・コンポーネント市場全体の売上高の52.74%を占めました。それにもかかわらず、商用軽トラックはCAGR7.05%を記録すると予測されており、小包配送やサービス用車両の1日あたりの走行距離が増加するにつれて、アフターマーケット自動車部品市場規模への寄与度が高まると見込まれています。過酷な稼働サイクルと厳格な稼働率要件が相まって、ブレーキアセンブリ、ドライブトレインジョイント、および冷却部品の交換頻度が高まっています。フリート運営者の調達慣行は、迅速な供給と効率的な保証プロセスを保証するサプライヤーを優先するため、部品メーカーはデポレベルでの在庫管理や予測型フルフィルメントシステムの導入へと向かっています。
中型および大型トラックは、販売台数は少ないもの、個々の部品の単価が高く、ダウンタイムによる損失も大きいため、経済的な価値が極めて高くなります。EPAの2027年排出ガス規制により、選択的触媒還元(SCR)システムや微粒子フィルターの先行購入やアフターマーケットでの後付けが促進され、大型トラックの需要が一時的に押し上げられています。今回、予測において新たに区分されたバスおよび長距離バスは、大容量の熱管理製品やサスペンション製品を専門とするサプライヤーにとって、付随的なビジネスチャンスを開拓しています。乗用車セグメントは依然として重要な位置を占めていますが、ハイブリッドワークの時代において、各世帯が複数の車両の必要性を疑問視する中、販売台数は頭打ちの状態にあります。一方、フリート車両は、物流の拡大に連動した成長軌道に乗っているようです。
2025年、米国自動車アフターマーケット部品・コンポーネント市場において、エンジン部品は31.45%のシェアを維持しており、依然として支配的な内燃機関(ICE)の保有台数を反映しています。しかし、ADASセンサーはCAGR7.52%が見込まれており、価値の中心が機械的要素から電子的要素へと移行していることを示唆しています。カメラモジュール、レーダーユニット、制御用ECUは、軽微な衝突で故障したり、環境汚染物質の影響を受けたりすることが多く、高利益率の交換サイクルを生み出しています。コンチネンタル社が2024年に700種類の新しいエンジン管理用SKUを発売したことは、サプライヤーが機械分野の強みを守りつつ、電子機器のポートフォリオを拡大するという二本柱の戦略を取っていることを示しています。
サスペンション、ブレーキ、タイヤの各カテゴリーでは、SUVやピックアップトラックの大型化動向により、需要が継続的に押し上げられています。ドライバーがコネクティビティのアップグレードやOTA機能を求めるにつれ、電気系統およびインフォテインメントのサブセグメントが拡大しており、アフターマーケットのハードウェアとソフトウェアサービスの境界線が曖昧になりつつあります。ボディおよび外装部品は一長一短の状況にあります。ADASによって衝突頻度は減少していますが、パーソナライゼーションの文化や地域ごとの気候による損傷により、基礎的な需要は維持されています。独立系整備工場が、ソフトウェア主導の複雑な車両システムの整備体制を整えるにつれ、工具、診断機器、および整備用消耗品の需要は拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 軽自動車の保有台数の老朽化が、買い替え需要を牽引しています。
- 大型SUVやピックアップトラックへの移行により、摩耗部品の売上が増加しています。
- Eコマースの普及により、ロングテールのSKUの入手可能性が高まっています。
- 電動化改造キットは、高利益率のニッチ市場を切り拓いています。
- 「修理の権利」に関する法令により、独立系アフターマーケットへのアクセスが拡大しています。
- パンデミック後の走行距離の回復により、サービス実施頻度が上昇しています
- 市場抑制要因
- EVには、可動部品が30~40%少ないです。
- ADASにより、衝突関連部品の生産台数が減少しています
- OEの「サービス・アズ・ソフトウェア(SaaS)」型サブスクリプションは、ハードウェアの販売を食い荒らしています。
- 国境を越えた電子商取引を通じた偽造品の流入が、ブランドのシェアを蝕んでいます。
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 車両タイプ別
- 乗用車
- 小型商用車(クラス1~3)
- 中型・大型トラック(クラス4~8)
- バス・長距離バス(新規)
- コンポーネントタイプ別
- エンジン部品(フィルター、ガスケット、ピストン)
- トランスミッションおよびドライブトレイン
- 電気・電子機器(センサー、オルタネーター、ADAS)
- サスペンションおよびブレーキ
- ボディ・外装(バンパー、照明)
- タイヤ
- インテリア・アクセサリー
- 流体および潤滑剤
- その他(シートおよびカバーなど)
- 販売チャネル別
- オンライン
- オフライン
- 推進タイプ別
- 内燃機関車
- ハイブリッド電気自動車(HEV)
- バッテリー式電気自動車(BEV)
- プラグインハイブリッド電気自動車(PHEV)
- 燃料電池自動車(FCEV)
- サービスチャネル別
- DIY(Do-It-Yourself)
- DIFM独立系自動車整備工場
- フリート/商用サービスプロバイダー
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Magna International Inc.
- Continental AG
- ZF Friedrichshafen AG
- DENSO Corporation
- Robert Bosch GmbH
- Lear Corporation
- Flex-N-Gate Corporation
- Panasonic Automotive Systems Co. of America
- Aisin World Corp. of America
- American Axle & Manufacturing
- Yazaki North America
- Adient PLC
- Faurecia SE
- Aptiv PLC
- LKQ Corporation
- Advance Auto Parts Inc.
- O'Reilly Automotive Inc.
- AutoZone Inc.
- Genuine Parts Co.(NAPA)
- Tenneco Inc.
- Dana Incorporated
- BorgWarner Inc.
- Goodyear Tire & Rubber Co.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


