


データ処理およびホスティングサービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Data Processing And Hosting Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123434
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、データ処理およびホスティングサービスの市場規模は、2025年の1,188億3,000万米ドルから2026年には1,310億6,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 10.29%で推移し、2031年には2,137億4,000万米ドルに達すると予測されています。
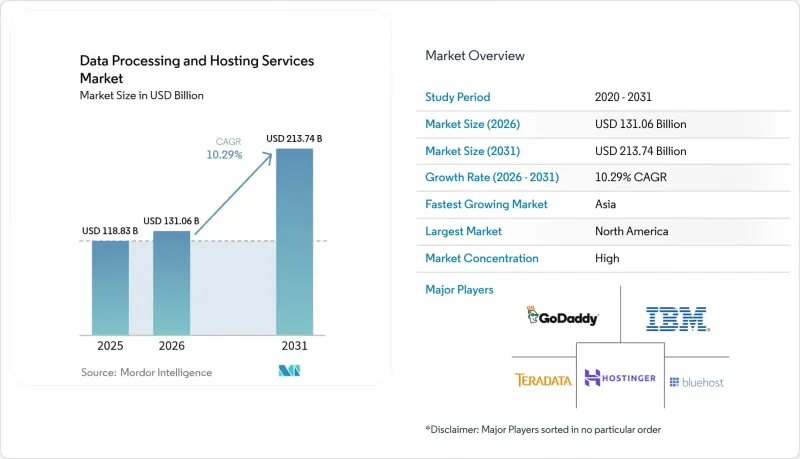
本レポートは、組織規模(大企業および中小企業[SME])、サービスタイプ別(データ処理サービスおよびホスティングサービス)、展開モデル(パブリッククラウド、プライベートクラウド、ハイブリッドおよびマルチクラウド)、エンドユーザー産業(IT・通信、BFSI、小売・Eコマース、製造、ヘルスケア・ライフサイエンスなど)、および地域別に分類されています。
世界のデータ処理およびホスティングサービス市場の動向と洞察
ハイパースケール・クラウド・データセンターへの企業ワークロードの移行が拡大
企業は、ミッションクリティカルなシステムをハイパースケール地域へ移行させることで、資本予算のリスク低減を図り続けており、米国のデータセンターの電力需要は2030年までに35 GWへと倍増すると予想されています。この動きは、オンプレミス環境では依然として法外なコストがかかるAIアクセラレータやマネージドセキュリティサービスへのアクセスを基盤として、ますます機能面主導のものとなっています。特に、電力割当に制約のあるアッシュバーン、フェニックス、ダブリン、フランクフルトでは、物理的な引き渡しより数年も前に、リース前契約によって容量を確保する動きが見られます。
AI/MLワークロードの爆発的増加が、高密度GPUホスティングの需要を押し上げ
2025年までに、4万社以上の企業がディスクリートGPU上で本番環境のAIを稼働させることになり、計算密度と冷却要件が高まります。LambdaやCoreWeaveなどの専用GPUクラウドは、トレーニング、ファインチューニング、推論ワークロード向けにH100およびMI300の在庫を保証しているため、3桁の成長率を記録しています。
電力網の不安定さとエネルギー料金の高騰がデータセンターの拡張を制限
南アジアやアフリカにおける電力供給不足や追加料金が、新規建設の足かせとなっています。2023年、データセンターは米国の電力の176 TWhを消費し、これは国内需要の4.4%に相当します。これは、コンピューティング需要の拡大と電力網の容量との間の緊張関係を浮き彫りにしています。事業者らは、オンサイトの太陽光発電と蓄電池を組み合わせたソリューションやマイクログリッドソリューションへと転換しており、これにより資本要件が増大し、導入スケジュールが長期化しています。
セグメント分析
大企業は2025年の売上高の70.35%を占め、豊富な資金力を活かしてメインフレームの近代化、コンテナオーケストレーションの導入、世界の災害復旧(DR)レプリカの構築を進めています。対照的に、中小企業は最も急速に成長しており、簡素化された移行ツール、マーケットプレースクレジット、マネージドDevOpsサービスによって技術的な障壁が低減されたことで、CAGR 11.55%で拡大しています。アフリカおよびラテンアメリカ市場では、中小企業の90%以上がデジタル決済を導入しており、デジタル化の広範な普及が浮き彫りになっています。政府がトレーニングやクラウド利用券への助成を行うことで、その普及範囲はさらに広がっています。中小企業向けのデータ処理およびホスティングサービスの市場規模は2030年までに倍増すると予測されていますが、大企業のシステム基盤も拡大し続けているため、総支出に占める中小企業の割合は30%未満にとどまると見込まれています。
中小企業のクラウド活用の成熟化は、新たなパートナーエコシステムを生み出しています。再販業者は、POS(販売時点情報管理)、分析、現地語によるサポートをバンドルし、コンピューティングコストをサービス料金に組み込んでいます。高度な可観測性スタックは異常を検知し、修復スクリプトを自動適用することで、かつて中小企業を阻んでいたスキルギャップを緩和しています。こうした効率化は、ひいてはサブスクリプションの更新や段階的なアップセルを促進し、中小企業セグメントを、データ処理およびホスティングサービス市場全体における持続的な成長の原動力として位置づけています。
2025年には、ホスティングサービスがセクター収益の63.40%を占め、その基盤には信頼性の高いコンピューティング、ストレージ、ネットワークのプリミティブが据えられています。クラウドホスティング(IaaS、PaaS、SaaS)のサブセグメントは、ハイパースケーラーによる需要の集約に伴い、弾力的なスケーリング、バンドルされたAPI、および単価の下落に後押しされ、2031年までCAGR13.85%を記録すると見込まれています。顧客は、ワークロードに最適化されたティア、AI向けのGPUクラスター、Webティア向けのARMコア、および財務台帳向けのz-parity CICS as a Serviceをますます好むようになっています。同時に、企業がクラウドネイティブな再設計、データパイプラインのリファクタリング、およびFinOpsガバナンスを求めるにつれ、プロフェッショナルサービスの収益は拡大しています。エッジおよびコロケーションプロバイダーは、ポータルにクラウドのようなプロビジョニング機能を組み込み、コアホスティングと分散型ホスティングの境界線を曖昧にしています。将来的には、データ準備とコンピューティングを融合させた統合パイプラインが、独立したETLベンダーの市場シェアを侵食し、その収益構造をデータ処理およびホスティングサービス市場のゲートキーパーに組み込んでいくでしょう。
財務的な柔軟性は依然として大きな魅力です。秒単位の課金や継続利用クレジットにより、総所有コスト(TCO)が削減されます。エネルギーコストが変動する中、ワークロードはリアルタイムの電力スポット価格に基づいて地域間で再バランスされます。これは、クラウドの自動化を通じてのみ実現可能な機能です。その結果、構造的に高い稼働率が実現され、プロバイダーにとっては利益率の拡大に、テナントにとってはコストの予測可能性につながります。
地域別分析
北米は、広大なファイバーバックボーン、手厚い税制優遇措置、そして高密度なハイパースケール・クラスターを背景に、2025年の収益の38.62%を占めました。バージニア州ラウドン郡だけでも、3,000万平方フィート以上のレイズドフロアを擁していますが、現在、変圧器の制約により送電網への接続が一時停止する事態に直面しています。プロバイダー各社は、サステナビリティに関する厳しい監視に対応するため、キャンパス規模のマイクログリッド、24時間365日稼働の再生可能エネルギーPPA、および排熱再利用プログラムを導入しています。AWS、マイクロソフト、グーグルは、2025年に米国内の新規データセンター建設に合計2,550億米ドル以上を割り当て、同地域の容量面での優位性を確保しています。カリフォルニア州のCCPAやテキサス州のプライバシー法案など、州レベルのプライバシー関連法規により、データのコピーを州内に保持することが求められる可能性があり、データ処理およびホスティングサービス市場における展開の在り方を微妙に変えつつあります。
アジアでは、5Gの普及、デジタルバンキング、AIスタートアップのエコシステムが融合し、13.18%という最も高いCAGRを記録しています。シンガポールにおける新規データセンター許可のモラトリアムにより、設備投資はジョホール、バタム、バンコク、ハイデラバードへとシフトしており、これらの地域はいずれも、同地域の低遅延ハブとなるべく競い合っています。日本の通信事業者は北海道の未活用の地熱資源を活用する一方、中国のハイパースケーラー各社は、国内のスーパーアプリ・スタックを東南アジアに展開し、コンピューティングと決済・物流を融合させています。スマートフォンの普及率の高まりとリアルタイム翻訳サービスの拡大により、データフローが増大し、持続的な需要が定着しています。
欧州の主権確保に向けた取り組みが、調達動向を牽引しています。EUの「デジタル・欧州・プログラム」は、クラウド・マーケットプレースやセキュリティ・センターに9億ユーロを割り当て、国内の能力強化を促進しています。ドイツとフランスは、原子力と水力発電の混合電源を売り込み、AIトレーニングクラスターの誘致で競い合っています。「ガイア・エックス(Gaia-X)」は相互運用性の基準を策定していますが、当初の構想よりは遅れています。北欧諸国は安価な水力発電を活用しているもの、光ファイバー回線のルートが限られているという課題に直面しています。東欧諸国は経済特区を通じて投資家を誘致していますが、地政学的リスクは依然として障壁となっています。特に注目すべきは、ブレグジット後の英国がデータセンター機器に対する付加価値税(VAT)を緩和し、大西洋をまたぐ投資を呼び込み、ロンドンの主導的地位を強化している点です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ハイパースケール・クラウド・データセンターへのエンタープライズ・ワークロードの移行が拡大しています(北米および欧州)
- 分散型マイクロホスティングを必要とするエッジネイティブアプリケーションの普及(アジア・オセアニア)
- 政府によるクラウド利用義務化の台頭が、国内でのホスティングを後押ししています(EUおよび中東)
- ゼロトラストおよびデータ居住要件のコンプライアンスが、マネージド・プロセッシング契約を牽引(BFSIおよびヘルスケア)
- AI/MLワークロードの爆発的な増加により、高密度GPUホスティングへの需要が高まっています(世界)
- 中小企業の「デジタルファースト」戦略が、バンドル型処理・ホスティングパッケージの普及を後押ししているのでしょうか?(南米およびアフリカ)
- 市場抑制要因
- 電力網の不安定さとエネルギー料金の高騰がデータセンターの拡張を制約しています(アフリカおよび南アジア)
- クラウドのアウトバウンド通信料の高騰がベンダーロックインへの懸念を招いています(世界)
- データ主権をめぐる対立が国境を越えたホスティングを阻害している(欧州対米国)
- 認定クラウド人材の不足が移行プロジェクトを遅らせている(北欧諸国およびGCC諸国)
- バリュー・サプライチェーン分析
- ポーターのファイブフォース分析
- 技術展望
- コンテナネイティブのホスティングとKubernetesの自動化
- サーバーレスデータ処理プラットフォーム
- シリコンの特化(DPU/Gチップ)
- 投資分析
- 規制展望
第5章 市場規模と成長予測
- 組織規模別
- 大企業
- 中小企業(SME)
- 提供別
- データ処理サービス
- データ入力サービス
- データマイニングサービス
- データのクレンジングおよびフォーマット
- データスキャンおよびインデックス作成
- マネージドETLおよびアナリティクス
- ホスティングサービス
- 共有(リセラー)ホスティング
- 仮想プライベートサーバー(VPS)ホスティング
- 専用サーバーホスティング
- クラウドホスティング
- IaaS
- PaaS
- SaaS
- マネージドWordPressホスティング
- アプリケーション・ホスティング
- コロケーションおよびベアメタル
- データ処理サービス
- 展開モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドおよびマルチクラウド
- エンドユーザー産業別
- IT・通信
- BFSI
- 小売・Eコマース
- 製造業
- ヘルスケア・ライフサイエンス
- メディア・エンターテイメント
- 政府・公共部門
- その他(教育、ホスピタリティなど)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- その他の欧州諸国
- 中東
- サウジアラビア
- UAE
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動き(M&A、提携、資金調達)
- 市場シェア分析
- 企業プロファイル
- Amazon Web Services Inc.
- Microsoft Corporation(Azure)
- Alphabet Inc.(Google Cloud Platform)
- International Business Machines Corporation
- Alibaba Cloud
- Oracle Corporation
- SAP SE
- Teradata Corporation
- Hewlett Packard Enterprise Development LP
- GoDaddy Operating Company LLC
- Bluehost(Newfold Digital Inc.)
- HostGator.com LLC
- Hostinger International Ltd.
- SiteGround Hosting Ltd.
- A2 Hosting Inc.
- DreamHost LLC
- GreenGeeks LLC
- DigitalOcean Holdings Inc.
- OVHcloud
- Equinix Inc.
- Hetzner Online GmbH
- Cloudflare Inc.
- Salesforce.com Inc.
- Alteryx Inc.
- Cloudera Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


