


ガスケットおよびシール:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Gaskets And Seals - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123433
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ガスケットおよびシール市場の規模は、2025年に757億9,000万米ドル、2026年に789億5,000万米ドルとなり、2031年までに968億9,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR4.18%で成長すると見込まれています。
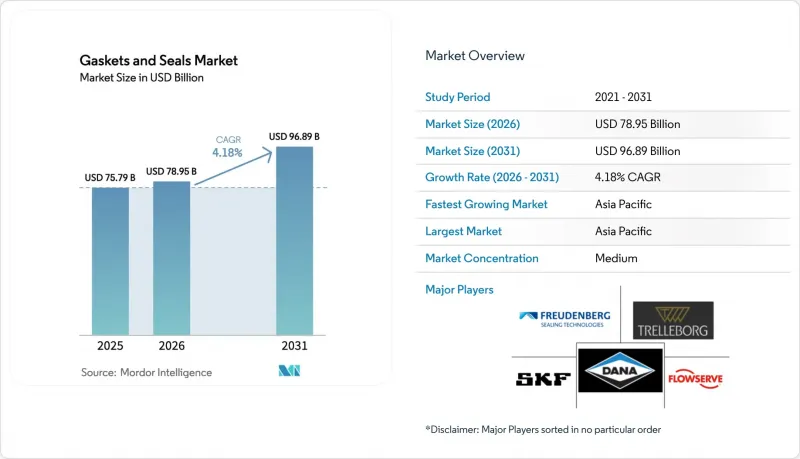
本レポートは、製品別(ガスケット:金属製、ゴム製、コルク製、シール:シャフト用、成形品など)、素材(繊維、グラファイトなど)、販売チャネル(OEM、アフターマーケット/MRO)、用途(航空宇宙・防衛、自動車OEMなど)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のガスケットおよびシール市場の動向と洞察
LNGミッドストリームおよびダウンストリームのメンテナンスサイクルの拡大
2015年から2020年の間に稼働を開始したLNG複合施設において、現在計画されているターンアラウンド(定期点検・修理)が、大規模なガスケット交換プログラムを引き起こしています。例えば、シェル社のパール・ガス・トゥ・リキッド(GTL)プラントでは、2024年の操業停止期間中に約1万4,000個のフランジガスケットを取り外し、再取り付けを行いました。米国連邦規則集(49 CFR)第193条に基づく規制では、36~60ヶ月ごとのガスケット検査が義務付けられており、これによりASME B16.20クラス2500のスパイラル巻式ガスケットに対する継続的な市場が確保されています。極低温液化ラインでは、-162°Cの温度サイクルに耐えるためにグラファイト充填金属ガスケットが好まれますが、常温の再ガス化ターミナルでは、熱膨張に対応するためにショアA 70~90のゴム製ガスケットが選択されます。2024年に年間4,000万トンの新規LNG輸出定格容量が追加されたことで、需要は処理量よりもプラント数と相関が高まり、商品価格の変動による収益への影響を緩和しています。
化学・石油化学プラントの改修が急増
2020年から2022年にかけて延期されていたメンテナンスにより、現在その未処理案件が解消されつつあります。特にサウジアラムコのジャザン・コンプレックスでは、2024年にエチレンクラッカーのガスケットが全面的に交換されました。インドの60億米ドル規模の「生産連動型インセンティブ制度」によって資金提供されたアジア太平洋地域の生産能力増強プロジェクトでは、各プロジェクトの稼働開始時に5,000~8,000個のガスケットが消費され、その後は年間10~15%のペースで交換が行われています。欧州におけるスチームクラッカーの改修工事では、排出規制の強化を背景に、圧縮繊維ガスケットからPTFEおよびフレキシブルグラファイトへの切り替えが行われ、500 ppm未満の漏れ許容値を達成しています。この改修の波により、高圧・高温用途におけるアフターマーケットの需要が堅調に推移しています。
エラストマーおよびフッ素ゴムにおける原材料価格の変動
2024年、タイとインドネシアでの供給混乱を受け、天然ゴムの価格は15~20%急騰しました。中国が蛍石の輸出を制限したことでフッ化水素酸の原料供給が逼迫し、フッ素エラストマーのコストはさらに上昇しました。2025年半ばまでに、EPDMおよびニトリルコンパウンドのリードタイムは10~14週間に延び、小規模なガスケット製造業者のキャッシュフローに負担がかかりました。一部のエンドユーザーは、初期費用は高くなるもの、エラストマー価格の高騰を回避するために、PTFE被覆ガスケットへの切り替えを行いました。フロイデンベルク社が2025年にドイツのFKMコンパウンダーを買収したような垂直統合の動きは、こうした価格変動の激しさを和らげることを目的としています。
セグメント分析
シール製品は2025年の売上高の67.18%を占め、2031年まで年率5.54%の成長が見込まれています。シャフトシールは、風力タービンの設置台数増加を追い風に成長しており、各タービンには15~25個のユニットが搭載されており、5~7年ごとに交換が必要です。成形シールは、バッテリー式電気自動車(BEV)での採用が進んでおり、厳格な侵入保護要件により、より高グレードのEPDMやシリコーン製プロファイルの需要が高まっています。従来のガスケットの成長率は比較的緩やかです。これは、静的接合部が新規設備の出荷ではなく、設備のオーバーホールに連動しているためです。
高圧LNGや製油所の接合部では、依然として金属製のスパイラル巻き構造が主流ですが、従来のHVAC(空調・換気・冷暖房)設備や低圧オイルパンアセンブリでは、コルク製や非アスベスト製の製品が依然として使用されています。センサー搭載のスマートガスケットは、設置台数に占める割合が2%未満であるもの、付加価値の高い静的シール製品への移行を示唆しています。したがって、電化や風力発電容量の拡大に伴い、製品構成は動的シールへと徐々にシフトしており、ガスケットおよびシール市場における交換頻度と平均販売価格を押し上げています。
2025年の売上高に占める金属材料の割合は35.45%でしたが、ゴムコンパウンドはCAGR6.12%と最も高い伸びを示し、ガスケットおよびシール市場におけるシェアを拡大する見込みです。フッ素シリコーンブレンドは、200°Cの排ガスに耐え、ハイブリッド駆動系における冷却液にも耐性があるため、自動車分野での採用範囲が広がっています。パーフルオロエラストマーは、1kgあたり500~1,000米ドルという価格にもかかわらず、1時間のダウンタイムで1万米ドルを超えるウェーハの損失が生じる半導体ウェットベンチ市場で主流となっています。
PTFEおよび発泡PTFEは、260°Cまでのほぼ万能な耐薬品性を備えていることから、ガスケットおよびシール市場規模の10%台半ばのシェアを確保しています。650°Cで稼働する蒸気タービンにおいては、特に電力会社が複合サイクル発電所の改修を進める中で、フレキシブルグラファイトシートが依然として不可欠な存在です。現在、調査の注目は、急速ガス減圧による損傷に耐えるよう設計された水素対応ゴムに集まっており、これは2030年までに5億~7億米ドルの追加市場機会となる可能性があります。
地域別分析
アジア太平洋地域は2025年の売上高の47.76%を占め、2031年までCAGR6.31%という堅調な伸びを示すと見込まれています。2024年に中国で生産された950万台のNEV(新エネルギー車)が、シール材の大量需要を支えており、BYDによる現地調達により、コストとリードタイムが削減されています。インドが電子機器および自動車工場向けに策定した60億米ドルの奨励策により、クリーンルームのHVACダクトや冷却ループにおけるガスケットの使用量が飛躍的に増加しています。日本と韓国は引き続き高精度のPTFEおよび非アスベストシートを輸出している一方、ASEAN諸国は、現地に合わせたシーリングソリューションを必要とする多様な生産を誘致しています。
2025年には、北米が大きな市場シェアを占めました。米国では2024年に15ギガワットの風力発電容量が追加され、各タービンのギアボックス用シールは5年ごとの交換スケジュールが設定されています。メキシコ湾岸沿いの水素パイロットパイプラインには、ASME B31.12に準拠したインコネル製リングジョイントが必要とされており、特殊金属の需要を押し上げています。カナダの1日あたり300万バレルのオイルサンド処理量には、高温対応のSAGD用坑井シールが求められており、メキシコの輸出志向型自動車生産は、EV1台あたりの部品数は少ないもの、OEM向け出荷の基盤となっています。
欧州は10%台後半のシェアを占めましたが、自動車生産が成熟期にあるため成長は抑制されています。しかし、11,600 kmに及ぶ水素基幹パイプラインの転換プログラムにより、最大7万個の水素対応ガスケットが設置される見込みです。英国の洋上風力発電容量は14 GWを超え、設備寿命の中盤におけるMRO(保守・修理・オーバーホール)でのシール交換を促進しています。北欧の地域熱供給ネットワークでは、センサー搭載型ガスケットの試験導入が進められていますが、普及率は依然として5%未満にとどまっています。
南米、中東・アフリカを合わせたシェアは、2025年には10%台前半にとどまりました。サウジアラムコのジャザン複合施設とナイジェリアのダンゴート製油所は、いずれも稼働開始後にガスケットを多用するターンアラウンドを開始しました。ブラジルのプレソルト油田やUAEの石油化学プラントのアップグレードは、継続的なアフターマーケット需要を生み出しており、商品価格の変動にもかかわらず、地域の収益を安定させています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- LNGの中流・下流部門におけるメンテナンスサイクルの拡大
- 化学・石油化学プラントの改修工事が急増しています
- 自動車の電動化がe-パワートレイン用シール材の需要を後押ししています
- センサーを搭載した「スマート」ガスケットによる予知保全の実現
- 水素対応のパイプライン改修には、新しい金属製ガスケットが求められています
- 市場抑制要因
- エラストマーおよびフッ素ゴムの原材料価格の変動
- EVバッテリーパックにおいて、ガスケットに代わって接着接合が採用される
- ベンダー認定プロセスの長期化
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品別
- ガスケット
- 金属ガスケット
- ゴムガスケット
- コルクガスケット
- 非アスベストガスケット
- スパイラル巻きガスケット
- その他のガスケット(セミメタリックガスケット)
- シール
- シャフトシール
- 成形シール
- 自動車用ボディシール
- その他のシール(フォークシールおよびピストンシール)
- ガスケット
- 素材別
- 繊維
- 黒鉛およびフレキシブル黒鉛
- PTFE
- ゴム
- その他
- 販売チャネル別
- OEM
- アフターマーケット/MRO
- 用途別
- 航空宇宙・防衛
- 自動車OEM
- 電子機器
- 石油・ガス
- 発電
- その他
- 地域
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- AMG Sealing
- BRUSS
- Cooper Standard
- Dana Limited
- Datwyler Holding Inc.
- Dechengwang
- ElringKlinger AG
- Enpro Inc.(Garlock)
- Flexitallic Group
- Flowserve Corporation
- Freudenberg Sealing Technologies
- IGP
- James Walker Group
- KLINGER Holding
- NICHIAS Corporation
- PARKER HANNIFIN CORP
- Phelps
- SKF
- Smiths Group plc(John Crane)
- Tenneco Inc.
- Trelleborg AB
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


