


プラスチックフィルム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Plastic Film - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123416
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、プラスチックフィルム市場の規模は、2025年の703億米ドルから2026年には725億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR3.18%で推移し、2031年には846億7,000万米ドルに達すると予測されています。
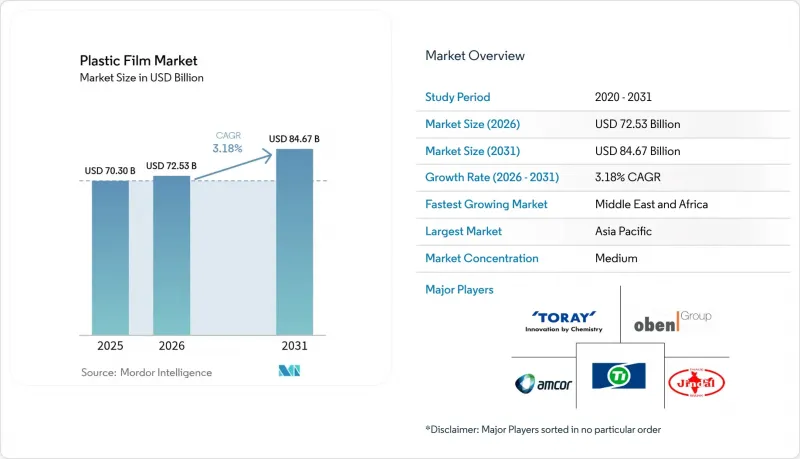
本レポートは、樹脂タイプ(ポリプロピレン、ポリエチレン、BOPET、ポリスチレン、バイオプラスチックなど)、用途(ラップおよびオーバーラップ、バッグおよびライニングなど)、フィルムの機能性(低バリア単一素材、中バリアメタライズなど)、最終用途産業(食品、飲料、ヘルスケアおよび製薬など)、地域ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界のプラスチックフィルム市場の動向と洞察
単一素材のリサイクル可能フィルム構造への消費者のシフト
循環型経済政策により、従来の多層構造が、性能を損なうことなくリサイクル基準を満たす単一素材フィルムへと急速に転換しています。2030年までに完全なリサイクル可能性を義務付ける欧州の規制により、Uzel Plastikなどのコンバーターは、酸素バリア性を維持しつつタイ層用接着剤を排除したポリエチレン製ペットフード用フィルムの展開をすでに進めています。ブランドオーナーは、サステナビリティ指標に連動した複数年の供給契約を通じて、早期導入企業に報いていますが、新しい押出成形および接着システムへの初期投資により、短期的な利益率は圧迫されています。製薬業界も同様に移行を進めています。クロックナー・ペンタプラスト社は、厳しい医療コンプライアンス要件を満たしつつ、下流工程でのリサイクルを簡素化する単一素材のブリスターフィルムを導入しました。この勢いにより、単一素材のシェアは、2024年の60%から、2030年までにプラスチックフィルム市場の3分の2へと拡大すると予想されています。
規制を背景とした生分解性および堆肥化可能フィルムの採用拡大
州および国の規制が複雑に絡み合う中、特に外食産業や青果物の包装分野において、認証済みの堆肥化可能フィルムの需要が高まっています。ワシントン州の表示および施設認証に関する規則は、世界中のサプライヤーが現在対応を求められる技術的基準を定めています。産業用堆肥化への適合性を義務付けるミネソタ州の法律は、スーパーマーケットチェーンのプライベートブランド仕様にも影響を及ぼしています。DNPグループのように、充実した研究開発予算を持つサプライヤーは、スナック菓子を保護するガスバリア性を維持しつつ、90日間で分解可能な多層構造の堆肥化可能フィルムを商品化しています。世界的に統一された基準の欠如は依然として障壁となっており、コンバーターは国ごとに異なるSKUを生産せざるを得ず、コンプライアンスコストの増加を招いています。
ポリオレフィンおよびPET原料価格の変動
PETおよびLDPEのスポット価格が四半期ごとに15~20%変動したことにより、特に非統合型企業において、コンバーターのスプレッドが圧迫されています。ChemOrbisのデータによると、2024年のPET価格は1トンあたり1,200米ドルから1,450米ドルの間で変動しており、スポット樹脂に依存するサプライヤーにとって長期契約はリスクを伴うものとなっています。アジアのBOPETセグメントにおける供給過剰により、販売価格は過去最低水準まで押し下げられています。Firsta Groupでは、マージンが15インドルピー/kgを下回る事例が記録され、一時的な工場操業停止を余儀なくされました。輸送時間の長期化により在庫管理はさらに複雑化しており、価格の反落時には中小のコンバーターが損失を吸収せざるを得ない状況となっています。
セグメント分析
ポリエチレンは、剛性や透明性を損なうことなくフィルムの厚みを最大20%削減したメタロセン触媒技術に支えられ、2025年の販売量の39.12%を占めました。この優位性により、原油連動の原料コストが急騰した際でも、予測可能なキャッシュフローが確保されました。対照的に、バイオプラスチックはベースラインとしては小規模ですが、ブランドオーナー各社がESG目標を達成するために堆肥化可能な包装材のパイロット導入を進めるにつれ、CAGR5.87%を記録する見込みです。サトウキビバガスや藻類由来の油脂を含む第2世代原料の供給増加により、従来の樹脂に対するコストプレミアムは縮小しています。とはいえ、加水分解安定性の制約により、高バリア性を要する医療・電子機器用途については、依然としてほとんどのバイオプラスチックでは対応が困難な状況です。
バイオプラスチック分野に参入しようとする加工業者は、価格変動リスクをヘッジするため、樹脂スタートアップ企業と複数年にわたる引取契約を交渉しています。また、EUや北米の堆肥化施設を中心とした地域的な集積も、工場の立地決定に影響を与えています。ポリプロピレンは、耐熱性や油脂バリア性という特長を活かし、レトルトパウチ用途において引き続きシェアを拡大しています。一方、BOPETメーカーは、アジアでの供給過剰を回避するため、米国などの市場でアンチダンピング措置による保護を求めています。環状オレフィン共重合体(COC)などの特殊ポリマーは、医療診断分野でニッチな役割を果たしており、プラスチックフィルム市場における性能主導の差別化の重要性が浮き彫りになっています。
ポーチ形式は、分量管理の利便性と、食品廃棄物を削減するシール強度のおかげで、2025年の売上高の47.95%を占めました。スナックやペットフード工場で一般的な自動成形・充填・シールラインは、その形状に適しており、デジタル印刷により、短期キャンペーン向けの高度にカスタマイズされたグラフィックが可能となっています。一方、ラップやオーバーラップは、オムニチャネルの食料品販売やミールキットサービスにおいて、高速袋詰めロボットに対応した耐穿刺性フィルムへの需要が高まっていることから、CAGR 4.56%で成長すると予測されています。コールドチェーンの要件を満たすため、氷点下の温度でも延性を維持する防湿層へのニーズが高まっており、この分野ではBOPPベースのラミネートが最近注目を集めています。
コンバーター各社は、ラストマイル配送の状況を追跡するために、二次包装フィルムにデータマトリックスコードを組み込んでおり、素材の販売そのものを超えた分析に基づく収益源を創出しています。ライナーレスラベルフィルムやマルチパック用のシュリンクバンドリングは依然として重要ですが、炭酸飲料市場の成熟化により、その成長は鈍化しています。あらゆる用途において、呼吸を調節するミシン目入り農産物用包装フィルムなど、資源効率を向上させるフィルムフォーマットは、小売業者の持続可能性への取り組みと合致しており、そのため、プレミアム価格にもかかわらず、棚スペースを確保しています。
地域別分析
アジア太平洋地域は、規模の経済と急成長する国内消費を組み合わせることで、2025年のプラスチックフィルム市場において37.98%のシェアを確保しました。中国はBOPETおよびBOPP市場で優位性を維持していますが、生産能力の増強が国内需要を年間約26万トン上回っており、これが利益率を圧迫し、中堅コンバーター間のM&Aを促進しています。インドは、メタロセン系触媒技術を活用して改良されたパウチ形態に対応しており、新たなBOPP生産ラインを急速なペースで導入しています。日本の成熟しつつも高度に技術的なエコシステムは、光学フィルムや電池用セパレータフィルムにおけるイノベーションを支えています。
北米の需要はより安定しており、オンショアリングの動向や、Eコマース向けの再生可能なPE包装材を推進する持続可能性に関する規制によって支えられています。アラバマ州におけるポリプレックス社の1億米ドル規模のPETフィルム生産拡大は、貿易政策の確実性と連動した地域サプライチェーンの魅力を示しています。コンバーター各社は、リードタイムを短縮するために物流ハブとの近接立地をますます進めており、これはミールキットや医薬品の出荷において極めて重要な要素となっています。
欧州は引き続き政策の指標としての役割を果たしています。拡大生産者責任(EPR)制度による手数料がリサイクル不可能な形態に課されることで、単一素材へのアップグレードに向けた研究開発費が促進されています。機械的リサイクルの処理能力の増強が進んでおり、ベンチャーファンドは、硬質・軟質素材の混合原料を対象とした化学的リサイクルのパイロット事業を支援しています。
中東・アフリカ地域では、輸入代替計画や規制上のインセンティブを背景に、2031年までCAGR7.86%が見込まれています。エジプトで5,480万米ドル規模のリサイクルポリエステル繊維生産ラインを建設する合弁事業は、循環型ソリューションに対する現地の需要が高まっていることを示しています。湾岸協力会議(GCC)加盟国は、炭化水素産業の統合を活用して競争力のある価格のポリエチレン(PE)を供給しており、地域の食糧安全保障プログラムの需要を取り込もうとする下流のフィルム産業クラスターが生まれています。サハラ以南のアフリカにおける需要の伸びは、人口増加と日用消費財の普及によって牽引されていますが、廃棄物管理におけるインフラの格差により、高品質な持続可能なフィルムの普及は鈍化する可能性があります。
南米では、ブランド食品やパーソナルケア製品を手掛ける多国籍企業が農村部への小売展開を拡大し、包装需要の増加をもたらしていることから、一桁台半ばの成長が見込まれます。メルコスール諸国間の通貨変動や規制の相違が生産能力計画の策定を複雑にしていますが、世帯所得の増加により、基礎的な消費は維持されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 単一素材のリサイクル可能なフィルム構造への消費者の志向の変化
- 規制を背景とした生分解性および堆肥化可能なフィルムの採用拡大
- 医療および電子機器用パッケージング分野における高バリアフィルムの需要の高まり
- 垂直農法および温室の自動化における農業用フィルムの利用拡大
- 高度なメタロセン系触媒によって実現したフィルムの薄肉化
- 地域におけるEコマースのコールドチェーン需要の急増に伴い、特殊フィルムへの需要が高まっています
- 市場抑制要因
- ポリオレフィンおよびPET原料価格の変動
- 新興国における厳格な使い捨てプラスチック禁止措置
- 医療用PVC樹脂の供給逼迫
- 同期二軸配向ラインの資本集約度
- 業界バリューチェーン分析
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 樹脂タイプ別
- ポリプロピレン(PP)
- ポリエチレン(PE)
- ポリエチレンテレフタレート(BOPET)
- ポリスチレン(OPS)
- バイオプラスチック
- その他の素材タイプ
- 用途別
- ラップおよびオーバーラップ
- バッグおよび裏地
- パウチ
- その他の用途
- フィルムの機能性別
- 低バリア単一素材フィルム
- 中バリア性金属蒸着フィルム
- 高バリア多層フィルム
- 特殊機能性フィルムおよび抗菌フィルム
- 最終用途産業別
- 食品
- キャンディおよび菓子類
- 冷凍食品
- 生鮮食品
- 乳製品
- 肉、鶏肉、魚介類
- ペットフード
- その他の食品
- 飲料
- 医療・医薬品
- パーソナルケアおよびホームケア
- 産業用包装
- その他の最終用途産業
- 食品
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amcor plc
- Toray Industries, Inc.
- Oben Holding Group S.A.
- Taghleef Industries LLC
- Jindal Poly Films Limited
- Cosmo First Limited
- Uflex Limited
- DuPont Teijin Films Japan Ltd.
- Sealed Air Corporation
- Mondi plc
- Huhtamki Oyj
- Polifilm GmbH
- CCL Industries Inc.
- Klckner Pentaplast Group
- Innovia Films Ltd.
- Mitsui Chemicals Tohcello, Inc.
- Inteplast Group Corporation
- AR Metallizing N.V.
- Guangdong Decro Film New Materials Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


